

Atualizado em 24/09/2026 às 01:08
⏱️Tempo de leitura: 7 minutos
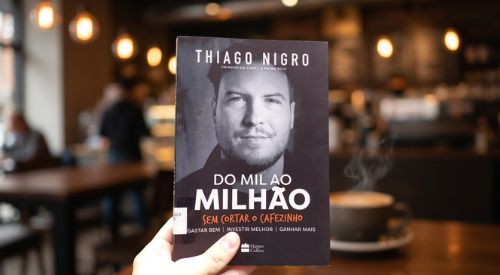
Do Mil ao Milhão: Sem Cortar o Cafezinho, de Thiago Nigro, é um livro que procura responder a uma pergunta bastante comum: como alguém que ainda está começando pode melhorar sua relação com o dinheiro e iniciar a construção de patrimônio?
Quando li a obra, o que mais chamou minha atenção não foi uma fórmula para chegar ao primeiro milhão. Foi a maneira como o autor organiza o assunto em três ideias fáceis de lembrar: gastar bem, investir melhor e ganhar mais.
Essa estrutura torna o livro Do Mil ao Milhão bastante acessível para quem está começando a estudar educação financeira.
Ao mesmo tempo, é importante fazer uma distinção: o livro apresenta princípios e caminhos possíveis, mas não existe uma sequência capaz de garantir que alguém ficará milionário. Renda, despesas, tempo, oportunidades, riscos e decisões individuais tornam cada trajetória diferente.
Neste resumo de Do Mil ao Milhão, vou mostrar as ideias que considero mais úteis, os pontos que precisam ser interpretados com cuidado e para quem acredito que a leitura realmente faça sentido.
O que é Do Mil ao Milhão?
Do Mil ao Milhão: Sem Cortar o Cafezinho é uma obra de educação financeira escrita por Thiago Nigro, criador do projeto O Primo Rico.
Segundo a HarperCollins, Do Mil ao Milhão foi o primeiro livro publicado pelo autor e se tornou o livro nacional mais vendido de 2019.
A proposta não é desenvolver uma análise acadêmica sobre economia nem ensinar profundamente cada tipo de investimento.
O livro funciona muito mais como uma introdução à organização financeira e aos investimentos.
A estrutura central é formada por três pilares:
- gastar bem;
- investir melhor;
- ganhar mais.
Essa divisão é uma das maiores qualidades da obra porque ajuda o leitor iniciante a perceber que construir patrimônio não depende apenas de encontrar um investimento rentável.
Antes disso existem renda, consumo, organização, comportamento e capacidade de poupar.
Do Mil ao Milhão resumo: qual é a principal ideia do livro?
Se eu tivesse que resumir Do Mil ao Milhão em uma única ideia, seria esta:
Construir patrimônio exige trabalhar simultaneamente a forma como gastamos, investimos e produzimos renda.
É uma proposta mais completa do que simplesmente “economize mais”.
Imagine uma pessoa que ganha R$ 5.000 mensais e consome praticamente tudo.
Se sua renda aumentar para R$ 7.000 e seus gastos subirem na mesma proporção, sua capacidade de acumular patrimônio pode continuar pequena.
Agora considere alguém que controla melhor seus gastos, cria uma margem mensal e começa a direcionar parte dela para objetivos financeiros.
Essa pessoa criou espaço no orçamento.
Mas existe outro limite: cortar despesas indefinidamente não é possível.
É aí que entra o terceiro pilar, aumentar a capacidade de gerar renda.
A lógica do livro está justamente na combinação dessas três frentes.
Os três pilares de Do Mil ao Milhão
1. Gastar bem
Esse foi um dos pontos do livro que considero mais interessantes porque “gastar bem” é diferente de simplesmente “gastar pouco”.
Economizar não deveria significar eliminar automaticamente tudo aquilo que proporciona prazer.
A questão mais importante é entender para onde o dinheiro está indo e se os gastos estão coerentes com suas prioridades.
Uma pessoa pode economizar diariamente em pequenas despesas e, ao mesmo tempo, assumir um financiamento incompatível com seu orçamento.
Nesse caso, concentrar toda a atenção no pequeno gasto pode esconder uma decisão financeira muito maior.
Por isso, antes de pensar em investimentos, faz sentido conhecer receitas, despesas, dívidas e capacidade de poupança.
No Digital Dandi temos um passo a passo específico sobre como organizar as finanças pessoais.
O primeiro pilar me parece importante justamente porque obriga o leitor a olhar para o que acontece antes do investimento.
2. Investir melhor
Depois de criar alguma capacidade de poupança, surge outra questão: o que fazer com o dinheiro acumulado?
É nessa etapa que Do Mil ao Milhão começa a aproximar o leitor do universo dos investimentos.
Para um iniciante, esse contato pode ser valioso porque mostra que existem diferentes alternativas, características e níveis de risco.
Mas aqui existe um cuidado importante.
“Investir melhor” não significa encontrar o investimento que mais rende.
Rentabilidade é apenas uma das características que precisam ser avaliadas. Risco, liquidez, objetivo, prazo e situação financeira também importam.
Por isso, quem está começando não deveria transformar exemplos encontrados em um livro em recomendações individuais de investimento.
Antes de assumir riscos maiores, também é importante compreender o papel de uma reserva de emergência dentro da organização financeira.
Depois dessa base, o leitor pode começar a estudar diferentes classes de ativos. No Digital Dandi, por exemplo, temos guias introdutórios sobre ações e fundos imobiliários.
O mérito do livro, para mim, está mais em despertar esse interesse do que em substituir um estudo aprofundado de cada investimento.
3. Ganhar mais
Esse é provavelmente o pilar que diferencia a proposta de uma visão de educação financeira baseada exclusivamente em cortes.
Existe um limite para reduzir despesas.
Moradia, alimentação, transporte, saúde e outras necessidades continuam existindo.
Por isso, aumentar renda também pode fazer parte do planejamento financeiro.
Isso pode acontecer de diversas maneiras, dependendo da realidade de cada pessoa: desenvolvimento profissional, mudança de carreira, atividade adicional, negócio próprio ou outras fontes de receita.
Naturalmente, nenhuma dessas possibilidades possui resultado garantido.
O ponto que considero útil é perceber que orçamento não precisa ser analisado somente pelo lado das despesas.
A equação possui dois lados.
O que significa “sem cortar o cafezinho”?
O subtítulo é uma das partes mais conhecidas do livro.
Mas ele não deveria ser interpretado como autorização para ignorar pequenos gastos.
Vários gastos pequenos e frequentes podem, sim, representar uma parcela relevante do orçamento.
A reflexão mais útil é outra: não adianta concentrar toda a estratégia financeira em economias mínimas enquanto decisões muito maiores permanecem desorganizadas.
Moradia, veículo, dívidas, padrão de consumo e grandes compras podem exercer impacto muito maior sobre o orçamento.
Para mim, o “cafezinho” funciona melhor como símbolo dessa discussão do que como uma regra financeira literal.
7 lições de Do Mil ao Milhão que considero mais úteis
1. Ganhar mais não resolve automaticamente a desorganização
Uma renda maior pode ampliar as possibilidades financeiras.
Mas também pode ser acompanhada por aumento do padrão de vida.
Por isso, aprender a administrar o que já entra continua sendo importante.
Essa ideia conversa diretamente com o conceito de disciplina financeira: aumentar renda e desenvolver organização são processos diferentes.
2. Gastar bem é diferente de não gastar
Essa distinção é importante.
O objetivo de uma vida financeira organizada não precisa ser eliminar todo consumo não essencial.
Dinheiro também existe para proporcionar experiências, conforto e escolhas.
O desafio está em equilibrar o presente com os objetivos futuros.
3. Investimento vem depois de uma base financeira
Uma carteira de investimentos não corrige automaticamente um orçamento desorganizado.
Se existe dívida cara, ausência de controle financeiro ou necessidade constante de resgatar investimentos para pagar despesas, existe um problema anterior.
Para quem está nessa situação, nosso guia sobre como sair das dívidas pode ser um ponto de partida mais adequado do que procurar imediatamente novos investimentos.
4. O tempo influencia a construção de patrimônio
Construção patrimonial normalmente é um processo de longo prazo.
Quanto maior o horizonte disponível, maior é a possibilidade de realizar aportes ao longo de diferentes momentos e permitir que os resultados se acumulem.
Isso não significa que o tempo garanta retorno.
Investimentos possuem características e riscos diferentes.
A principal lição aqui é abandonar a expectativa de transformação financeira imediata.
5. Consistência pode ser mais útil do que esperar o momento perfeito
Um erro comum de quem começa é acreditar que precisa ter muito dinheiro para organizar a vida financeira.
Não necessariamente.
Criar uma rotina compatível com a própria realidade pode ser mais importante do que estabelecer uma meta tão alta que seja abandonada poucos meses depois.
No artigo sobre quanto guardar do salário, explicamos justamente por que não existe um percentual universal que funcione para todas as pessoas.
6. Aumentar renda também merece atenção
Economizar R$ 200 pode ser importante.
Mas desenvolver uma habilidade que aumente a renda disponível também pode alterar a capacidade financeira de uma pessoa.
Essas estratégias não precisam competir.
Controlar despesas e procurar aumentar renda podem acontecer simultaneamente.
7. Educação financeira é um processo contínuo
Um único livro dificilmente será suficiente para dominar finanças pessoais e investimentos.
Do Mil ao Milhão pode abrir a porta.
Depois disso, é necessário aprofundar temas específicos, comparar diferentes perspectivas e consultar fontes confiáveis.
Essa talvez seja uma das melhores maneiras de utilizar a obra: como começo, não como ponto final.
O que mudou na minha visão depois de ler Do Mil ao Milhão?
A principal mudança foi deixar de pensar em organização financeira como uma sequência baseada apenas em economia.
Antes, é fácil imaginar a fórmula:
ganhar → economizar → investir.
Depois da leitura, passei a enxergar algo mais próximo de um sistema:
renda → decisões de consumo → capacidade de poupança → investimentos → desenvolvimento de renda → novas decisões.
Todas essas partes se relacionam.
Se os gastos aumentam descontroladamente, uma renda maior pode não produzir o resultado esperado.
Se existe capacidade de poupança, mas nenhuma organização, o dinheiro pode permanecer sem objetivo.
Se a pessoa investe sem entender riscos, pode tomar decisões incompatíveis com sua realidade.
Essa visão integrada foi, para mim, mais útil do que qualquer investimento específico citado no livro.
Exemplo prático: duas pessoas com comportamentos diferentes
Imagine duas pessoas fictícias.
Carlos recebe R$ 7.000 líquidos por mês e utiliza praticamente toda a renda.
Marina recebe R$ 5.000 e consegue manter uma margem mensal de R$ 500 depois de pagar suas despesas.
Não podemos concluir que Marina ficará mais rica do que Carlos.
Isso dependeria de muitas outras variáveis.
Mas podemos identificar uma diferença objetiva: naquele momento, Marina possui uma margem financeira de 10% da renda, enquanto Carlos não possui margem mensal.
Agora imagine que Carlos organize suas despesas e passe a reservar R$ 1.000.
A situação muda completamente.
Esse exemplo mostra por que frases como “disciplina vence renda” são simplificações excessivas.
Renda importa.
Comportamento também.
O resultado financeiro depende da interação entre vários fatores.
Essa é uma interpretação mais realista dos princípios discutidos no livro.
Do Mil ao Milhão ensina a investir?
Sim, mas eu faria uma ressalva importante.
O livro apresenta investimentos e conceitos financeiros, porém não considero que sua principal função seja transformar o leitor em alguém capaz de analisar profundamente diferentes ativos.
Para isso, é necessário estudar cada assunto separadamente.
Quem quiser entrar no mercado acionário, por exemplo, pode começar pelo nosso guia de ações para iniciantes e depois avançar para análise de empresas.
O mesmo raciocínio vale para outras classes de ativos.
O livro oferece uma porta de entrada.
Não substitui uma formação completa.
Do Mil ao Milhão x Pai Rico Pai Pobre
Os dois livros abordam dinheiro, mas de maneiras diferentes.
Pai Rico Pai Pobre concentra boa parte da mensagem em mentalidade financeira, ativos, passivos e na maneira como pensamos sobre dinheiro.
Do Mil ao Milhão possui uma estrutura mais diretamente organizada em torno de gastar, investir e aumentar renda.
Na minha leitura:
| Aspecto | Do Mil ao Milhão | Pai Rico Pai Pobre |
|---|---|---|
| Abordagem | Organização e ação | Mentalidade e conceitos |
| Linguagem | Direta e contemporânea | Narrativa e exemplos |
| Investimentos | Introdução a diferentes possibilidades | Menos focado em detalhamento |
| Público | Principalmente iniciantes | Principalmente iniciantes |
| Principal contribuição | Organizar etapas financeiras | Mudar a maneira de pensar sobre dinheiro |
Não considero que um substitua o outro.
Eles podem funcionar como leituras complementares.
Nossa análise completa de Pai Rico Pai Pobre ajuda a entender melhor essas diferenças.
Do Mil ao Milhão x O Investidor Inteligente
Aqui a diferença é ainda maior.
Do Mil ao Milhão é uma introdução ampla à educação financeira.
O Investidor Inteligente, de Benjamin Graham, é uma obra muito mais ligada à filosofia e análise de investimentos.
Para alguém completamente iniciante, Do Mil ao Milhão tende a exigir menos conhecimento prévio.
Já O Investidor Inteligente pode fazer mais sentido quando o leitor deseja aprofundar conceitos relacionados ao mercado de ações e investimento em valor.
Temos uma análise específica de O Investidor Inteligente para quem pretende avançar nessa direção.
Pontos fortes de Do Mil ao Milhão
O primeiro ponto forte é a linguagem.
Thiago Nigro escreve de maneira acessível e procura transformar assuntos financeiros em conceitos fáceis de visualizar.
O segundo é a estrutura.
Gastar bem, investir melhor e ganhar mais cria um mapa mental simples para o leitor.
O terceiro é a capacidade de despertar interesse.
Para alguém que nunca estudou finanças, terminar a leitura querendo aprender sobre orçamento, investimentos e patrimônio já representa um resultado importante.
Também gosto do fato de o livro não concentrar toda a discussão em cortar despesas.
O pilar “ganhar mais” amplia a conversa e lembra que a capacidade de geração de renda também faz parte das finanças pessoais.
Pontos que exigem uma leitura crítica
Nenhum livro deveria ser tratado como manual infalível.
Do Mil ao Milhão também não.
O primeiro cuidado é com o próprio título.
Chegar a R$ 1 milhão não depende simplesmente de seguir três passos.
O resultado de qualquer planejamento financeiro depende de renda, capacidade de poupança, tempo, retornos obtidos, inflação, riscos, acontecimentos pessoais e diversas outras variáveis.
Outro ponto é a profundidade.
Quem já estuda investimentos há algum tempo provavelmente encontrará partes introdutórias demais.
Isso não significa necessariamente um defeito.
Significa que precisamos considerar o público para o qual o livro é mais útil.
Também considero importante separar educação financeira de recomendação de investimento.
Uma estratégia apresentada em um livro não se torna automaticamente adequada para todos os leitores.
Para quem Do Mil ao Milhão faz sentido?
Na minha avaliação, o livro pode fazer mais sentido para:
- quem está começando a estudar educação financeira;
- quem ainda não possui uma rotina de organização do dinheiro;
- quem quer entender a relação entre consumo, investimentos e renda;
- quem procura uma leitura acessível;
- quem deseja uma primeira aproximação com investimentos.
Pode acrescentar menos para quem já domina orçamento, reserva financeira, diferentes classes de ativos e análise de investimentos.
Nesse caso, livros mais específicos podem oferecer maior profundidade.
Se você ainda está montando sua sequência de leitura, veja também nossa seleção de livros de finanças para iniciantes.
Vale a pena ler Do Mil ao Milhão?
Para um leitor iniciante, considero uma leitura que pode ser útil principalmente pela organização das ideias.
O maior mérito não está em revelar algum segredo financeiro.
Na verdade, boa parte dos princípios parece simples quando observada isoladamente.
O valor está em colocá-los dentro de uma estrutura que o leitor consegue visualizar e começar a aplicar à própria realidade.
Para leitores mais avançados, a experiência pode ser diferente.
Quem já possui conhecimento sobre orçamento e investimentos provavelmente encontrará menos novidades e poderá considerar algumas explicações básicas.
Portanto, minha resposta depende principalmente do estágio do leitor.
Minha opinião sobre Do Mil ao Milhão
O que mais gostei em Do Mil ao Milhão foi a capacidade de tornar a educação financeira menos intimidadora.
Existe uma tendência de tratar finanças como se tudo começasse pela escolha do investimento perfeito.
O livro ajuda a deslocar essa discussão.
Antes de escolher um ativo, existe uma pessoa tomando decisões sobre renda, consumo, prioridades e futuro.
Esse é o ponto que ficou comigo depois da leitura.
Também considero acertada a inclusão de “ganhar mais” como um dos pilares. Falar apenas em economia pode produzir a impressão de que todo problema financeiro pode ser resolvido cortando despesas, quando a realidade é muito mais complexa.
Por outro lado, eu não utilizaria o livro como única fonte para decidir onde investir.
Quando a discussão entra em produtos financeiros, prefiro complementar a leitura com materiais educacionais de órgãos e instituições do mercado e estudar cada ativo separadamente.
Essa combinação me parece mais responsável: livros podem despertar ideias e ensinar princípios; decisões financeiras exigem contexto e análise.
Conclusão: o que realmente fica de Do Mil ao Milhão
Do Mil ao Milhão é uma introdução acessível à educação financeira construída em torno de três pilares fáceis de compreender: gastar bem, investir melhor e ganhar mais.
Depois da leitura, a principal lição que ficou para mim não foi a promessa implícita no título.
Foi a necessidade de olhar para as finanças como um sistema.
Não adianta pensar apenas em investimentos se o orçamento está desorganizado.
Também não adianta controlar cada centavo sem considerar possibilidades de crescimento da renda.
E aumentar a renda sem controlar o padrão de consumo pode produzir pouco avanço patrimonial.
Os três pilares ganham força justamente quando são analisados juntos.
Para quem está começando, o livro pode funcionar como uma porta de entrada para assuntos que depois precisam ser aprofundados individualmente.
E talvez esse seja o melhor resultado que uma obra introdutória de educação financeira pode produzir: fazer o leitor terminar um livro com vontade de aprender mais, mas também com consciência de que não existem atalhos ou garantias na construção de patrimônio.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Investimentos envolvem riscos e características próprias. Exemplos apresentados no artigo são ilustrativos e não representam promessa de retorno ou resultado financeiro.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Antes de tomar qualquer decisão financeira, avalie seus objetivos, perfil de risco e as características específicas de cada fundo.
Perguntas frequentes sobre Do Mil ao Milhão
Preciso entender de investimentos antes de ler Do Mil ao Milhão?
Não. A linguagem e a estrutura são voltadas principalmente para quem ainda está construindo conhecimentos básicos sobre finanças. Termos específicos podem exigir pesquisa complementar conforme o leitor avança.
Do Mil ao Milhão apresenta uma fórmula para chegar a R$ 1 milhão?
O livro organiza sua proposta em três pilares, mas isso não deve ser interpretado como garantia de atingir determinado patrimônio. O resultado financeiro depende de fatores individuais como renda, despesas, capacidade de poupança, tempo e desempenho dos investimentos.
É necessário seguir todos os investimentos apresentados no livro?
Não. Exemplos e ideias de uma obra de educação financeira não substituem a análise da situação individual de cada leitor. Antes de investir, é necessário compreender riscos, liquidez, prazo e objetivos.
O livro ainda é útil para quem já investe?
Depende do nível de conhecimento. Quem já possui experiência com organização financeira e investimentos pode encontrar conceitos bastante introdutórios, embora a estrutura dos três pilares ainda possa servir como revisão.
Qual livro ler depois de Do Mil ao Milhão?
Depende do assunto que você deseja aprofundar. Para continuar construindo uma base, você pode consultar nossa ordem para ler livros de investimentos e escolher a próxima obra conforme seu nível e objetivo.
