

Atualizado em 30/09/2026 às 02:03
⏱️Tempo de leitura: 15 minutos
Guardar dinheiro todos os meses parece uma recomendação simples. O problema começa quando tentamos transformar essa ideia em um número.
Afinal, quanto guardar do salário por mês?
10%? 20%? 30%?
Existe uma porcentagem ideal para todas as pessoas?
A resposta mais útil é: não existe um percentual universal que funcione para qualquer renda e qualquer situação financeira. O valor precisa considerar quanto você ganha, suas despesas essenciais, dívidas, reserva de emergência, objetivos e até a estabilidade da sua renda.
Uma pessoa que recebe R$ 3.000 e sustenta uma família não possui necessariamente a mesma capacidade de poupança de outra que recebe os mesmos R$ 3.000 e divide as despesas da casa.
Por isso, mais importante do que perseguir uma porcentagem perfeita é construir uma taxa de poupança que seja realista, sustentável e progressiva.
Neste guia, você vai entender quanto economizar por mês, como calcular um valor compatível com a sua realidade e o que fazer quando parece impossível guardar qualquer parte do salário.
Quanto guardar do salário por mês?
Uma referência bastante conhecida é reservar aproximadamente 20% da renda líquida para objetivos financeiros.
Mas isso deve ser entendido como referência de planejamento, não como obrigação.
Materiais educacionais disponibilizados pelo Portal do Investidor mostram que planejamento financeiro envolve definir objetivos, organizar receitas e despesas e construir uma capacidade de poupança compatível com a realidade de cada pessoa.
Isso nos leva a uma abordagem muito mais útil do que simplesmente determinar que todo mundo precisa guardar a mesma porcentagem.
| Situação financeira | Referência para planejamento |
|---|---|
| Orçamento muito apertado | começar com um valor pequeno |
| Começando a organizar as finanças | aproximadamente 5%, se possível |
| Já consegue poupar regularmente | buscar evolução gradual |
| Orçamento com maior folga | avaliar percentuais maiores |
| Capacidade elevada de poupança | percentual orientado pelos objetivos |
Esses números são referências educacionais, não regras.
Uma pessoa que consegue guardar 5% todos os meses está construindo um hábito mais consistente do que alguém que decide guardar 30%, não consegue sustentar o plano e abandona tudo depois de dois meses.
A pergunta correta, portanto, não é apenas:
“Quanto eu deveria guardar?”
É também:
“Quanto consigo guardar de forma consistente sem comprometer minhas necessidades essenciais?”
Antes de definir quanto guardar todos os meses, vale organizar as finanças pessoais e descobrir quanto do orçamento pode ser destinado às suas metas sem comprometer despesas essenciais.
Existe uma porcentagem ideal do salário para guardar?
Não existe uma porcentagem única adequada para todo mundo.
O Portal do Investidor explica a importância de definir objetivos financeiros antes de tomar decisões relacionadas ao dinheiro. Prazo, finalidade e situação pessoal interferem diretamente no planejamento.
Isso significa que duas pessoas com salários iguais podem precisar de estratégias completamente diferentes.
Imagine:
Pessoa A
- renda líquida: R$ 4.000;
- despesas essenciais: R$ 2.400;
- sem dívidas;
- reserva de emergência já formada.
Pessoa B
- renda líquida: R$ 4.000;
- despesas essenciais: R$ 3.300;
- possui dívida cara;
- não possui reserva financeira.
Determinar simplesmente que ambas devem guardar R$ 800 porque isso corresponde a 20% da renda ignora completamente suas situações.
A porcentagem serve como referência.
O orçamento determina o que é possível.
Quanto economizar por mês depende primeiro do seu orçamento
Antes de definir quanto guardar do salário, você precisa saber para onde ele está indo.
Parece óbvio, mas esse é justamente um dos obstáculos mais comuns da vida financeira.
Se você não sabe quanto gasta com moradia, alimentação, transporte, assinaturas, lazer e parcelas, qualquer meta de economia será apenas uma estimativa.
O Portal do Investidor orienta o acompanhamento do destino do dinheiro como uma das etapas da organização financeira.
Por isso, antes de decidir guardar 10%, 20% ou qualquer outro percentual, faça uma fotografia simples do seu mês.
Separe:
Renda líquida
menos
despesas essenciais
menos
compromissos financeiros
menos
despesas variáveis planejadas
O que resta ajuda a revelar sua capacidade atual de poupança.
Se o problema não é entender o orçamento, mas manter a constância ao longo dos meses, nosso guia sobre como desenvolver disciplina financeira complementa esta etapa.
Como calcular quanto guardar do salário
Uma maneira simples é calcular sua taxa de poupança.
A fórmula é:
Taxa de poupança = valor guardado ÷ renda líquida × 100
Imagine uma renda líquida mensal de R$ 4.000.
Se você guardar R$ 400:
400 ÷ 4.000 × 100 = 10%
Sua taxa de poupança será de 10%.
Se guardar R$ 800:
800 ÷ 4.000 × 100 = 20%
A taxa será de 20%.
O objetivo desse cálculo não é transformar finanças pessoais em uma competição.
Ele serve para criar uma referência mensurável. Assim, você consegue acompanhar se está aumentando, mantendo ou reduzindo sua capacidade de poupança.
Exemplos de quanto guardar de diferentes salários
Para visualizar melhor, veja quanto alguns percentuais representam:
| Salário líquido | 5% | 10% | 20% |
|---|---|---|---|
| R$ 1.500 | R$ 75 | R$ 150 | R$ 300 |
| R$ 2.000 | R$ 100 | R$ 200 | R$ 400 |
| R$ 3.000 | R$ 150 | R$ 300 | R$ 600 |
| R$ 4.000 | R$ 200 | R$ 400 | R$ 800 |
| R$ 5.000 | R$ 250 | R$ 500 | R$ 1.000 |
| R$ 7.500 | R$ 375 | R$ 750 | R$ 1.500 |
| R$ 10.000 | R$ 500 | R$ 1.000 | R$ 2.000 |
Essa tabela é apenas uma simulação educacional.
Ela não significa que quem recebe R$ 3.000 deva obrigatoriamente guardar R$ 600.
Para algumas pessoas, R$ 150 será o valor sustentável naquele momento.
Para outras, R$ 900 pode ser perfeitamente possível.
O percentual precisa nascer do orçamento, e não o contrário.
Guardar 10% do salário é suficiente?
Pode ser um bom começo.
Se alguém nunca conseguiu guardar dinheiro e passa a separar consistentemente 10% da renda, existe uma mudança importante acontecendo.
Mas dizer se 10% é suficiente exige responder outra pergunta:
Suficiente para quê?
Guardar R$ 300 por mês pode ser adequado para determinada meta e insuficiente para outra.
É por isso que o planejamento financeiro precisa conectar dinheiro a objetivos.
Em vez de perguntar somente:
“10% é suficiente?”
Pergunte:
“10% me permite atingir meu objetivo dentro de um prazo compatível com o que estou planejando?”
Essa pergunta é muito mais útil.
Guardar 20% do salário é uma boa meta?
Pode ser, principalmente quando o orçamento já está equilibrado e existe capacidade para isso.
Mas há uma diferença enorme entre utilizar 20% como objetivo e tratá-los como obrigação.
Suponha que você consiga guardar atualmente 6% da renda.
Forçar imediatamente 20% pode exigir cortes tão agressivos que o plano se torne insustentável.
Uma alternativa seria evoluir gradualmente:
6% → 8% → 10% → 12% → 15%…
O ritmo dependerá da sua realidade.
Isso transforma a taxa de poupança em algo ajustável, e não em um teste de sucesso ou fracasso financeiro.
E se eu só conseguir guardar 5%?
Guarde 5%.
Se 5% é o percentual que cabe no orçamento sem comprometer despesas essenciais, ele pode ser muito mais útil do que uma meta teórica de 20% que nunca será cumprida.
O mais importante inicialmente é construir três coisas:
regularidade, previsibilidade e progressão.
Quando sua renda aumentar ou alguma despesa diminuir, parte dessa diferença pode ser direcionada para elevar a taxa de poupança.
Esse é justamente um dos motivos pelos quais desenvolver bons hábitos e disciplina financeira pode ser mais importante do que perseguir um percentual perfeito desde o primeiro mês.
E se eu não conseguir guardar nada?
Nesse caso, definir uma porcentagem não deveria ser o primeiro passo.
Primeiro descubra por que o orçamento não apresenta sobra.
Existem pelo menos três cenários diferentes.
1. As despesas essenciais consomem praticamente toda a renda
Nesse caso, pode haver pouco espaço real para cortes.
A estratégia precisa considerar redução de custos quando possível e possibilidades realistas de aumento de renda.
Não faz sentido estabelecer uma meta agressiva de poupança se ela exige comprometer alimentação, moradia, saúde ou outras necessidades básicas.
2. Existem despesas ajustáveis consumindo a renda
Aqui, registrar gastos costuma revelar oportunidades.
Pequenas despesas recorrentes podem parecer irrelevantes isoladamente, mas ganhar peso quando analisadas no mês inteiro.
Isso não significa eliminar todo lazer. Significa descobrir se o dinheiro está sendo usado de acordo com as prioridades definidas.
3. Dívidas estão comprometendo o orçamento
Se juros e parcelas estão consumindo parte relevante da renda, simplesmente tentar investir enquanto o endividamento continua pressionando o orçamento pode não resolver o problema.
Nesse cenário, nosso guia sobre como sair das dívidas é um ponto de partida mais adequado.
A prioridade passa a ser recuperar espaço no orçamento para que posteriormente exista capacidade de poupança.
Guardar dinheiro deve acontecer no começo ou no fim do mês?
Esperar para guardar “o que sobrar” pode tornar o processo mais difícil.
Quando a poupança faz parte do orçamento desde o início, ela deixa de depender exclusivamente do que restar depois dos gastos.
O material do Portal do Investidor sobre planejamento dos gastos reforça a importância de planejar antecipadamente a utilização dos recursos.
Na prática, isso significa tratar a poupança como uma categoria do orçamento.
Recebeu o salário?
Despesas, compromissos e objetivos financeiros deveriam ter uma função planejada.
Isso não significa separar dinheiro para investimentos enquanto faltam recursos para alimentação, moradia ou contas essenciais.
Significa planejar antes de gastar, em vez de tentar organizar apenas aquilo que restou depois.
Para onde deve ir o dinheiro que você guarda?
Aqui aparece uma distinção importante:
guardar dinheiro não significa necessariamente investir todo o valor da mesma maneira.
O destino depende do objetivo.
Você pode estar guardando para:
- reserva de emergência;
- viagem;
- entrada de um imóvel;
- educação;
- aposentadoria;
- troca do carro;
- investimentos de longo prazo;
- independência financeira.
Cada objetivo possui prazo, necessidade de liquidez e tolerância a risco diferentes.
O Portal do Investidor explica que não existe um único “melhor investimento”, porque a escolha precisa ser relacionada aos objetivos e às características do investidor.
Portanto:
primeiro determine para que serve o dinheiro.
Depois avalie onde ele poderá ficar.
A primeira meta deveria ser a reserva de emergência?
Para quem ainda não possui nenhuma proteção financeira, construir uma reserva para imprevistos costuma ser uma etapa importante do planejamento.
Ela existe para situações que fogem do orçamento normal, como perda inesperada de renda, reparos urgentes e outras despesas realmente imprevistas.
O Portal do Investidor aborda a reserva para emergências dentro do planejamento financeiro e explica que o tamanho da reserva deve considerar fatores pessoais, como estabilidade da renda e realidade familiar.
Nós já tratamos detalhadamente dessa etapa no guia sobre como montar uma reserva de emergência.
Isso ajuda a não misturar dois objetivos:
quanto guardar mensalmente é uma decisão relacionada ao fluxo de caixa.
quanto acumular na reserva depende do nível de proteção financeira necessário.
Como dividir o valor que você consegue guardar
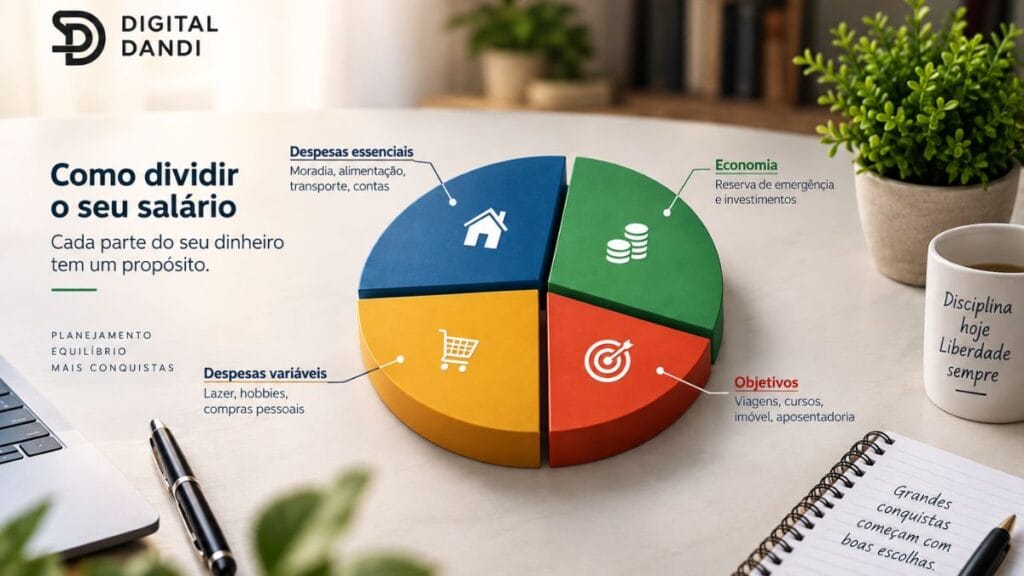
Imagine que, depois de analisar seu orçamento, você descobriu que consegue separar R$ 600 por mês.
Não existe uma divisão universal para esses R$ 600.
Se você ainda não possui reserva de emergência, pode fazer sentido concentrar inicialmente uma parcela maior nesse objetivo.
Se a reserva já está adequada à sua realidade, o dinheiro pode ser distribuído entre objetivos de curto, médio e longo prazo.
Um exemplo hipotético:
R$ 300 → reserva financeira
R$ 150 → objetivo de médio prazo
R$ 150 → objetivo de longo prazo
Depois que a reserva atingir o valor estabelecido no planejamento, os R$ 300 podem ser redirecionados para outro objetivo.
Esse exemplo é meramente educacional.
A divisão adequada depende dos objetivos, prazos e situação financeira de cada pessoa.
Quanto guardar para quem possui renda variável?
Quem trabalha por comissão, como autônomo ou possui renda irregular enfrenta um problema adicional.
Guardar sempre uma quantia fixa pode ser difícil.
Uma alternativa é trabalhar com um percentual da renda recebida em vez de um valor absoluto.
Por exemplo, se a meta pessoal for 10%:
mês de R$ 3.000 → R$ 300;
mês de R$ 5.000 → R$ 500;
mês de R$ 7.000 → R$ 700.
Outra possibilidade é construir o orçamento com base em uma renda conservadora e utilizar parte dos meses melhores para fortalecer reservas.
Quanto maior a instabilidade da renda, mais importante se torna avaliar cuidadosamente a proteção necessária para períodos de menor faturamento.
Aumentou o salário? Cuidado com a inflação do estilo de vida
Um aumento de renda cria uma oportunidade importante.
Mas também cria uma tentação: aumentar imediatamente o padrão de consumo.
Se alguém recebe R$ 4.000 e passa para R$ 5.000, não precisa necessariamente aumentar seus gastos em R$ 1.000.
Uma parte do aumento pode melhorar a qualidade de vida.
Outra pode aumentar a taxa de poupança.
Por exemplo:
Antes
R$ 4.000 de renda
R$ 400 guardados
Taxa de poupança = 10%
Depois
R$ 5.000 de renda
R$ 750 guardados
Taxa de poupança = 15%
A pessoa aumentou o consumo disponível e, simultaneamente, elevou o valor destinado aos objetivos.
Esse tipo de decisão pode transformar aumento de renda em progresso financeiro, e não apenas em aumento permanente das despesas.
Quanto guardar do salário para alcançar independência financeira?
Aqui não existe uma resposta simples.
Independência financeira depende de diversas variáveis:
- patrimônio acumulado;
- nível de despesas;
- prazo;
- rentabilidade;
- inflação;
- tributação;
- riscos;
- fontes de renda;
- objetivos pessoais.
Por isso, não seria responsável afirmar que guardar 10%, 20% ou 30% automaticamente levará alguém à independência financeira.
Uma taxa de poupança maior pode acelerar a acumulação de recursos, mas o resultado depende de muitas outras variáveis.
Quem quiser entender melhor esse objetivo pode continuar pelo nosso guia sobre independência financeira.
A ideia importante aqui é outra:
quanto mais ambicioso o objetivo, maior tende a ser a necessidade de alinhar renda, despesas, taxa de poupança, prazo e estratégia.
Guardar mais ou investir melhor: o que importa mais?
Essa é uma dúvida comum, especialmente entre iniciantes.
Imagine duas pessoas começando praticamente do zero.
Uma passa semanas procurando um investimento que possa render um pouco mais, mas consegue investir apenas R$ 50 por mês.
Outra trabalha para organizar o orçamento e consegue elevar gradualmente os aportes de R$ 200 para R$ 400.
Nos primeiros estágios de construção patrimonial, a capacidade de poupar e aportar pode ter grande relevância.
Isso não significa ignorar rentabilidade, risco, custos ou inflação.
Significa apenas entender que nenhum investimento corrige automaticamente um orçamento permanentemente desequilibrado.
Primeiro você cria capacidade de guardar.
Depois decide como alocar os recursos de acordo com objetivos e riscos.
Se você está começando a pensar nessa segunda etapa, nosso conteúdo sobre o que é renda passiva ajuda a compreender a diferença entre acumular patrimônio e construir possíveis fontes de renda.
Como criar uma meta realista de economia mensal
Uma boa meta pode ser construída em cinco etapas.
1. Descubra sua renda líquida real
Use aquilo que efetivamente entra na sua conta.
Não o salário bruto.
2. Registre suas despesas
Separe despesas essenciais, compromissos financeiros e gastos ajustáveis.
3. Identifique sua capacidade atual
Não comece pelo percentual que gostaria de guardar.
Comece pelo que seu orçamento comporta hoje.
4. Defina um percentual inicial
Pode ser 3%, 5%, 10%, 15%, 20% ou outro valor.
O número precisa ser sustentável.
5. Estabeleça momentos de revisão
A cada mudança importante de renda ou despesas, reavalie.
Recebeu aumento?
Terminou uma parcela?
Quitou uma dívida?
Reduziu uma despesa permanente?
Esses momentos podem permitir elevar a taxa de poupança sem exigir cortes adicionais.
Um exemplo completo de planejamento
Considere uma pessoa com:
Renda líquida: R$ 4.500
Despesas:
Moradia: R$ 1.300
Alimentação: R$ 800
Transporte: R$ 500
Contas: R$ 400
Saúde: R$ 250
Lazer e despesas pessoais: R$ 600
Outros compromissos: R$ 200
Total:
R$ 4.050
Restam:
R$ 450
Isso corresponde a:
450 ÷ 4.500 × 100 = 10% da renda
Em vez de decidir que deveria obrigatoriamente guardar R$ 900 porque deseja atingir 20%, essa pessoa pode começar com R$ 450.
Depois pode analisar se existem despesas ajustáveis.
Se conseguir liberar mais R$ 100:
R$ 550 ÷ R$ 4.500 × 100 = aproximadamente 12,2%.
Mais tarde, um aumento de renda ou encerramento de alguma despesa pode permitir outra evolução.
É assim que uma meta deixa de ser abstrata e passa a fazer parte de uma organização financeira realista.
O erro de transformar economia em privação permanente
Existe outro extremo que merece atenção.
Depois de aprender sobre finanças, algumas pessoas passam a enxergar qualquer gasto não essencial como erro.
Isso também pode prejudicar o planejamento.
Um plano que elimina completamente lazer e pequenas escolhas pessoais pode funcionar durante algumas semanas, mas ser difícil de sustentar por anos.
Um conteúdo educacional do Portal do Investidor sobre planejamento e gestão de reservas financeiras aborda justamente a necessidade de equilibrar objetivos financeiros, reservas e decisões presentes.
Planejamento financeiro não deveria significar simplesmente gastar o mínimo possível.
Significa usar recursos de forma coerente com prioridades presentes e futuras.
Consistência é mais importante do que começar com um percentual alto
Imagine duas estratégias.
Pessoa A: decide guardar 30%.
Consegue durante dois meses.
No terceiro, utiliza tudo que havia acumulado e abandona o plano.
Pessoa B: começa com 5%.
Mantém durante seis meses.
Depois aumenta para 8%.
Mais tarde chega a 10%.
Qual comportamento possui maior chance de se transformar em hábito?
É por isso que a pergunta quanto guardar do salário não deveria ser respondida apenas com uma porcentagem.
A construção de patrimônio normalmente exige repetição.
E repetição depende de uma estratégia que caiba na vida real.
Como automatizar o hábito de guardar dinheiro
Depois que você determinar um percentual sustentável, pode reduzir a dependência da força de vontade.
Uma possibilidade é programar uma transferência automática próxima à data em que recebe.
Por exemplo:
salário recebido → despesas planejadas → transferência para o objetivo financeiro.
O dinheiro deixa de depender todos os meses da decisão:
“Será que este mês eu guardo?”
A decisão já foi tomada durante o planejamento.
Esse mecanismo combina especialmente bem com os princípios que explicamos no artigo sobre como criar disciplina financeira e manter bons hábitos com dinheiro: tornar o comportamento desejado mais previsível e menos dependente de decisões repetidas.
O que fazer depois que começar a guardar dinheiro
Guardar é apenas uma etapa.
Com o tempo, você deverá responder outras perguntas:
Para que estou guardando?
Quando precisarei desse dinheiro?
Qual nível de risco posso assumir?
Preciso de liquidez?
O objetivo é proteção, compra futura ou formação de patrimônio?
O Portal do Investidor explica o conceito de suitability e perfil do investidor, reforçando a importância de considerar características, objetivos e tolerância a risco na avaliação de investimentos.
Essa distinção é particularmente importante para iniciantes.
Não escolha primeiro o investimento para depois inventar um objetivo.
Defina o objetivo e depois avalie os instrumentos compatíveis com ele.
Então, afinal, quanto devo guardar do meu salário?
Uma maneira prática de responder é:
Se hoje você não guarda nada: comece com um valor pequeno que realmente consiga manter.
Se seu orçamento está começando a se organizar: 5% pode funcionar como referência inicial, quando houver capacidade para isso.
Se já existe alguma folga: você pode avaliar uma progressão para 10% ou outro percentual compatível.
Se possui orçamento equilibrado e capacidade maior: percentuais como 15% ou 20% podem ser utilizados como metas pessoais.
Se consegue guardar mais sem prejudicar necessidades e objetivos presentes: não existe motivo para limitar artificialmente a poupança a 20%.
O número não é o objetivo final.
O objetivo é construir uma relação sustentável entre:
renda → despesas → poupança → objetivos.
Conclusão
Então, quanto guardar do salário por mês?
Não existe um número mágico.
Percentuais como 5%, 10% ou 20% podem funcionar como referências para diferentes situações, mas não deveriam ser transformados em regras universais.
Quem está começando pode precisar guardar menos.
Quem possui maior capacidade pode superar 20%.
O que importa é encontrar um valor que permita guardar dinheiro com regularidade sem comprometer despesas essenciais e aumentar gradualmente essa capacidade quando houver espaço.
Antes de decidir quanto economizar por mês, conheça seu orçamento.
Depois estabeleça seus objetivos.
Crie uma taxa de poupança realista.
Construa sua reserva.
E só então avance para decisões de investimento compatíveis com prazo, liquidez, risco e finalidade.
Esse processo é menos chamativo do que procurar uma porcentagem perfeita, mas cria algo muito mais importante: planejamento financeiro e organização financeira capazes de sobreviver à vida real.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Produtos financeiros envolvem riscos, custos, regras de liquidez e características próprias. Antes de tomar qualquer decisão financeira, avalie sua situação pessoal e as condições específicas de cada produto.
Perguntas importantes sobre quanto guardar do salário
Devo calcular a porcentagem sobre o salário bruto ou líquido?
Para o orçamento pessoal, normalmente é mais prático trabalhar com a renda líquida efetivamente disponível. É esse dinheiro que poderá ser distribuído entre despesas, reservas e demais objetivos.
Quem ganha pouco também deve tentar guardar dinheiro?
Quando houver espaço no orçamento, mesmo uma quantia pequena pode ajudar a iniciar uma reserva e desenvolver regularidade. Porém, despesas essenciais vêm primeiro; se a renda não cobre necessidades básicas, estabelecer uma porcentagem rígida pode ser pouco realista.
Recebi renda extra. Preciso guardar a mesma porcentagem do salário?
Não necessariamente. Décimo terceiro, bônus, comissão e outras rendas extras podem ser distribuídos de acordo com prioridades como dívidas, reserva, despesas previstas e objetivos. Decidir antecipadamente o destino desse dinheiro pode evitar que toda a entrada adicional seja absorvida pelo consumo.
É melhor guardar um valor fixo ou uma porcentagem?
Para renda estável, os dois métodos podem funcionar. Para renda variável, uma porcentagem pode acompanhar melhor as oscilações mensais, enquanto um valor mínimo pode ser útil quando existe uma base previsível de receita.
Preciso aumentar minha economia todos os anos?
Não existe obrigação de aumentar em uma data específica. Uma abordagem mais útil é revisar a taxa de poupança quando houver mudanças relevantes na renda, nas despesas, nas dívidas ou nos objetivos.
