

Atualizado em 23/09/2026 às 01:51
⏱️Tempo de leitura: 15 minutos
Você já decidiu economizar dinheiro e, algumas semanas depois, percebeu que voltou aos mesmos hábitos?
Ou começou o mês determinado a controlar os gastos, mas abandonou o orçamento antes de chegar ao próximo salário?
Esse comportamento é mais comum do que parece. Saber que é importante gastar menos do que ganha, evitar compras impulsivas e guardar dinheiro não significa necessariamente conseguir fazer isso todos os meses.
É justamente aí que entra a disciplina financeira.
Ter disciplina financeira não significa deixar de aproveitar a vida, cortar todos os pequenos prazeres ou controlar cada centavo de maneira obsessiva. Significa criar hábitos que tornem suas decisões financeiras mais conscientes e consistentes.
E existe uma boa notícia: você não precisa mudar toda a sua vida financeira de uma vez.
Neste guia, você vai aprender como desenvolver disciplina financeira, organizar seus gastos, reduzir decisões impulsivas e construir hábitos com dinheiro que sejam possíveis de manter no longo prazo.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa. As estratégias apresentadas devem ser adaptadas à renda, às despesas, às dívidas, às responsabilidades e aos objetivos de cada pessoa.
O que é disciplina financeira?
Disciplina financeira é a capacidade de manter comportamentos relacionados ao dinheiro de maneira consistente, mesmo quando existe uma alternativa mais tentadora no curto prazo.
Na prática, isso pode significar:
- acompanhar suas despesas;
- respeitar limites definidos no orçamento;
- evitar compras impulsivas;
- guardar dinheiro regularmente quando houver capacidade financeira;
- planejar despesas futuras;
- manter objetivos financeiros;
- rever decisões quando sua realidade mudar.
O Portal do Investidor destaca a disciplina como um componente importante do planejamento financeiro e relaciona sua aplicação a comportamentos como economizar regularmente, acompanhar despesas e reduzir decisões impulsivas.
Mas disciplina não deve ser confundida com perfeição.
Você pode gastar mais do que planejou em determinado mês, esquecer de registrar uma despesa ou precisar utilizar dinheiro que estava destinado a outro objetivo.
O importante é conseguir retomar o sistema, em vez de interpretar um desvio como motivo para abandoná-lo completamente.
Por que é tão difícil manter bons hábitos com dinheiro?
Existe uma diferença enorme entre compreender uma regra e transformá-la em comportamento.
Pense em algumas recomendações financeiras bastante conhecidas:
“Gaste menos do que ganha.”
“Evite dívidas desnecessárias.”
“Faça um orçamento.”
“Guarde dinheiro.”
A teoria parece simples.
O problema aparece quando ela encontra a vida real.
Cansaço, publicidade, emoções, facilidade de pagamento, pressão social e busca por recompensas imediatas podem interferir nas decisões.
O Portal do Investidor chama atenção justamente para o conflito entre recompensa imediata e segurança futura, além do papel das emoções e dos vieses nas escolhas financeiras.
Isso ajuda a entender por que disciplina financeira não deveria depender apenas de força de vontade.
Um sistema simples pode funcionar melhor do que precisar tomar a decisão “certa” novamente todos os dias.
Disciplina financeira não é viver sem gastar
Existe uma interpretação que pode transformar organização financeira em sofrimento:
“Para ser disciplinado, preciso cortar tudo.”
Não.
Imagine alguém que cria um orçamento tão restritivo que não reserva nenhum dinheiro para lazer.
Durante algumas semanas, consegue seguir o plano.
Depois, surge uma compra, um passeio ou uma saída com amigos.
A pessoa gasta.
Sente que “estragou tudo”.
E abandona o planejamento.
Um plano sustentável precisa considerar que dinheiro também é utilizado para viver no presente.
O próprio Portal do Investidor aborda a possibilidade de pequenas recompensas planejadas como uma forma de conciliar objetivos futuros e consumo presente, em vez de tratar prazer e planejamento como incompatíveis.
A disciplina financeira sustentável não pergunta:
“Como posso gastar o mínimo possível?”
Ela pergunta:
“Como posso utilizar meu dinheiro de acordo com minhas prioridades sem comprometer minha realidade financeira?”
O primeiro passo: descubra para onde seu dinheiro está indo
Antes de tentar mudar seus hábitos financeiros, você precisa enxergá-los.
Durante um mês, registre suas despesas.
Não precisa começar com uma planilha complicada.
Você pode utilizar:
- aplicativo;
- planilha;
- bloco de notas;
- caderno;
- ferramenta do próprio banco.
Escolha o método que você realmente consegue manter.
O Banco Central orienta começar o orçamento registrando as despesas e, depois, agrupá-las em categorias. Isso ajuda a construir uma visão mais fiel de como o dinheiro é utilizado.
Você pode utilizar categorias como:
| Categoria | Exemplos |
|---|---|
| Moradia | aluguel, condomínio, energia |
| Alimentação | supermercado, padaria, refeições |
| Transporte | combustível, ônibus, aplicativos |
| Saúde | medicamentos, consultas |
| Educação | cursos, livros |
| Lazer | cinema, viagens, restaurantes |
| Financeiro | parcelas, tarifas, dívidas |
| Outros | despesas que não entram nas anteriores |
O objetivo inicial não é se culpar pelo que gastou.
É descobrir o padrão.
Faça uma fotografia da sua vida financeira
Depois de registrar os gastos, responda a quatro perguntas:
Quanto entra por mês?
Quanto sai?
Para onde o dinheiro está indo?
Quanto sobra — ou falta — normalmente?
O Banco Central apresenta o orçamento como uma ferramenta para conhecer a realidade financeira, identificar hábitos de consumo, definir prioridades e administrar melhor receitas e despesas.
Se suas despesas são superiores à renda, sua prioridade será diferente da de alguém que possui excedente mensal.
Se existem dívidas em atraso, talvez seja necessário trabalhar primeiro na reorganização delas.
Nesse caso, nosso guia sobre como sair das dívidas apresenta um caminho específico para organizar essa situação.
A disciplina financeira começa pela realidade, não pelo orçamento idealizado que gostaríamos de ter.
Defina um objetivo para o seu dinheiro
Economizar apenas “porque é importante economizar” pode ser pouco motivador.
Compare:
“Preciso guardar dinheiro.”
com:
“Quero construir minha reserva de emergência.”
Ou:
“Quero juntar R$ 3.000 para determinado objetivo.”
O segundo formato oferece uma direção mais concreta.
Seus objetivos podem envolver:
- organizar dívidas;
- construir uma reserva;
- realizar uma viagem;
- pagar um curso;
- trocar de carro;
- comprar um imóvel;
- preparar-se para despesas futuras;
- construir patrimônio ao longo do tempo.
O planejamento financeiro envolve justamente transformar objetivos em ações e acompanhar se essas ações continuam adequadas à realidade.
Não é necessário começar com dez metas.
Escolha uma.
Transforme objetivos grandes em ações pequenas
Imagine que uma pessoa queira juntar R$ 6.000.
Pensar apenas nos R$ 6.000 pode fazer o objetivo parecer distante.
Mas ele pode ser dividido.
Por exemplo:
R$ 6.000 em 24 meses corresponderiam, em uma divisão simples e sem considerar rendimentos, a R$ 250 por mês.
Isso não significa que R$ 250 seja adequado para todas as pessoas.
Para alguém, pode ser confortável.
Para outra pessoa, impossível.
O valor precisa respeitar sua realidade.
Se hoje só é possível começar com R$ 50, começar com R$ 50 pode ser mais sustentável do que estabelecer R$ 500, falhar todos os meses e desistir.
Disciplina financeira depende mais de consistência possível do que de metas impressionantes.
Crie um orçamento que você consiga seguir
Um orçamento não deveria ser uma punição.
Ele deveria responder:
Quanto posso gastar sem comprometer aquilo que considero prioritário?
Você pode começar separando:
Despesas essenciais
Moradia, alimentação, transporte, saúde e outras necessidades.
Compromissos financeiros
Parcelas, financiamentos ou dívidas existentes.
Objetivos
Reserva, projetos e outras metas.
Gastos pessoais e lazer
Dinheiro utilizado para aproveitar o presente dentro daquilo que cabe no orçamento.
As proporções entre essas categorias não precisam ser iguais para todo mundo.
Uma família com filhos, alguém que mora sozinho e uma pessoa que vive com os pais possuem realidades completamente diferentes.
Por isso, cuidado com regras universais que determinam exatamente quanto “todo mundo” deveria gastar em cada categoria.
O melhor orçamento é aquele que representa sua renda, suas responsabilidades e suas prioridades.
Use o princípio: planejar, registrar, agrupar e avaliar
O material de educação financeira do Banco Central apresenta um processo de orçamento baseado em quatro etapas:
planejamento → registro → agrupamento → avaliação.
Essa estrutura é extremamente útil para desenvolver disciplina financeira.
Planejamento
Antes do mês começar, estime suas receitas e despesas.
Registro
Durante o mês, registre o que realmente aconteceu.
Agrupamento
Organize as despesas por categorias.
Avaliação
Compare o planejado com o realizado.
Então ajuste o mês seguinte.
Perceba a diferença:
O orçamento deixa de ser um documento criado uma vez e esquecido.
Ele vira um ciclo de melhoria.
Automatize o que puder
Uma maneira de reduzir a dependência da força de vontade é automatizar algumas decisões.
Imagine que você queira construir uma reserva.
Em vez de esperar chegar ao último dia do mês para descobrir se sobrou dinheiro, pode programar uma transferência para uma data compatível com o recebimento da sua renda desde que o valor caiba no orçamento e não comprometa despesas prioritárias.
A lógica é simples:
decidir uma vez pode ser mais fácil do que decidir novamente todos os meses.
Você também pode utilizar automações para:
- pagar contas recorrentes;
- transferir valores destinados a objetivos;
- receber alertas de vencimentos;
- acompanhar limites.
Automatização não substitui acompanhamento.
Mas pode reduzir esquecimentos e decisões repetitivas.
Separe o dinheiro por finalidade
Outro hábito simples é deixar claro para que determinado dinheiro existe.
Por exemplo:
- despesas do mês;
- reserva de emergência;
- viagem;
- impostos anuais;
- manutenção do carro;
- outros objetivos.
Isso pode ser feito com contas, subcontas, “caixinhas” ou simplesmente por meio de uma planilha.
O importante é evitar a sensação de que todo o saldo disponível pode ser gasto livremente.
Se R$ 2.000 estão reservados para uma despesa futura, enxergar R$ 2.000 na conta não deveria significar automaticamente que existem R$ 2.000 disponíveis para consumo.
Construa sua reserva de emergência
Um dos objetivos que podem fazer parte da organização financeira é criar uma reserva para despesas inesperadas.
Problemas no carro, reparos domésticos, perda temporária de renda ou outras situações podem surgir sem aviso.
Sem recursos disponíveis, um imprevisto pode acabar sendo financiado por crédito ou gerar novas dívidas.
Por isso, depois de organizar o orçamento e considerando sua situação financeira, vale estudar a construção de uma reserva.
Temos um guia específico explicando como montar uma reserva de emergência, incluindo como pensar no valor e nas características que devem ser observadas ao escolher onde manter esse dinheiro.
Crie barreiras contra compras por impulso
Uma compra impulsiva normalmente precisa ser fácil.
Então podemos tornar a decisão um pouco mais lenta.
Algumas possibilidades:
Espere antes de comprar
Para compras não essenciais, estabeleça um período de espera.
Pode ser 24 horas, 48 horas ou outro prazo adequado.
O objetivo não é proibir a compra.
É separar vontade imediata de decisão consciente.
Retire cartões salvos
Um clique a mais pode criar alguns segundos extras para reconsiderar a compra.
Evite navegar em lojas sem objetivo
Se você entra constantemente em aplicativos de compras apenas para “dar uma olhada”, aumenta sua exposição a estímulos comerciais.
Pergunte de qual categoria sairá o dinheiro
Em vez de perguntar:
“Eu consigo pagar?”
pergunte:
“De onde esse dinheiro vai sair?”
Lazer?
Reserva?
Alimentação?
Outra meta?
A compra deixa de existir isoladamente e passa a competir com outras prioridades.
O material de educação financeira do Banco Central também chama atenção para compras não planejadas e para a influência do marketing sobre o consumo.
Cuidado com o cartão de crédito
O cartão não é necessariamente um problema.
O problema pode surgir quando ele dificulta a percepção de quanto já foi comprometido da renda futura.
Imagine várias compras pequenas:
R$ 29
R$ 47
R$ 65
R$ 39
R$ 82
Separadamente, parecem pouco.
Somadas:
R$ 262.
Acrescente assinaturas, parcelas e outras compras e a fatura pode crescer sem que você perceba.
Uma prática útil é tratar a compra no cartão como gasto no momento da compra, não apenas quando a fatura chegar.
Se comprou hoje, registre hoje.
Isso melhora a percepção do comprometimento do orçamento.
Parcelamento não torna uma compra mais barata
“São apenas 10 parcelas de R$ 100.”
Essa frase direciona a atenção para a parcela.
Mas o compromisso total é de R$ 1.000, sem considerar eventuais encargos quando houver.
Antes de parcelar, pergunte:
- qual é o valor total?
- existem juros ou outros custos?
- quantas parcelas já existem no orçamento?
- quanto da renda dos próximos meses já está comprometido?
- a compra continua fazendo sentido considerando outras prioridades?
Disciplina financeira também significa considerar o efeito futuro das decisões tomadas hoje.
Planeje despesas que parecem inesperadas, mas não são
IPVA.
IPTU.
Material escolar.
Seguro.
Manutenção.
Presentes de Natal.
Aniversários.
Muitas dessas despesas parecem “surpresas” quando chegam, mas são previsíveis.
O material de gestão de finanças pessoais do Banco Central chama atenção para despesas sazonais que podem provocar dificuldades quando ficam fora do planejamento.
Imagine uma despesa anual prevista de R$ 1.200.
Em vez de descobrir como pagar R$ 1.200 quando ela chegar, uma estratégia possível seria reservar gradualmente ao longo dos meses anteriores, conforme sua capacidade.
A disciplina financeira fica mais fácil quando o previsível deixa de ser tratado como emergência.
Faça uma reunião financeira de 15 minutos por semana
Você não precisa passar horas olhando planilhas.
Escolha um dia.
Reserve aproximadamente 15 minutos.
Confira:
- quanto gastou;
- quais contas estão próximas;
- como está o cartão;
- se ocorreu algum gasto inesperado;
- se suas metas continuam possíveis.
Depois encerre.
Essa pequena revisão reduz a chance de descobrir problemas apenas no final do mês.
Também transforma organização financeira em rotina, e não em uma tarefa que você só realiza quando algo dá errado.
Crie um “dia do dinheiro”
Além da revisão semanal, você pode escolher um momento mensal para organizar o próximo ciclo.
Por exemplo, próximo à data em que recebe sua principal renda.
Nesse dia:
- confira receitas;
- revise contas;
- planeje despesas;
- considere gastos sazonais;
- ajuste metas;
- avalie o mês anterior.
O importante não é o nome da rotina.
É criar um gatilho recorrente para cuidar das finanças.
Como manter a disciplina financeira quando a renda é baixa?
Essa questão merece cuidado.
Disciplina financeira não aumenta automaticamente a renda e não resolve situações em que as despesas essenciais já consomem praticamente todos os recursos disponíveis.
Quando a margem financeira é pequena, dizer simplesmente “economize mais” pode ignorar a realidade.
Nesse cenário, o primeiro objetivo pode ser:
- entender exatamente as despesas;
- identificar prioridades;
- evitar custos desnecessários quando possível;
- reorganizar dívidas;
- planejar despesas previsíveis;
- buscar formas viáveis de aumentar renda, quando houver oportunidade.
O valor poupado também não precisa ser comparado ao de outras pessoas.
Guardar R$ 20 pode representar pouco para uma pessoa e um esforço significativo para outra.
Disciplina deve ser medida em relação à sua realidade, não à renda de outra pessoa.
E quando não sobra dinheiro no fim do mês?
Primeiro descubra o motivo.
Existem pelo menos três situações diferentes:
As despesas essenciais consomem toda a renda
Talvez exista pouca margem para cortes.
Existem despesas ajustáveis
O orçamento pode revelar gastos que podem ser reduzidos sem comprometer necessidades essenciais.
Existem dívidas comprometendo a renda
Nesse caso, reorganizar o endividamento pode precisar vir antes de determinadas metas de poupança.
É por isso que registrar despesas é tão importante.
Sem diagnóstico, qualquer recomendação vira palpite.
Não aumente automaticamente o padrão de vida quando a renda subir
Imagine que sua renda aumente R$ 500.
É fácil permitir que novas despesas consumam os mesmos R$ 500.
Um serviço novo.
Uma assinatura.
Mais refeições fora.
Uma parcela.
Quando percebe, sua renda aumentou, mas sua margem financeira continua exatamente igual.
Isso não significa que você não possa melhorar seu padrão de vida.
A questão é decidir conscientemente quanto do aumento será destinado ao presente e quanto poderá fortalecer outros objetivos.
Use metas realistas, não metas perfeitas
Imagine alguém que nunca conseguiu guardar dinheiro e estabelece:
“A partir de agora vou economizar 40% de tudo que ganho.”
Talvez funcione.
Talvez seja completamente incompatível com suas despesas.
Quando a meta falha, a pessoa pode interpretar isso como falta de disciplina.
Mas o problema pode estar no plano.
Uma meta melhor é aquela que:
- cabe no orçamento;
- pode ser repetida;
- possui finalidade;
- pode ser ajustada;
- não depende de um mês perfeito.
O objetivo não é impressionar.
É continuar.
O que fazer quando você sair do planejamento?
Você vai sair em algum momento.
Uma despesa inesperada aparece.
Um mês fica mais caro.
Você compra algo que não estava planejado.
A resposta mais útil não é:
“Fracassei.”
É:
“O que preciso ajustar?”
Pergunte:
O gasto foi excepcional?
Meu orçamento estava irrealista?
Existe uma categoria subestimada?
Preciso reduzir outra despesa?
Minha renda mudou?
Existe uma nova prioridade?
Disciplina financeira não é nunca cometer desvios.
É não transformar um desvio em abandono permanente.
Como criar bons hábitos financeiros na prática
Se você quiser começar de maneira simples, experimente este processo:
Semana 1 — Observe
Registre tudo que gastar.
Não tente mudar tudo ainda.
Semana 2 — Organize
Agrupe as despesas e identifique padrões.
Semana 3 — Escolha uma mudança
Pode ser reduzir uma categoria, começar uma pequena reserva ou organizar uma dívida.
Apenas uma.
Semana 4 — Revise
Veja o que funcionou.
Ajuste.
Repita.
Essa abordagem evita tentar transformar dez comportamentos simultaneamente.
Uma forma de tornar esse hábito mais concreto é definir quanto guardar do salário por mês de acordo com a sua realidade.
Disciplina financeira em 30 dias: exemplo prático
Imagine uma pessoa fictícia chamada Ana.
Ela recebe R$ 4.000 líquidos por mês.
Não utilizaremos percentuais universais. Vamos apenas observar um exemplo hipotético.
Depois de registrar seus gastos, Ana percebe que utiliza R$ 4.050 em um mês típico.
Ou seja, existe um déficit aproximado de R$ 50.
Ela também descobre que algumas despesas variáveis podem ser revistas sem comprometer suas necessidades.
No primeiro mês, Ana não tenta investir, montar uma carteira ou atingir uma meta ambiciosa.
Sua primeira meta é simplesmente:
parar de gastar mais do que recebe.
Ela reorganiza R$ 150 em despesas ajustáveis.
Agora:
Renda: R$ 4.000
Despesas: R$ 3.900
Margem: R$ 100
No mês seguinte, decide direcionar parte dessa margem para sua reserva, mantendo espaço para variações.
Esse exemplo não é uma recomendação de valores.
Ele mostra uma ordem lógica:
diagnóstico → ajuste → margem → objetivo.
Disciplina financeira e independência financeira
Disciplina também está relacionada a objetivos de prazo mais longo.
A independência financeira não acontece apenas porque alguém conhece investimentos.
Ela envolve decisões sobre renda, gastos, poupança, objetivos e uso do dinheiro ao longo do tempo.
Por isso, organização financeira e investimento não deveriam ser tratados como mundos separados.
Se esse é um objetivo que você deseja estudar, veja nosso conteúdo sobre independência financeira.
Primeiro constrói-se o processo.
Depois ele pode ser aperfeiçoado.
O papel da mentalidade financeira
Nossas decisões financeiras também são influenciadas por crenças, experiências e comportamentos.
Algumas pessoas associam dinheiro exclusivamente a segurança.
Outras a status.
Outras a liberdade.
Outras a ansiedade.
Compreender essa relação pode ajudar a identificar padrões como:
“Quando estou estressado, compro.”
“Quando recebo um dinheiro extra, sinto que preciso gastá-lo.”
“Evito olhar minhas contas porque fico ansioso.”
“Compro para acompanhar o padrão das pessoas ao meu redor.”
Reconhecer esses padrões não resolve automaticamente o problema.
Mas torna mais fácil perceber o que acontece antes da decisão financeira.
Temos um conteúdo específico sobre mentalidade financeira para aprofundar essa parte comportamental.
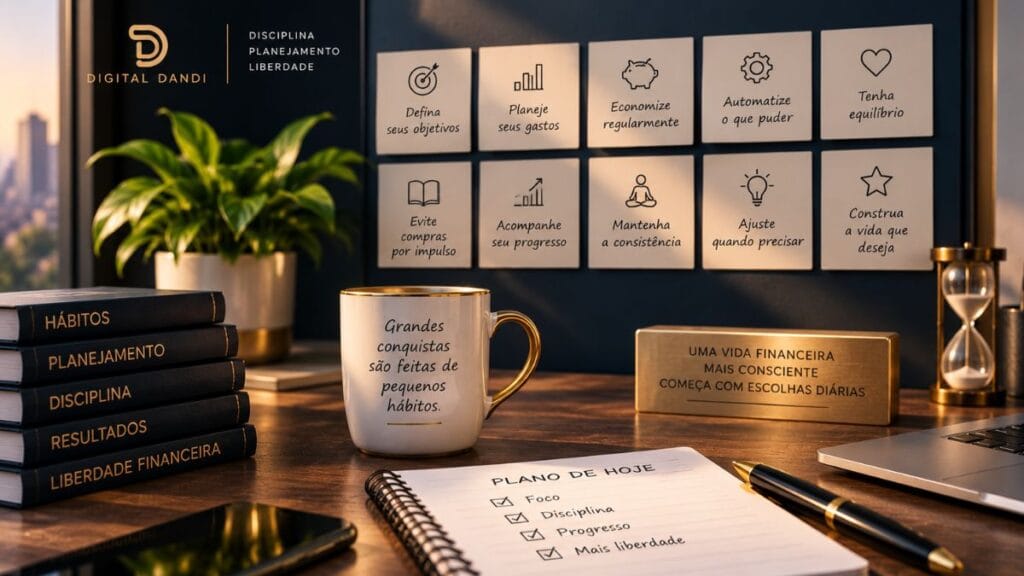
10 hábitos para melhorar sua disciplina financeira
Se tivéssemos que transformar este guia em ações práticas, seriam estas:
- Registre seus gastos.
- Saiba quanto entra e quanto sai.
- Defina uma prioridade financeira.
- Planeje antes de gastar.
- Automatize decisões recorrentes quando fizer sentido.
- Crie barreiras para compras impulsivas.
- Planeje despesas anuais.
- Faça uma revisão semanal curta.
- Ajuste o orçamento quando sua realidade mudar.
- Depois de um erro, retome o plano.
Nenhum desses hábitos precisa ser executado perfeitamente.
O que importa é criar um sistema simples o suficiente para continuar existindo daqui a seis meses.
Erros que prejudicam a disciplina financeira
Tentar mudar tudo de uma vez
Muitas mudanças simultâneas tornam o processo mais difícil de manter.
Criar um orçamento impossível
Se não existe espaço para nenhum gasto pessoal, o plano pode se tornar insustentável.
Depender apenas de força de vontade
Automação, limites e rotinas podem reduzir a quantidade de decisões necessárias.
Não acompanhar as despesas
Sem acompanhamento, fica difícil descobrir onde o planejamento deixou de funcionar.
Confundir renda maior com organização
Ganhar mais pode aumentar a margem financeira, mas não substitui planejamento.
Copiar o orçamento de outra pessoa
Famílias, rendas e responsabilidades são diferentes.
Desistir depois de um mês ruim
Um orçamento precisa ser ajustável.
Checklist mensal de disciplina financeira
No final de cada mês, responda:
Receitas
- Quanto entrou?
- Houve alguma mudança na renda?
Despesas
- Quanto saiu?
- Quais categorias ficaram acima do previsto?
Dívidas
- Existem parcelas ou compromissos que precisam de atenção?
Objetivos
- Consegui avançar?
- A meta continua realista?
Próximo mês
- Existe alguma despesa sazonal chegando?
- Preciso ajustar alguma categoria?
Se você consegue responder essas perguntas, já possui muito mais informação para tomar decisões no mês seguinte.
Conclusão
Criar disciplina financeira não significa transformar sua vida em uma sequência de restrições.
Significa saber para onde seu dinheiro está indo e decidir, cada vez mais conscientemente, para onde você quer que ele vá.
Comece pequeno.
Registre.
Planeje.
Escolha uma prioridade.
Crie uma rotina.
Automatize o que fizer sentido.
Revise.
E ajuste quando necessário.
Um mês fora do planejamento não apaga o que você já construiu.
O objetivo não é executar um orçamento perfeito para sempre.
É desenvolver bons hábitos com dinheiro que continuem funcionando quando a motivação inicial desaparecer.
Essa é uma diferença importante entre apenas saber o que fazer com o dinheiro e realmente construir uma rotina financeira capaz de durar.
Transparência editorial: o Digital Dandi produz conteúdo educacional sobre finanças, investimentos e desenvolvimento pessoal. Este artigo não substitui orientação financeira individualizada e não constitui recomendação de produtos ou investimentos.
Perguntas frequentes sobre disciplina financeira
O que é disciplina financeira?
É a capacidade de manter comportamentos financeiros consistentes, como planejar gastos, acompanhar despesas e trabalhar em direção a objetivos compatíveis com sua realidade.
Como ter disciplina financeira?
Comece registrando suas despesas, organize um orçamento simples, escolha uma prioridade e crie uma rotina periódica para acompanhar o progresso.
Preciso anotar todos os gastos?
Registrar os gastos durante um período ajuda a entender seus hábitos e construir um orçamento mais realista. Depois, o método de acompanhamento pode ser adaptado àquilo que você consegue manter.
Quanto devo guardar por mês?
Não existe um valor adequado para todas as pessoas. Ele depende da renda, despesas essenciais, dívidas, responsabilidades e objetivos. Nosso próximo artigo de finanças tratará especificamente de quanto guardar do salário por mês.
Como evitar compras por impulso?
Criar um intervalo antes da compra, retirar cartões salvos, limitar exposição a ofertas e identificar de qual objetivo o dinheiro sairia são algumas estratégias possíveis.
Posso ter lazer e ainda ser disciplinado financeiramente?
Sim. Um orçamento sustentável pode incluir lazer e gastos pessoais desde que estejam compatíveis com sua realidade e prioridades.
O que fazer quando não sobra dinheiro?
Primeiro identifique se o problema está nas despesas essenciais, em gastos ajustáveis, nas dívidas ou em uma combinação desses fatores. Sem esse diagnóstico, é difícil definir o próximo passo.
Como manter hábitos financeiros por muito tempo?
Prefira sistemas simples, metas realistas, acompanhamento periódico e ajustes quando sua realidade mudar. Consistência não exige perfeição.
