

Atualizado em 30/09/2026 às 02:28
⏱️Tempo de leitura: 14 minutos
Organizar as finanças pessoais não significa simplesmente gastar menos.
Também não significa eliminar todo lazer, controlar cada centavo obsessivamente ou começar a investir antes de resolver problemas básicos do orçamento.
Uma boa organização financeira começa quando você consegue responder perguntas simples:
Quanto dinheiro entra por mês?
Quanto realmente sai?
Quais despesas são essenciais?
Quanto você deve?
Existe dinheiro reservado para imprevistos?
Quais objetivos pretende alcançar?
Se essas respostas ainda não estão claras, provavelmente existe espaço para melhorar seu controle financeiro.
A boa notícia é que você não precisa resolver tudo de uma vez.
O próprio Portal do Investidor apresenta a organização da vida financeira como um processo que envolve conhecer a situação atual, acompanhar receitas e despesas, planejar os gastos e ajustar o comportamento financeiro.
Neste guia, vamos transformar esse processo em etapas práticas para você entender como organizar as finanças pessoais mesmo que esteja começando do zero.
Por que organizar as finanças pessoais?
O objetivo da organização financeira não é simplesmente acumular dinheiro.
É aumentar o controle sobre as decisões financeiras.
Imagine duas pessoas que recebem exatamente o mesmo salário.
A primeira não sabe quanto gasta, utiliza o cartão sem planejamento e normalmente chega ao final do mês sem recursos.
A segunda conhece suas despesas, possui alguma margem no orçamento e separa dinheiro para objetivos futuros.
A renda é igual.
A capacidade de tomar decisões é diferente.
Organizar as finanças permite enxergar problemas antes que eles se tornem maiores e direcionar recursos para aquilo que realmente importa.
Também cria a base para outras etapas da vida financeira, como:
reduzir dívidas;
construir uma reserva;
planejar compras;
investir;
preparar a aposentadoria;
buscar independência financeira.
Por isso, tentar escolher investimentos antes de entender o próprio orçamento frequentemente significa começar pela etapa errada.
Depois de conhecer suas receitas e despesas, o próximo passo pode ser definir quanto guardar do salário por mês de acordo com seu orçamento e seus objetivos.
1. Descubra sua situação financeira atual
O primeiro passo não é cortar despesas.
É descobrir onde você está.
O Portal do Investidor recomenda começar pela identificação da situação financeira atual, incluindo bens, direitos e compromissos financeiros. Essa fotografia permite compreender melhor as consequências das decisões tomadas até aqui.
Pegue uma planilha, aplicativo, caderno ou documento e registre tudo.
Comece pelo que você possui:
saldo em conta;
dinheiro guardado;
investimentos;
imóveis;
veículos;
outros bens relevantes.
Depois registre suas obrigações:
saldo do cartão;
empréstimos;
financiamentos;
parcelamentos;
contas atrasadas;
outras dívidas.
Não é necessário transformar isso em uma contabilidade complexa.
O objetivo inicial é enxergar sua realidade sem estimativas otimistas.
Calcule seu patrimônio líquido pessoal
Uma maneira simples de visualizar sua posição financeira é calcular:
Patrimônio líquido = bens e direitos − dívidas e obrigações
Imagine alguém que possui:
R$ 15.000 guardados;
um veículo avaliado em R$ 40.000;
R$ 5.000 em investimentos.
Total: R$ 60.000.
Agora imagine que existam:
R$ 20.000 de financiamento;
R$ 4.000 de outras dívidas.
Total das obrigações: R$ 24.000.
Nesse exemplo hipotético:
R$ 60.000 − R$ 24.000 = R$ 36.000.
Esse número não define sozinho se a situação financeira é boa ou ruim, mas ajuda a criar uma referência inicial.
O importante é saber de onde você está partindo.
2. Descubra exatamente quanto você ganha
Parece óbvio, mas renda nem sempre significa apenas salário.
Dependendo da pessoa, podem existir:
salário líquido;
comissões;
horas extras;
trabalho autônomo;
aluguéis;
benefícios;
renda de atividades paralelas;
outras entradas.
Para organizar as finanças pessoais, prefira trabalhar com aquilo que efetivamente fica disponível depois dos descontos obrigatórios.
Quem possui renda variável precisa tomar cuidado adicional.
Se sua renda oscila entre R$ 3.000 e R$ 6.000, montar um padrão de vida supondo que todos os meses haverá R$ 6.000 pode deixar o orçamento vulnerável.
Uma alternativa é observar vários meses anteriores e trabalhar com uma estimativa conservadora.
O objetivo não é prever perfeitamente o futuro.
É evitar comprometer despesas fixas com uma renda que talvez não se repita.
3. Descubra para onde seu dinheiro está indo
Agora chegamos a uma das etapas mais importantes.
Registrar despesas.
Segundo o Portal do Investidor, conhecer o destino do dinheiro é fundamental para desenvolver controle financeiro. A orientação educacional é registrar ganhos e despesas periodicamente e acompanhar esses registros.
Durante pelo menos um mês, anote suas saídas.
Inclua:
moradia;
alimentação;
transporte;
saúde;
educação;
energia;
água;
internet;
assinaturas;
lazer;
parcelamentos;
cartão;
pequenas compras.
Não ignore despesas pequenas.
Um gasto isolado de R$ 15 dificilmente destruirá um orçamento.
Mas vários gastos recorrentes que nunca são contabilizados podem representar uma parcela relevante da renda.
Não confie apenas na memória
Esse é um erro frequente.
Quando alguém tenta estimar quanto gasta com alimentação, transporte ou lazer, pode esquecer dezenas de pequenas transações.
Extratos bancários e faturas de cartão ajudam a reconstruir os gastos reais.
Faça isso antes de decidir o que precisa ser cortado.
Primeiro conheça os números.
Depois tome decisões.
4. Separe despesas fixas, variáveis e eventuais
Depois de registrar seus gastos, organize-os.
Uma divisão simples pode ajudar.
Despesas fixas ou recorrentes
São aquelas relativamente previsíveis:
aluguel;
condomínio;
mensalidades;
internet;
parcelas;
seguros.
O valor pode sofrer alterações, mas existe recorrência.
Despesas variáveis
Mudam conforme consumo e comportamento:
supermercado;
combustível;
energia;
restaurantes;
lazer;
compras.
Despesas eventuais
Não aparecem necessariamente todos os meses:
manutenção do carro;
material escolar;
impostos anuais;
presentes;
viagens;
reparos domésticos.
Essas despesas são particularmente perigosas para um orçamento mal planejado.
Elas parecem “surpresas”, embora muitas sejam previsíveis.
IPVA, matrícula escolar ou manutenção periódica não acontecem mensalmente, mas sabemos que provavelmente chegarão.
Uma estratégia é estimar o custo anual e reservar gradualmente dinheiro para essas despesas.
5. Descubra se você gasta menos, igual ou mais do que ganha
Agora faça uma conta simples:
Receitas − despesas = saldo mensal
Existem três resultados básicos.
Resultado positivo
Você gasta menos do que recebe.
Existe alguma margem para construir reservas e financiar objetivos.
Resultado próximo de zero
Praticamente tudo o que entra sai.
Pode parecer uma situação equilibrada, mas qualquer imprevisto pode exigir dívida ou utilização das reservas existentes.
Resultado negativo
Você gasta mais do que recebe.
Nesse caso, existe um problema estrutural que precisa ser corrigido.
O Portal do Investidor utiliza conceitos semelhantes ao classificar fluxos financeiros como superavitários, equilibrados ou deficitários e alerta que gastar mais do que se ganha compromete a capacidade de formar reservas.
Esse diagnóstico é mais importante do que qualquer regra genérica sobre quanto você “deveria” economizar.
6. Crie um orçamento que funcione na sua realidade
Depois de conhecer o passado, precisamos planejar o futuro.
Esse é o papel do orçamento.
Um orçamento pessoal não deveria servir apenas para registrar o que já aconteceu.
Ele deve determinar antecipadamente como a renda disponível será utilizada.
O Guia de Planejamento Financeiro do Portal do Investidor apresenta ferramentas práticas justamente para auxiliar pessoas e famílias na organização financeira e no acompanhamento do planejamento.
Imagine uma renda líquida hipotética de R$ 4.000.
Antes do mês começar, você poderia planejar:
moradia e contas;
alimentação;
transporte;
saúde;
lazer;
dívidas;
reserva financeira;
objetivos.
As proporções dependerão da realidade de cada pessoa.
Esse ponto é fundamental.
7. Não transforme porcentagens prontas em regras universais
Você provavelmente já encontrou regras como 50-30-20 ou recomendações dizendo que determinada porcentagem do salário deve obrigatoriamente ser poupada.
Essas referências podem ajudar como ponto de partida.
Mas não servem igualmente para todas as pessoas.
Alguém com renda de R$ 2.500 e aluguel elevado possui uma margem completamente diferente de alguém que recebe R$ 10.000 e mora em imóvel próprio.
Por isso, a pergunta mais útil não é:
“Qual porcentagem todo mundo deveria guardar?”
É:
“Quanto consigo guardar de forma sustentável na minha situação atual?”
Esse assunto merece uma análise própria, e já explicamos em detalhes quanto guardar do salário por mês.
Se hoje você consegue reservar 5% e manter esse comportamento, existe uma base concreta para evoluir.
Uma meta teoricamente perfeita de 20% que você abandona depois de dois meses pode ser menos útil.
8. Se existem dívidas, coloque-as no centro do planejamento
Organizar finanças enquanto ignora dívidas caras pode comprometer todo o restante do plano.
Liste para cada dívida:
saldo devedor;
taxa de juros;
parcela;
prazo;
atrasos;
possibilidade de antecipação;
condições de renegociação.
O objetivo é compreender quais compromissos consomem sua renda e quanto custam.
Dívidas possuem características diferentes.
Um financiamento imobiliário não deve ser analisado exatamente como uma dívida rotativa de cartão.
Da mesma forma, não é adequado recomendar uma única estratégia para qualquer pessoa sem conhecer contratos, taxas, renda e patrimônio.
Se esse for seu principal problema hoje, consulte nosso guia específico sobre como sair das dívidas antes de avançar para investimentos.
9. Revise despesas antes de simplesmente cortar tudo
Depois de conhecer os gastos, procure oportunidades de ajuste.
Mas evite começar eliminando tudo aquilo que torna a vida agradável.
Um orçamento excessivamente restritivo pode ser difícil de sustentar.
Uma abordagem melhor é procurar primeiro desperdícios e despesas que entregam pouco valor.
Pergunte:
Ainda utilizo esta assinatura?
Existe um plano mais adequado?
Estou pagando juros que poderiam ser evitados?
Faço compras recorrentes por impulso?
Existe algum serviço duplicado?
Quanto gasto com taxas?
Consigo negociar algum contrato?
O Portal do Investidor também destaca que pequenas mudanças de comportamento no consumo podem reduzir despesas sem necessariamente eliminar bem-estar.
Organização financeira não significa viver no menor custo possível.
Significa direcionar o dinheiro conscientemente.
10. Crie espaço para uma reserva de emergência
Depois de estabilizar o orçamento e tratar dívidas prioritárias, uma das próximas etapas é criar proteção contra imprevistos.
É aí que entra a reserva de emergência.
Ela existe para situações como:
perda de renda;
despesas médicas inesperadas;
reparos urgentes;
problemas domésticos;
outras necessidades imprevistas.
Sem reserva, um problema financeiro relativamente pequeno pode acabar financiado por cartão ou empréstimo.
Isso transforma um imprevisto em dívida.
Temos um guia completo explicando como montar uma reserva de emergência, inclusive como pensar no tamanho da reserva e nas características que o dinheiro reservado deve possuir.
Não existe um valor universal adequado para todas as pessoas.
Estabilidade da renda, despesas essenciais, dependentes e situação profissional influenciam essa decisão.
11. Automatize parte da organização financeira
Uma das maneiras de depender menos da força de vontade é automatizar algumas decisões.
Imagine que você decidiu reservar R$ 300 por mês.
Se esperar chegar o último dia do mês para descobrir se sobrou dinheiro, talvez nunca consiga manter a meta.
Uma alternativa é programar a transferência logo depois do recebimento.
Isso não significa que a quantia escolhida seja permanente.
Ela pode ser ajustada.
O benefício da automação é transformar uma intenção em processo.
O mesmo princípio pode ser utilizado para:
pagamento de contas;
transferências para reservas;
investimentos periódicos;
provisões para despesas anuais.
Quanto menos decisões repetitivas você precisar tomar, mais simples fica manter a rotina.
12. Defina objetivos financeiros concretos
Guardar dinheiro sem saber para quê pode dificultar a manutenção do hábito.
Objetivos dão direção ao planejamento financeiro.
O Portal do Investidor destaca que objetivos de vida devem orientar a organização financeira e que controlar e planejar gastos ajuda a direcionar recursos para essas metas.
Compare:
“Quero guardar dinheiro.”
com:
“Quero formar R$ 12.000 de reserva em 24 meses.”
A segunda meta permite calcular aproximadamente quanto seria necessário separar ao longo do período.
Objetivos podem ser divididos em diferentes horizontes.
Curto prazo:
quitar determinada dívida;
criar uma pequena reserva inicial;
pagar uma despesa prevista.
Médio prazo:
trocar de carro;
fazer uma viagem;
realizar um curso;
dar entrada em um imóvel.
Longo prazo:
aposentadoria;
independência financeira;
formação patrimonial.
Não é necessário perseguir todos simultaneamente.
Priorizar também faz parte do planejamento.
13. Desenvolva disciplina financeira sem buscar perfeição
Você provavelmente terá meses em que gastará mais do que planejou.
Uma despesa inesperada aparecerá.
Sua renda poderá mudar.
Uma meta talvez precise ser adiada.
Isso não significa que todo o planejamento fracassou.
Organização financeira funciona melhor como um sistema de ajustes contínuos do que como uma prova em que qualquer erro significa reprovação.
É aqui que entra a disciplina financeira.
Disciplina não significa executar um orçamento perfeitamente durante anos.
Significa voltar ao plano quando ocorrerem desvios e adaptar o sistema quando sua realidade mudar.
14. Faça uma revisão financeira mensal
Escolha um dia do mês.
Nesse dia, verifique:
quanto entrou;
quanto saiu;
quanto foi poupado;
quais categorias ultrapassaram o planejado;
quais dívidas diminuíram;
como está a reserva;
se algum objetivo mudou;
quais despesas extraordinárias estão chegando.
Não precisa levar horas.
Quando o sistema está organizado, uma revisão relativamente curta pode ser suficiente para identificar os principais desvios.
Além disso, alguns gastos merecem acompanhamento mais frequente. O material educacional do Portal do Investidor recomenda confrontar periodicamente o orçamento planejado com as receitas e despesas efetivamente realizadas para permitir correções de rota.
15. Quando começar a investir?
Investir não precisa ser o primeiro passo da organização financeira.
Antes disso, faz sentido avaliar:
orçamento;
dívidas;
reserva;
objetivos;
prazo;
tolerância e capacidade de assumir riscos.
Depois dessa base, investimentos podem ser escolhidos de acordo com a finalidade do dinheiro.
Isso evita um erro comum: procurar o investimento de maior rentabilidade antes de descobrir quando o dinheiro será necessário.
Uma reserva para emergências e um patrimônio destinado à aposentadoria, por exemplo, cumprem funções diferentes.
Consequentemente, os critérios de escolha também podem ser diferentes.
Se seu objetivo de longo prazo é ampliar gradualmente sua autonomia financeira, nosso conteúdo sobre independência financeira mostra como poupança, patrimônio, despesas e tempo se relacionam.
16. Não confunda organização financeira com renda alta
É possível ganhar pouco e ter um orçamento organizado.
Também é possível ganhar muito e viver constantemente endividado.
Naturalmente, renda importa.
Em alguns orçamentos, o problema não está em gastos supérfluos, mas no fato de que a renda disponível é insuficiente para cobrir despesas essenciais.
Nessas situações, simplesmente recomendar “corte o cafezinho” seria pouco útil.
Pode ser necessário combinar redução de despesas com estratégias para aumentar renda.
Por outro lado, aumentos salariais também podem desaparecer rapidamente quando o padrão de vida cresce na mesma velocidade.
Por isso, organização financeira continua relevante em diferentes níveis de renda.
17. Cuidado com a inflação do estilo de vida
Imagine alguém que recebe R$ 4.000 e gasta R$ 3.700.
Depois de algum tempo, sua renda aumenta para R$ 5.000.
Se os gastos imediatamente subirem para R$ 4.700, a capacidade mensal de poupança praticamente não mudou.
Esse fenômeno costuma ser chamado de inflação do estilo de vida.
Não significa que você nunca possa melhorar seu padrão de consumo quando a renda aumenta.
O problema aparece quando todo aumento de renda é automaticamente convertido em novas despesas recorrentes.
Uma estratégia possível é dividir aumentos de renda entre:
melhoria do padrão de vida;
objetivos;
reservas;
investimentos.
Assim, você aproveita parte do aumento sem comprometer completamente a oportunidade de fortalecer sua situação financeira.
18. Use ferramentas simples
Você não precisa de um sistema sofisticado.
Pode usar:
caderno;
planilha;
aplicativo;
internet banking;
planilha do celular.
O próprio Guia de Planejamento Financeiro destaca que a ferramenta utilizada é menos importante do que efetivamente registrar, calcular e acompanhar o planejamento.
A melhor ferramenta é aquela que você realmente consegue manter.
Uma planilha perfeita abandonada depois de duas semanas vale menos do que um sistema simples atualizado todos os meses.
19. Um exemplo completo de organização financeira
Imagine uma pessoa com renda líquida mensal de R$ 5.000.
Depois de analisar extratos, ela descobre:
Despesas essenciais: R$ 2.900
Parcelamentos e dívidas: R$ 600
Lazer e gastos pessoais: R$ 900
Outros gastos: R$ 400
Total: R$ 4.800
Sobra média: R$ 200.
Em vez de simplesmente decidir que precisa guardar 20% da renda, ela investiga os gastos.
Descobre R$ 150 em assinaturas e serviços pouco utilizados e identifica outros R$ 250 que poderiam ser reduzidos sem comprometer despesas essenciais.
O novo orçamento hipotético passa a ser:
Despesas essenciais: R$ 2.900
Dívidas: R$ 600
Lazer e gastos pessoais: R$ 750
Outros gastos: R$ 250
Reserva/objetivos: R$ 500
Total: R$ 5.000.
Agora existe uma destinação planejada para todo o dinheiro.
Isso não significa que R$ 500 seja a quantia “correta”.
É apenas um exemplo educacional.
Outra pessoa poderia precisar direcionar inicialmente esse valor para dívidas. Outra poderia guardar mais. Outra talvez não consiga guardar nada naquele momento.
O planejamento precisa refletir a realidade individual.
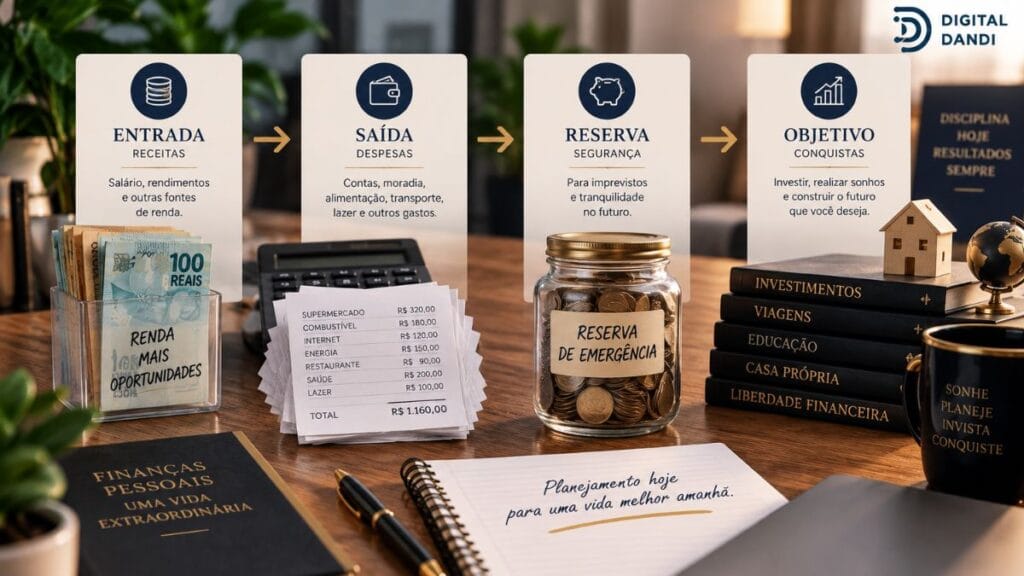
20. Ordem prática para colocar sua vida financeira em ordem
Se todo o processo parecer complicado, utilize esta sequência:
- Liste o que possui e o que deve.
- Calcule sua renda líquida.
- Registre todas as despesas.
- Classifique os gastos.
- Compare receitas e despesas.
- Crie um orçamento para o mês seguinte.
- Organize e priorize as dívidas.
- Elimine desperdícios.
- Defina quanto consegue reservar.
- Construa proteção para emergências.
- Defina objetivos.
- Automatize o que for possível.
- Revise o orçamento regularmente.
- Depois, avance para investimentos compatíveis com seus objetivos.
Não é necessário concluir tudo em uma semana.
O importante é avançar na ordem certa.
Erros comuns ao organizar as finanças pessoais
Alguns erros tornam o processo mais difícil do que precisa ser.
O primeiro é criar um orçamento baseado naquilo que você gostaria de gastar, e não no que realmente gasta.
O segundo é ignorar despesas anuais.
O terceiro é definir uma meta de economia impossível de manter.
O quarto é começar a investir enquanto dívidas caras continuam crescendo sem um plano.
O quinto é considerar o limite do cartão como parte da renda.
O sexto é abandonar todo o planejamento depois de um mês ruim.
O sétimo é aumentar automaticamente os gastos sempre que a renda aumenta.
E o oitavo é nunca revisar o sistema.
Finanças pessoais mudam.
Seu planejamento também precisa mudar.
Organização financeira e mentalidade caminham juntas
Planilhas ajudam.
Aplicativos ajudam.
Orçamentos ajudam.
Mas decisões financeiras continuam sendo tomadas por pessoas.
Ansiedade, comparação, impulso, hábitos e objetivos pessoais influenciam o uso do dinheiro.
Por isso, melhorar a mentalidade financeira pode complementar as ferramentas práticas de organização.
A meta não é transformar todas as decisões em cálculos.
É fazer com que suas escolhas financeiras sejam mais conscientes e compatíveis com aquilo que você pretende construir.
Conclusão
Aprender como organizar as finanças pessoais começa muito antes de escolher investimentos.
Primeiro você precisa conhecer sua situação atual.
Depois, descobrir quanto recebe e para onde o dinheiro está indo.
Com essas informações, é possível criar um orçamento realista, organizar dívidas, reduzir desperdícios, construir uma reserva e estabelecer objetivos.
O planejamento financeiro não precisa ser perfeito.
Precisa funcionar.
Uma boa organização financeira é aquela que você consegue manter, revisar e adaptar conforme sua vida muda.
Se hoje suas contas parecem desorganizadas, não tente resolver dez problemas simultaneamente.
Comece pelo diagnóstico.
Registre receitas e despesas.
Faça o primeiro orçamento.
Escolha uma prioridade.
E repita o processo no mês seguinte.
Com o tempo, o controle financeiro deixa de ser apenas uma tentativa de “fazer o dinheiro sobrar” e passa a funcionar como uma ferramenta para direcionar seus recursos de acordo com seus objetivos.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, contratação de crédito ou alocação de recursos. Decisões financeiras dependem de renda, patrimônio, dívidas, objetivos, prazos e circunstâncias pessoais. Antes de tomar decisões relevantes, avalie as condições específicas dos produtos e contratos envolvidos.
Perguntas frequentes sobre organização financeira
Preciso anotar cada gasto para sempre?
Não necessariamente. Registrar detalhadamente as despesas é especialmente útil no diagnóstico inicial e quando existe dificuldade para identificar para onde o dinheiro está indo. Depois que o padrão estiver claro, você pode adotar um método de acompanhamento mais simples, desde que continue tendo controle suficiente.
Como organizar as finanças quando a renda muda todos os meses?
Use vários meses anteriores para compreender sua faixa de renda e evite assumir despesas fixas com base nos melhores meses. Uma previsão conservadora e uma reserva maior para oscilações podem ajudar quem trabalha com renda variável.
Devo ter contas bancárias separadas para objetivos diferentes?
Não é obrigatório. Algumas pessoas acham mais fácil separar recursos por contas, carteiras ou “caixinhas”; outras conseguem fazer isso apenas em uma planilha. O importante é conseguir identificar quanto pertence a cada objetivo.
Casais devem organizar o dinheiro juntos ou separadamente?
Não existe um único modelo. O essencial é que ambos conheçam as obrigações que afetam o orçamento familiar, definam responsabilidades e conversem sobre objetivos, dívidas e despesas compartilhadas.
Com que frequência devo refazer meu planejamento financeiro?
Não existe necessidade de começar do zero todos os meses. Faça acompanhamento periódico e uma revisão mais ampla sempre que houver mudanças importantes, como alteração relevante de renda, nascimento de filhos, casamento, separação, nova dívida, compra de imóvel ou mudança de objetivos.
