

Atualizado em 05/10/2026 às 17:37
⏱️Tempo de leitura: 15 minutos
Ao analisar uma empresa que distribui dividendos, observar apenas quanto ela pagou aos acionistas pode levar a conclusões incompletas.
Uma companhia pode distribuir uma parcela elevada de seus resultados porque possui geração de caixa consistente e poucas oportunidades de reinvestimento. Outra pode manter uma distribuição menor porque precisa direcionar recursos para expansão, redução de dívidas ou novos projetos.
É justamente nesse contexto que aparece o payout.
O payout ajuda a responder uma pergunta importante: qual parcela do resultado da empresa está sendo destinada à remuneração dos acionistas?
Esse indicador pode complementar a análise de ações, principalmente quando o investidor pretende entender melhor a política de distribuição de dividendos de uma companhia.
Mas existe um cuidado fundamental: payout alto não significa automaticamente uma empresa melhor, assim como payout baixo não representa necessariamente um problema.
Neste guia, você vai entender o que é payout, como calculá-lo, como interpretar diferentes níveis do indicador e quais outros fatores devem ser analisados antes de chegar a qualquer conclusão.
O que é payout?
Payout é um indicador utilizado para representar a proporção do resultado de uma empresa que é destinada aos acionistas.
Em uma versão simplificada, podemos representá-lo assim:
Payout = proventos considerados no cálculo ÷ lucro líquido × 100
Imagine uma empresa que tenha registrado lucro líquido de R$ 100 milhões em determinado período e distribuído R$ 40 milhões aos acionistas.
Nesse exemplo educacional:
Payout = R$ 40 milhões ÷ R$ 100 milhões × 100
Payout = 40%
Isso significa que o equivalente a 40% daquele lucro considerado no cálculo foi distribuído, enquanto os demais 60% permaneceram na companhia ou receberam outra destinação.
Para quem está aprendendo como analisar ações, essa informação pode ajudar a entender melhor a relação entre remuneração dos acionistas e retenção de resultados.
É importante, porém, verificar qual metodologia a plataforma ou relatório utiliza para calcular o indicador, especialmente quais proventos e qual período foram considerados.
Por que o payout é importante?
O índice de payout ajuda a colocar a distribuição de resultados em perspectiva.
Olhar apenas o valor absoluto dos dividendos não mostra quanto aquele pagamento representa em relação ao resultado da empresa.
Considere duas companhias hipotéticas.
Empresa A:
Lucro líquido: R$ 1 bilhão
Distribuição considerada: R$ 300 milhões
Payout: 30%
Empresa B:
Lucro líquido: R$ 500 milhões
Distribuição considerada: R$ 300 milhões
Payout: 60%
As duas distribuíram R$ 300 milhões.
Mas o esforço relativo ao lucro foi diferente.
A Empresa A distribuiu 30% do resultado considerado, enquanto a Empresa B distribuiu 60%.
O payout acrescenta justamente essa informação.
Ele não diz sozinho qual companhia é melhor. Mostra apenas uma característica da política de distribuição naquele período.
Qual é a relação entre lucro e dividendos?
Dividendos representam uma forma de distribuição de resultados aos acionistas.
A B3 explica o funcionamento dos dividendos como uma parcela dos resultados destinada aos detentores das ações.
No Brasil, a disciplina jurídica da distribuição é mais específica do que simplesmente aplicar uma porcentagem fixa a qualquer lucro. A Lei das Sociedades por Ações estabelece regras sobre origem dos dividendos, dividendo obrigatório, estatuto social, reservas e situações em que a distribuição pode ser incompatível com a situação financeira da companhia.
Por isso, é incorreto transformar uma regra como “toda empresa brasileira distribui obrigatoriamente 25% do lucro” em uma verdade universal.
Para compreender melhor o mecanismo antes de analisar o payout, veja também nosso guia sobre o que são dividendos.
Como calcular o payout?
A fórmula conceitual é simples:
Payout (%) = distribuição considerada ÷ lucro considerado × 100
Vamos utilizar um exemplo hipotético.
Uma companhia apresentou:
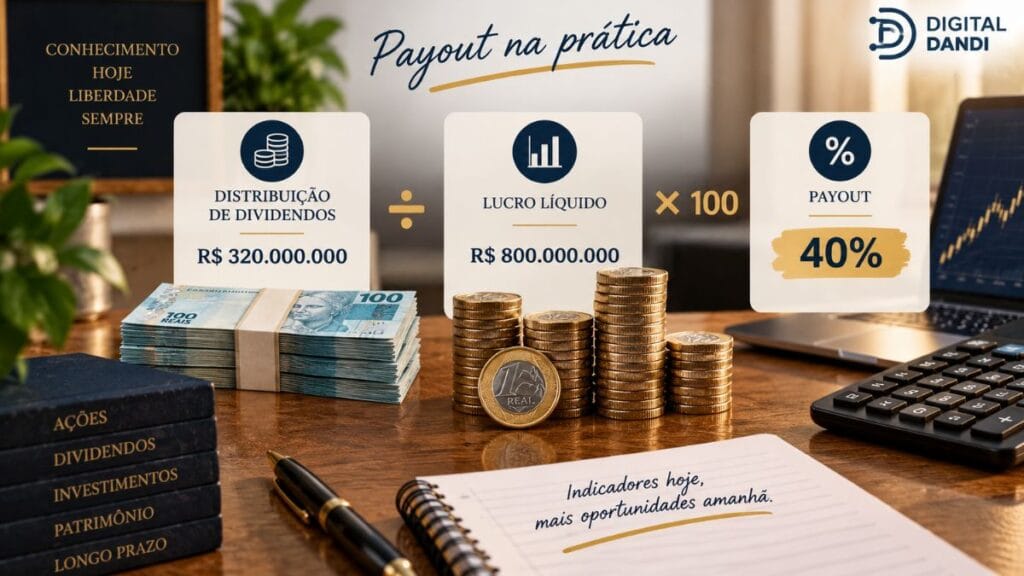
Lucro líquido: R$ 800 milhões
Distribuição considerada: R$ 320 milhões
Então:
320 ÷ 800 = 0,40
Multiplicando por 100:
Payout = 40%
Nesse exemplo, o payout de uma empresa seria de 40%.
Em termos simplificados, a companhia distribuiu o equivalente a 40% do resultado utilizado no cálculo.
O cálculo pode variar entre plataformas?
Sim.
Essa é uma observação importante para quem consulta sites de indicadores.
Dependendo da fonte, podem existir diferenças relacionadas a:
período considerado;
lucro utilizado;
tratamento de resultados extraordinários;
proventos incluídos;
eventuais ajustes realizados pela metodologia.
Portanto, se duas plataformas mostrarem números diferentes, não conclua imediatamente que uma delas está errada.
Verifique primeiro a metodologia.
Para análises mais cuidadosas, os demonstrativos e documentos divulgados pela própria companhia são referências importantes.
O que significa payout de 0%?
Um payout de 0% indica, dentro da metodologia e do período analisados, ausência de distribuição considerada no cálculo em relação ao lucro utilizado.
Isso pode acontecer por diferentes motivos.
A companhia pode estar retendo recursos para:
expansão;
novos projetos;
aquisições;
redução de endividamento;
fortalecimento da estrutura financeira;
outras necessidades corporativas.
Também é necessário verificar se houve lucro e qual foi sua destinação.
Portanto:
Payout de 0% ≠ empresa necessariamente ruim.
O número precisa ser interpretado dentro do contexto.
O que significa payout de 30%?
Um payout de 30% significa, de forma simplificada, que a distribuição considerada correspondeu a aproximadamente 30% do lucro utilizado no cálculo.
Os outros 70% não devem ser interpretados automaticamente como dinheiro “parado”.
Recursos retidos podem ser destinados a diferentes finalidades dentro da companhia.
A pergunta mais relevante passa a ser:
O que a empresa está fazendo com o resultado que não distribuiu?
Se os recursos forem utilizados em projetos economicamente interessantes, retenção pode fazer parte da estratégia empresarial.
Por outro lado, reter lucros também não garante que esses recursos serão utilizados de maneira eficiente.
Por isso, o payout precisa ser combinado com outros indicadores.
O que significa payout de 100%?
Em uma interpretação simplificada, payout de 100% indica que a distribuição considerada equivale ao lucro utilizado no cálculo.
Imagine:
Lucro líquido: R$ 500 milhões
Distribuição considerada: R$ 500 milhões
Payout:
500 ÷ 500 × 100 = 100%
Isso significa que, segundo essa metodologia simplificada, a empresa distribuiu o equivalente a todo o resultado considerado.
Mas isso não permite concluir automaticamente que a companhia esteja tomando uma decisão boa ou ruim.
É necessário analisar:
necessidade de reinvestimento;
estrutura de capital;
endividamento;
geração de caixa;
recorrência do lucro;
investimentos necessários;
política de remuneração.
Uma empresa madura pode ter necessidades diferentes das de uma companhia em forte expansão.
Payout pode ficar acima de 100%?
Sim.
Matematicamente, isso ocorre quando a distribuição considerada supera o lucro usado no denominador.
Imagine:
Lucro líquido: R$ 400 milhões
Distribuição considerada: R$ 500 milhões
Então:
500 ÷ 400 × 100 = 125%
O payout seria de 125%.
Mas esse número exige investigação.
A distribuição pode envolver resultados acumulados ou reservas de lucros permitidas pela legislação, por exemplo. A Lei das S.A. estabelece as origens das quais os dividendos podem ser pagos.
Também pode haver efeitos extraordinários no período ou diferenças entre a metodologia simplificada e a forma como determinado provedor calcula o indicador.
Portanto, payout acima de 100% não deve ser analisado isoladamente nem tratado automaticamente como sinal de problema.
É um motivo para investigar a origem da distribuição e a qualidade do resultado.
Payout alto é bom?
Não necessariamente.
Esse é um dos principais erros na interpretação do indicador.
Um payout elevado significa que uma parcela relativamente grande do resultado considerado está sendo distribuída.
Isso pode ser compatível com empresas que:
possuem operações maduras;
necessitam de menor reinvestimento;
geram caixa de maneira relativamente previsível;
não encontram naquele momento tantos projetos de expansão economicamente atraentes.
Mas um payout elevado também pode exigir cautela quando:
o lucro está diminuindo;
a geração de caixa não acompanha o resultado;
a dívida está aumentando;
a distribuição depende de eventos não recorrentes;
a empresa possui necessidade relevante de investimento.
Portanto, não existe uma regra como:
“Quanto maior o payout, melhor.”
Payout baixo é ruim?
Também não.
Uma empresa pode apresentar payout baixo porque prefere reinvestir parte maior dos resultados.
Isso pode ocorrer em companhias que estão:
abrindo novas unidades;
ampliando capacidade produtiva;
desenvolvendo produtos;
entrando em novos mercados;
realizando aquisições;
reduzindo dívida.
Nesse cenário, uma distribuição menor pode ser consequência da estratégia empresarial.
O ponto central é avaliar se a retenção de recursos está criando condições economicamente justificáveis para o negócio.
Para complementar essa avaliação, o ROE pode ajudar a observar a relação entre lucro e patrimônio líquido.
Ainda assim, nem mesmo a combinação de ROE e payout resolve toda a análise.
Existe um payout ideal?
Não existe um número universal que funcione para todas as empresas.
Esse é um ponto fundamental.
Imagine duas companhias.
Uma atua em um setor maduro e necessita de investimentos relativamente menores para manter sua operação.
Outra está em expansão e precisa construir novas instalações, desenvolver tecnologia e ampliar sua capacidade.
Mesmo que as duas sejam economicamente saudáveis, suas políticas de distribuição podem ser diferentes.
Por isso, comparar payout sem considerar setor, estágio de desenvolvimento e necessidades de capital pode gerar interpretações equivocadas.
O histórico da própria companhia e empresas comparáveis do mesmo setor costumam fornecer contexto melhor do que um número isolado.
Payout e reinvestimento: qual é a relação?
Se uma companhia obtém lucro, parte dele pode ser distribuída e parte pode permanecer no negócio, conforme as regras societárias e decisões aplicáveis.
Quanto maior a parcela distribuída, menor tende a ser a parcela daquele resultado disponível para retenção.
Quanto menor a distribuição, maior pode ser a parcela retida.
Mas isso não significa que retenção seja sempre positiva.
O ponto importante é a eficiência com que o capital é utilizado.
Imagine uma empresa que retenha grande parte dos lucros, mas invista repetidamente em projetos de baixo retorno.
Nesse caso, o payout baixo sozinho não representa uma vantagem.
Agora imagine outra companhia que encontre oportunidades economicamente interessantes para reinvestir recursos no próprio negócio.
Uma distribuição menor pode ser coerente com essa estratégia.
O payout informa quanto foi distribuído.
Ele não mede diretamente a qualidade das decisões tomadas com o restante.
Payout x Dividend Yield: qual é a diferença?
Esses dois indicadores são relacionados aos dividendos, mas respondem a perguntas diferentes.
Payout procura mostrar:
Quanto do resultado considerado foi distribuído?
Dividend Yield procura mostrar:
Quanto os proventos representam em relação ao preço da ação?
Em termos simplificados:
Payout = distribuição ÷ lucro
Dividend Yield = proventos por ação ÷ preço da ação
Portanto, o payout está mais relacionado à distribuição do resultado da empresa.
Já o Dividend Yield relaciona o provento recebido ao preço do ativo.
Isso significa que uma ação pode apresentar Dividend Yield elevado sem necessariamente possuir payout igualmente elevado.
O preço da ação influencia diretamente o DY.
Se quiser aprofundar essa diferença, veja nosso guia sobre o que é Dividend Yield.
Um Dividend Yield alto com payout alto merece atenção?
Merece análise, não uma conclusão automática.
Imagine que uma empresa apresente simultaneamente:
Dividend Yield elevado;
payout elevado.
Isso pode ocorrer em uma companhia com forte geração de resultados e política elevada de distribuição.
Mas também pode acontecer porque o preço da ação caiu significativamente ou porque houve uma distribuição extraordinária.
Por isso, antes de interpretar os números, pergunte:
O lucro é recorrente?
A distribuição é recorrente?
Houve evento extraordinário?
O preço da ação caiu?
A empresa continua gerando caixa?
Existe dívida relevante?
Há grandes investimentos previstos?
Essas perguntas ajudam a transformar dois números isolados em uma análise mais completa.
Payout e ROE devem ser analisados juntos?
Eles podem ser complementares.
O ROE observa a relação entre lucro e patrimônio líquido.
O payout observa quanto do resultado considerado é distribuído.
Imagine uma companhia com ROE elevado e payout baixo.
Uma possibilidade é que parte relevante dos resultados esteja sendo retida.
A próxima pergunta seria:
A empresa consegue utilizar esses recursos de forma produtiva?
Agora imagine ROE elevado e payout alto.
Isso pode indicar uma empresa que apresentou boa relação entre lucro e patrimônio e também distribuiu parcela relevante do resultado naquele período.
Mas nenhum desses cenários permite uma conclusão definitiva.
Setor, dívida, geração de caixa, qualidade do lucro, crescimento e preço da ação continuam importantes.
Payout e P/L: qual é a relação?
O P/L compara o preço da ação com o lucro por ação.
Já o payout relaciona a distribuição ao resultado.
São informações diferentes.
Uma empresa pode apresentar:
P/L baixo e payout alto;
P/L alto e payout baixo;
P/L baixo e payout baixo;
P/L alto e payout alto.
Cada combinação exige contexto.
O P/L ajuda a analisar a relação entre preço e lucro, enquanto o payout ajuda a compreender a política de distribuição.
Usá-los conjuntamente é mais informativo do que tentar transformar qualquer um deles em uma regra automática de compra ou venda.
O payout muda ao longo do tempo?
Sim.
O indicador pode variar bastante.
Isso ocorre porque tanto o lucro quanto a distribuição podem mudar.
Uma empresa pode ter:
ano excepcional;
queda temporária nos resultados;
grande projeto de investimento;
venda de ativo;
mudança de política de dividendos;
necessidade de reduzir dívida;
distribuição extraordinária.
Por isso, analisar apenas o payout dos últimos 12 meses pode esconder informações importantes.
Quando possível, observe vários períodos.
O histórico ajuda a responder se o número atual representa um comportamento recorrente ou uma exceção.
Por que empresas de setores diferentes possuem payouts diferentes?
Cada setor possui características econômicas próprias.
Alguns negócios precisam investir continuamente grandes quantias para expandir ou até manter sua capacidade operacional.
Outros podem demandar proporcionalmente menos capital incremental em determinados estágios.
Além disso, empresas maduras e empresas em crescimento podem utilizar seus recursos de maneiras diferentes.
A própria B3 observa que companhias consolidadas e com menor necessidade de investimento podem apresentar maior capacidade de distribuição, citando setores de serviços públicos entre exemplos frequentes.
Isso reforça um princípio importante:
Compare empresas comparáveis.
O payout de uma companhia não deve ser considerado inadequado simplesmente porque é diferente do observado em uma empresa de outro setor.
Como analisar a sustentabilidade do payout?
Um payout aparentemente atraente só é realmente informativo quando analisamos o que sustenta a distribuição.
Alguns pontos merecem atenção.
Histórico de lucros
Os resultados apresentam relativa consistência ou oscilações muito grandes?
Geração de caixa
O lucro contábil está acompanhado por geração de caixa compatível ao longo do tempo?
Endividamento
A estrutura financeira está mudando significativamente?
Necessidade de investimento
A companhia precisa direcionar muito capital para manter ou ampliar sua operação?
Histórico de distribuição
O pagamento atual é recorrente ou excepcional?
Qualidade do resultado
O lucro veio principalmente das operações ou foi influenciado por eventos extraordinários?
Essas perguntas não fornecem uma fórmula perfeita.
Mas reduzem o risco de interpretar o índice de payout fora de contexto.
Lucro contábil e caixa são a mesma coisa?
Não.
Lucro líquido é uma medida contábil de resultado.
Caixa representa movimentações efetivas de recursos financeiros.
Uma empresa pode registrar lucro sem que o mesmo valor tenha entrado em caixa naquele período.
Também pode haver movimentos de caixa que não passam diretamente pelo lucro líquido.
Essa diferença é importante porque distribuições persistentes precisam ser analisadas também em relação à capacidade financeira da companhia.
Por isso, investidores que avançam na análise fundamentalista normalmente observam demonstrações como:
Demonstração do Resultado;
Balanço Patrimonial;
Demonstração dos Fluxos de Caixa.
O payout é uma peça do quebra-cabeça, não o quebra-cabeça inteiro.
Dividendos extraordinários podem distorcer o payout?
Podem tornar um período menos representativo do comportamento habitual.
A companhia pode realizar uma distribuição excepcional devido a acontecimentos específicos.
A B3 explica que dividendos extraordinários representam distribuições adicionais que podem ocorrer como eventos não recorrentes.
Imagine uma companhia que normalmente apresenta payout próximo de 40%.
Em determinado ano, após uma situação excepcional, o indicador chega a 110%.
Olhar apenas o último número poderia criar a impressão de que aquele nível de distribuição é recorrente.
Por isso, sempre procure entender:
o que aconteceu naquele período;
se houve distribuição extraordinária;
se o lucro também foi excepcional;
como o indicador se comportou historicamente.
Onde encontrar informações para analisar o payout?
Sites de indicadores podem facilitar a primeira consulta.
Mas, para aprofundar a análise, vale consultar documentos oficiais da própria companhia.
Entre eles:
demonstrações financeiras;
release de resultados;
estatuto social;
política de remuneração aos acionistas, quando existente;
avisos aos acionistas;
fatos relevantes;
apresentações de resultados.
A CVM também esclarece que informações das companhias abertas e seus dados cadastrais podem ser consultados por meio dos sistemas oficiais e das informações disponibilizadas ao mercado.
Esse hábito é especialmente importante quando um indicador parece muito diferente do histórico.
Como usar o payout na análise de ações?
Uma sequência simples pode ajudar.
Primeiro, observe o payout atual.
Depois, verifique o histórico.
Em seguida, compare a empresa com companhias semelhantes do mesmo setor.
Depois disso, investigue:
crescimento dos lucros;
geração de caixa;
dívida;
necessidade de investimentos;
retorno sobre o patrimônio;
política de dividendos;
eventos extraordinários.
Finalmente, relacione essas informações ao preço da ação.
Esse processo é mais coerente com uma análise de ações do que procurar um número mágico para decidir se determinada empresa está barata, cara, boa ou ruim.
Como o payout se encaixa em uma estratégia de dividendos?
Quem pretende construir uma carteira de dividendos pode utilizar o payout para compreender melhor a origem dos proventos.
Imagine duas empresas com Dividend Yield semelhante.
A primeira distribuiu parcela moderada do resultado e mantém lucros relativamente consistentes.
A segunda distribuiu mais do que o lucro daquele período após um evento extraordinário.
O Dividend Yield sozinho talvez não revele essa diferença.
O payout adiciona outra camada de informação.
Ainda assim, ele não deve ser usado para prever pagamentos futuros.
Dividendos podem aumentar, diminuir ou deixar de ser distribuídos conforme resultados, decisões societárias, situação financeira e regras aplicáveis.
O Payout ganha muito mais significado quando analisado junto ao Dividend Yield, à evolução dos lucros, à geração de caixa e ao endividamento. No guia sobre como analisar ações de dividendos, mostramos como combinar esses elementos antes de avaliar uma empresa.
Payout é importante para quem pratica buy and hold?
Pode ser útil.
Em uma estratégia de buy and hold, a análise costuma envolver a capacidade econômica da companhia ao longo do tempo, e não apenas um pagamento pontual.
O histórico de payout pode ajudar a compreender como a empresa equilibra:
distribuição aos acionistas;
retenção de lucros;
reinvestimentos;
necessidades financeiras.
Mas comprar uma ação simplesmente porque apresenta payout elevado não representa, por si só, uma análise de longo prazo.
Principais erros ao analisar o payout
O primeiro erro é acreditar que payout alto significa automaticamente ação melhor.
O segundo é considerar payout baixo necessariamente ruim.
O terceiro é comparar empresas de setores completamente diferentes sem contexto.
O quarto é ignorar resultados extraordinários.
O quinto é observar somente um período.
O sexto é confundir payout com Dividend Yield.
O sétimo é ignorar geração de caixa e endividamento.
O oitavo é tratar o indicador como uma previsão de dividendos futuros.
O nono é usar dados de plataformas diferentes sem verificar a metodologia.
E o décimo é tomar uma decisão de investimento com base apenas nesse número.
Exemplo de análise conjunta
Imagine uma empresa hipotética com:
Lucro líquido: R$ 1 bilhão
Distribuição considerada: R$ 500 milhões
Payout: 50%
ROE: 15%
Dividend Yield: 6%
P/L: 8
Nenhum desses números, isoladamente, permite afirmar se a ação representa uma oportunidade.
O payout mostra que metade do resultado considerado foi distribuída.
O ROE fornece uma medida de rentabilidade contábil sobre o patrimônio.
O Dividend Yield relaciona proventos e preço.
O P/L relaciona preço e lucro.
Agora seria necessário investigar:
histórico dos resultados;
endividamento;
fluxo de caixa;
qualidade do lucro;
necessidade de investimentos;
setor;
governança;
eventos extraordinários;
perspectivas e riscos do negócio.
É exatamente por isso que indicadores fundamentalistas funcionam melhor como partes complementares de uma análise.
Conclusão
Payout é um indicador relativamente simples de calcular, mas sua interpretação exige contexto.
Em termos gerais, ele ajuda a mostrar qual proporção do resultado considerado está sendo destinada aos acionistas.
Um payout elevado não significa automaticamente uma boa empresa.
Um payout baixo não significa automaticamente uma empresa ruim.
Um payout acima de 100% também não deve gerar uma conclusão sem investigar a origem da distribuição.
Para utilizar o indicador de maneira mais responsável, observe:
histórico;
setor;
lucro;
geração de caixa;
endividamento;
necessidade de reinvestimento;
ROE;
P/L;
Dividend Yield;
eventos extraordinários.
Quanto mais contexto você acrescenta, menor a chance de transformar um único número em uma conclusão que ele não consegue sustentar.
Para quem está construindo conhecimento sobre ações, o próximo passo é integrar payout, P/L, ROE e outros indicadores ao processo mais amplo explicado no nosso guia de ações para iniciantes.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Investimentos em renda variável envolvem riscos e possibilidade de perdas. Indicadores financeiros devem ser interpretados em conjunto com informações financeiras, operacionais e características específicas de cada companhia.
Perguntas frequentes sobre payout
Empresas podem alterar sua política de payout?
Sim. A política de distribuição pode mudar conforme estatuto, deliberações societárias, situação financeira, estratégia e regras aplicáveis. Por isso, o histórico não representa garantia de pagamentos futuros.
Payout negativo existe?
Algumas plataformas podem exibir valores negativos quando o lucro utilizado no cálculo é negativo ou por particularidades metodológicas. Nesse cenário, interpretar o percentual da mesma forma que um payout convencional positivo tende a perder utilidade econômica.
JCP pode entrar no cálculo do payout?
Pode, dependendo da metodologia utilizada pela fonte de dados. Por isso, ao comparar números de plataformas diferentes, é importante verificar quais formas de remuneração aos acionistas foram incluídas no cálculo.
Recompra de ações entra no payout?
No cálculo tradicional de dividend payout, recompra de ações não é necessariamente incluída. Existem métricas mais amplas de distribuição ao acionista que podem considerar recompras, portanto é importante identificar exatamente qual indicador está sendo apresentado.
Payout passado permite prever os próximos dividendos?
Não. O histórico ajuda a compreender o comportamento anterior da companhia, mas lucros, investimentos, endividamento, decisões societárias e condições do negócio podem mudar.
