

Atualizado em 25/09/2026 às 01:46
⏱️Tempo de leitura: 11 minutos
Durante muito tempo, falar sobre mentalidade financeira significava ouvir frases como “pense como uma pessoa rica”, “mude suas crenças e o dinheiro virá” ou “sua mente determina sua situação financeira”.
Essa não é a abordagem que considero mais útil.
Nossa relação com dinheiro realmente possui uma dimensão comportamental. Experiências familiares, hábitos, emoções, expectativas e a maneira como percebemos risco podem influenciar algumas decisões.
Mas isso não significa que a situação financeira de uma pessoa seja determinada apenas por sua mentalidade.
Renda, custo de vida, desemprego, dívidas, responsabilidades familiares, acesso à educação, acontecimentos inesperados e condições econômicas também fazem diferença.
Por isso, neste guia, mentalidade financeira não será tratada como fórmula para enriquecer.
Vamos usá-la como uma maneira de observar como pensamos e agimos diante do dinheiro — e como esse comportamento pode ser combinado com educação financeira, organização e planejamento.
O que é mentalidade financeira?
Mentalidade financeira é uma expressão usada para descrever crenças, atitudes e padrões de comportamento relacionados ao dinheiro.
Na prática, isso pode aparecer em pensamentos como:
“Eu nunca consigo guardar dinheiro.”
“Investimento é somente para quem ganha muito.”
“Se meu salário aumentar, meus problemas financeiros acabam.”
“Preciso aproveitar meu dinheiro agora porque não sei o que acontecerá amanhã.”
Essas frases não possuem necessariamente a mesma origem e não significam que exista algo errado com quem pensa dessa maneira.
Elas podem refletir experiências anteriores, ambiente familiar, situação econômica ou simplesmente hábitos construídos ao longo do tempo.
A ideia importante é perceber que nossa relação com dinheiro não acontece apenas em uma planilha.
A OECD, por exemplo, avalia alfabetização financeira considerando conhecimentos, comportamentos e atitudes financeiras. Isso ajuda a mostrar por que educação financeira não precisa ser entendida apenas como conhecer juros, inflação ou investimentos.
Para mim, essa é uma definição mais útil de mentalidade financeira e dinheiro: comportamento importa, mas faz parte de um conjunto maior.
Mentalidade financeira é a mesma coisa que educação financeira?
Não.
Os dois conceitos podem se complementar, mas não significam a mesma coisa.
Educação financeira envolve desenvolver conhecimentos e capacidades para compreender temas como orçamento, crédito, juros, endividamento, poupança, risco e investimentos.
Mentalidade financeira está mais relacionada à maneira como uma pessoa percebe e reage às situações envolvendo dinheiro.
Imagine alguém que sabe que precisa criar uma reserva de emergência, mas não consegue manter o hábito de guardar parte da renda.
Conhecimento existe.
A execução está encontrando uma dificuldade.
Agora imagine outra pessoa que guarda dinheiro todos os meses, mas não compreende inflação, diversificação ou os riscos dos produtos financeiros que utiliza.
Existe disciplina comportamental, mas falta conhecimento.
Nenhuma dessas dimensões substitui a outra.
É justamente por isso que considero perigosa a ideia de que basta “pensar corretamente” para resolver a vida financeira.
Por que nosso comportamento influencia decisões financeiras?
Tomamos muitas decisões envolvendo dinheiro.
Comprar ou esperar.
Parcelar ou pagar à vista.
Poupar ou consumir.
Contratar crédito.
Assumir uma dívida.
Investir.
Vender um investimento.
Em algumas dessas situações, podemos ser influenciados por fatores que vão além de uma análise puramente racional.
A Comissão de Valores Mobiliários mantém, inclusive, a série educacional CVM Comportamental, dedicada a vieses de investidores, poupadores e consumidores.
A CVM explica que heurísticas funcionam como atalhos mentais que simplificam avaliações e decisões. Elas são úteis, mas, em determinadas circunstâncias, também podem produzir erros sistemáticos de julgamento.
Isso não significa que toda decisão financeira ruim seja consequência de um viés psicológico.
Significa apenas que conhecer alguns desses mecanismos pode acrescentar uma camada importante à educação financeira.
5 comportamentos que podem influenciar nossa relação com dinheiro
1. Aversão à perda
Perder R$ 100 e ganhar R$ 100 não necessariamente produzem experiências psicológicas equivalentes.
A aversão à perda está relacionada à tendência de atribuir um peso elevado às perdas.
Em investimentos, isso pode contribuir para decisões influenciadas pelo desconforto de reconhecer uma perda.
Mas é importante não transformar o conceito em diagnóstico.
Uma pessoa manter ou vender determinado investimento pode ter diversos motivos legítimos. O viés é uma possibilidade a ser considerada, não uma explicação automática.
2. Ancoragem
Ancoragem acontece quando uma informação inicial exerce influência excessiva sobre uma avaliação posterior.
Imagine uma ação que já custou R$ 40 e atualmente custa R$ 25.
O preço anterior pode se tornar uma referência mental.
Mas o fato de um ativo ter custado R$ 40 não significa que ele precise voltar àquele preço nem que R$ 25 seja necessariamente barato.
Em decisões financeiras, referências anteriores podem ser úteis, mas precisam ser analisadas dentro do contexto atual.
3. Efeito manada
Quando muitas pessoas estão fazendo a mesma coisa, podemos sentir que aquilo deve ser correto.
Isso acontece muito além dos investimentos.
Pode aparecer em consumo, tendências, produtos financeiros e até na escolha de onde colocar o dinheiro.
Observar o comportamento de outras pessoas pode fornecer informações, mas popularidade não substitui análise.
4. Excesso de confiança
Depois de algumas decisões bem-sucedidas, é possível atribuir o resultado inteiramente à própria habilidade.
O problema é que resultados financeiros também podem ser influenciados por circunstâncias, risco e acaso.
Separar qualidade da decisão de resultado é uma prática interessante.
Uma decisão bem fundamentada pode produzir um resultado ruim.
Uma decisão mal fundamentada pode, eventualmente, produzir um bom resultado.
Por isso, um resultado isolado não prova necessariamente a qualidade de um processo.
5. Viés de confirmação
É natural prestar mais atenção a informações que concordam com aquilo em que já acreditamos.
Em investimentos, isso pode significar procurar somente argumentos favoráveis a um ativo que já possuímos.
Uma maneira de reduzir esse risco é fazer deliberadamente a pergunta contrária:
“Que informação poderia mostrar que minha análise está errada?”
Isso não garante uma decisão correta, mas pode ampliar a análise.
Como mudar a mentalidade financeira na prática?
Quando alguém pergunta como mudar a mentalidade financeira, eu evitaria procurar uma transformação instantânea.
É mais útil começar observando comportamentos concretos.
Observe para onde seu dinheiro realmente vai
Antes de tentar modificar alguma coisa, precisamos enxergar o que está acontecendo.
Quanto entra?
Quanto sai?
Quais são as despesas fixas?
Quanto é destinado a dívidas?
Existe alguma quantia sendo poupada?
Existem gastos que frequentemente surpreendem no fim do mês?
Essas perguntas transformam uma percepção subjetiva em informações que podem ser analisadas.
Se essa etapa ainda não está organizada, nosso guia sobre como organizar as finanças pessoais apresenta um processo completo.
Questione regras financeiras que você considera universais
“Preciso guardar 30% do salário.”
“Comprar imóvel é sempre melhor.”
“Alugar é jogar dinheiro fora.”
“Dívida é sempre ruim.”
“Investir em ações é a única maneira de enriquecer.”
Frases simples são atraentes porque eliminam a necessidade de contexto.
Mas decisões financeiras dependem de renda, objetivos, prazo, patrimônio, responsabilidades, tolerância a risco e muitas outras variáveis.
Uma das mudanças que considero mais úteis na educação financeira foi trocar:
“Qual é a regra?”
por:
“Em quais circunstâncias essa regra faria sentido?”
Crie objetivos financeiros concretos
“Quero melhorar minhas finanças” é uma intenção.
“Quero construir uma reserva para cobrir determinados gastos inesperados” já oferece uma direção mais clara.
O mesmo vale para pagar dívidas, realizar uma compra, planejar uma viagem ou investir pensando em objetivos futuros.
Objetivos não eliminam imprevistos, mas ajudam a dar função ao dinheiro.
Se seu primeiro objetivo for construir uma proteção para despesas inesperadas, veja nosso conteúdo sobre reserva de emergência.
Automatize decisões simples quando isso fizer sentido
Algumas pessoas dependem da lembrança mensal para guardar dinheiro.
Outras preferem programar uma transferência para acontecer depois do recebimento da renda.
Automatizar uma ação não cria dinheiro onde ele não existe e não é adequado para todas as situações.
Mas, quando existe margem no orçamento, pode reduzir a quantidade de decisões repetitivas necessárias para manter um planejamento.
Analise compras por impulso
Não considero realista dizer que devemos eliminar todas as compras emocionais.
Consumir também faz parte da vida.
O ponto é perceber quando uma compra entra em conflito com uma prioridade que você mesmo definiu.
Uma pergunta simples pode ajudar:
“Se eu esperar até amanhã, ainda vou querer comprar isso?”
Para compras não essenciais, criar algum intervalo entre desejo e decisão pode ser uma ferramenta útil.
Não existe um número universal de horas ou dias.
O objetivo é simplesmente criar espaço para reconsiderar.
Acompanhe seu progresso sem transformar finanças em obsessão
Controle financeiro não precisa significar verificar saldo, investimentos e orçamento o tempo inteiro.
Uma revisão periódica pode ser suficiente para muitas pessoas.
O que mudou?
Estou gastando mais ou menos?
Minha dívida diminuiu?
Minha reserva aumentou?
Meus objetivos continuam os mesmos?
Esse acompanhamento ajuda a ajustar o planejamento à vida real.
Mentalidade financeira e dívidas
Esse é um ponto em que precisamos tomar bastante cuidado.
Endividamento não pode ser reduzido a “mentalidade ruim”.
Uma pessoa pode assumir dívidas devido a desemprego, redução de renda, emergência médica, despesas familiares, crédito caro ou diversas outras circunstâncias.
Comportamento pode fazer parte da situação, mas não necessariamente é sua causa principal.
Por isso, quando existe endividamento, o primeiro passo não deveria ser procurar uma “mentalidade milionária”.
É entender:
quanto é devido;
para quem;
quais são as taxas e condições;
quanto cabe no orçamento;
e quais possibilidades de negociação existem.
Temos um passo a passo específico sobre como sair das dívidas sem tratar o problema como simples falta de disciplina.
Mentalidade financeira e o hábito de guardar dinheiro
Guardar dinheiro também não depende apenas de força de vontade.
Uma pessoa com renda muito comprometida pode ter pouca ou nenhuma margem para poupar.
Outra pode possuir margem, mas gastar automaticamente tudo que sobra.
São problemas diferentes.
Por isso, não considero útil estabelecer um percentual universal.
Em vez de perguntar apenas “quanto deveria guardar?”, é melhor observar renda, despesas essenciais, dívidas, objetivos e estabilidade financeira.
No Digital Dandi temos um guia específico sobre quanto guardar do salário que aprofunda exatamente essa questão.
Mentalidade financeira e investimentos
É nos investimentos que a expressão “mentalidade financeira” costuma ser utilizada de maneira mais exagerada.
Disciplina, paciência e controle emocional podem ser relevantes.
Mas nenhuma mentalidade transforma um investimento ruim em bom.
E comportamento não substitui análise de:
risco;
liquidez;
custos;
tributação;
características do produto;
objetivos;
prazo;
e adequação à situação do investidor.
A própria CVM possui materiais educacionais sobre fatores comportamentais que podem influenciar decisões de investimento.
Isso é muito diferente de afirmar que psicologia é mais importante do que conhecimento financeiro.
Para quem está começando, considero mais responsável combinar as duas coisas: compreender o produto e observar o próprio processo de decisão.
Se você ainda está entrando nesse universo, nosso guia de ações para iniciantes explica os fundamentos antes de qualquer análise mais específica.
Livros podem ajudar a desenvolver mentalidade financeira?
Podem contribuir, desde que não sejam tratados como receitas universais.
Alguns livros abordam comportamento diretamente. Outros falam sobre hábitos, tomada de decisão ou educação financeira.
A Psicologia Financeira, de Morgan Housel, por exemplo, usa histórias e reflexões para discutir comportamento e dinheiro.
Rápido e Devagar, de Daniel Kahneman, possui um escopo muito mais amplo e apresenta conceitos relacionados a julgamento e tomada de decisão.
Já livros populares como Os Segredos da Mente Milionária trabalham crenças sobre dinheiro por uma perspectiva diferente e menos acadêmica.
Essas diferenças importam.
Não considero correto colocar todos esses títulos no mesmo nível de evidência ou dizer que um deles possui a fórmula para modificar a relação de alguém com dinheiro.
No Digital Dandi você pode consultar nossa análise de A Psicologia Financeira e o resumo de Rápido e Devagar para entender melhor a proposta de cada obra.
O que mudou na minha maneira de pensar sobre dinheiro
Uma das coisas que mais mudaram para mim ao estudar finanças foi perceber que conhecimento e comportamento não precisam competir.
Durante muito tempo é fácil imaginar dois extremos.
De um lado, acreditar que tudo é matemática: basta conhecer os números.
Do outro, acreditar que tudo é mentalidade: basta mudar a maneira de pensar.
Hoje considero os dois extremos insuficientes.
Aprender conceitos financeiros me ajuda a entender melhor as opções.
Observar meus próprios hábitos me ajuda a perceber como estou usando esse conhecimento.
E planejamento transforma essas duas coisas em ações concretas.
Essa combinação é muito mais útil para mim do que procurar uma “mentalidade de riqueza”.
Foi também uma das razões pelas quais criei o Digital Dandi: organizar aquilo que estou aprendendo e transformar assuntos que inicialmente parecem complicados em conteúdos acessíveis para outras pessoas que também estão começando.
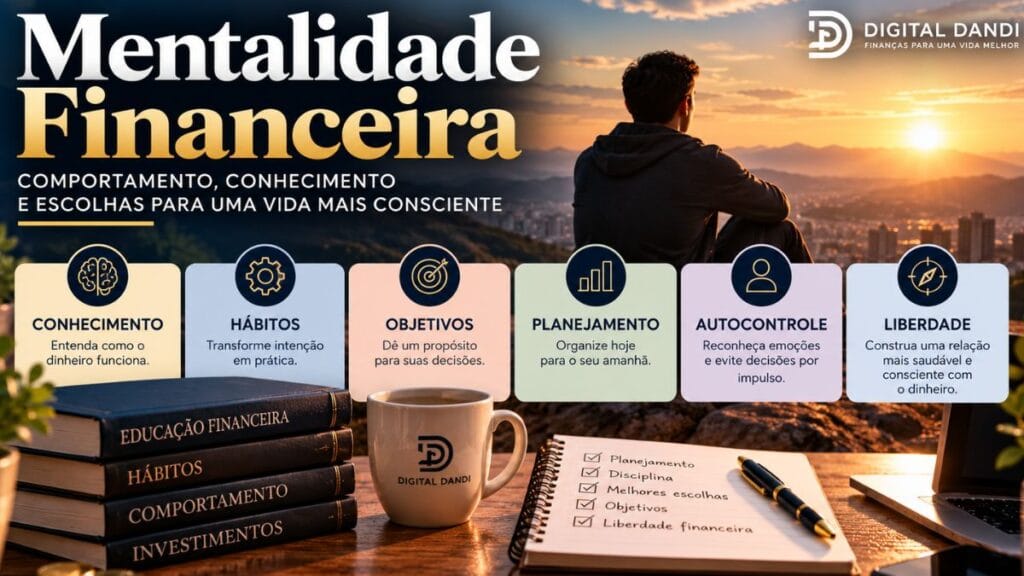
7 práticas para desenvolver uma relação mais consciente com dinheiro
Em vez de uma fórmula de enriquecimento, eu usaria estas práticas como exercícios:
- Registrar receitas e despesas por um período para compreender seu ponto de partida.
- Identificar um objetivo financeiro concreto antes de definir quanto poupar.
- Criar algum intervalo antes de compras não essenciais quando perceber impulsividade.
- Revisar periodicamente decisões financeiras importantes e o raciocínio utilizado.
- Procurar informações contrárias àquilo que você já acredita antes de tomar decisões relevantes.
- Separar resultado de processo: ganhar dinheiro em uma decisão não prova automaticamente que ela foi boa.
- Continuar desenvolvendo educação financeira junto com hábitos e organização.
Nenhuma dessas práticas garante enriquecimento.
A função delas é tornar o processo financeiro mais consciente e organizado.
Mentalidade financeira não resolve tudo
Talvez esta seja a parte mais importante deste artigo.
Existe uma indústria inteira construída em torno da ideia de que prosperidade depende fundamentalmente da maneira como uma pessoa pensa.
Essa explicação é confortável porque é simples.
A realidade não é.
Uma pessoa pode ter excelentes hábitos financeiros e enfrentar uma perda de renda.
Pode organizar o orçamento e enfrentar uma emergência.
Pode estudar investimentos e sofrer perdas.
Pode aumentar a renda e continuar enfrentando custos elevados.
Por outro lado, reconhecer fatores externos não significa que nossas escolhas sejam irrelevantes.
A questão é evitar os dois extremos.
Não controlamos todas as circunstâncias.
Mas podemos desenvolver conhecimento, melhorar processos e tomar decisões mais conscientes dentro das possibilidades que temos.
Essa é a ideia de mentalidade financeira que faz sentido para mim.
Conclusão
Mentalidade financeira não é pensar como milionário, repetir frases positivas ou acreditar que comportamento sozinho determina patrimônio.
É uma forma de observar como crenças, hábitos, emoções e decisões interagem com nossa vida financeira.
O comportamento financeiro importa, e instituições como a CVM estudam justamente como vieses podem afetar poupadores, consumidores e investidores.
Mas comportamento é apenas uma parte.
Educação financeira, renda, despesas, dívidas, planejamento, objetivos, riscos e circunstâncias pessoais também precisam entrar na análise.
Se você quer saber como mudar a mentalidade financeira, eu começaria por algo menos extraordinário e mais útil: compreender sua situação atual, identificar um problema concreto, aprender sobre ele e construir um processo que consiga manter.
É menos chamativo do que prometer uma “mente milionária”.
Mas é uma abordagem muito mais realista para construir uma relação melhor com dinheiro.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Produtos financeiros envolvem riscos, custos, regras de liquidez e características próprias. Antes de tomar qualquer decisão financeira, avalie sua situação pessoal e as condições específicas de cada produto.
Perguntas frequentes sobre mentalidade financeira
O que significa ter uma boa mentalidade financeira?
Não existe uma definição única de “boa mentalidade financeira”. De maneira prática, a expressão pode descrever atitudes e comportamentos que favoreçam decisões mais conscientes, como conhecer a própria situação financeira, planejar objetivos e avaliar riscos antes de decidir.
Mentalidade financeira pode ajudar a sair das dívidas?
Comportamentos e hábitos podem fazer parte do processo, mas dívidas possuem causas diferentes. É necessário conhecer valores, juros, condições, renda e capacidade de pagamento para construir um plano adequado.
É possível mudar a mentalidade financeira?
Crenças e hábitos podem mudar ao longo do tempo, mas não existe um método único nem prazo universal. Educação, experiência, reflexão e mudanças práticas no ambiente podem contribuir para novos comportamentos.
Qual é a diferença entre mentalidade financeira e psicologia financeira?
Mentalidade financeira é uma expressão ampla usada para falar de crenças e atitudes individuais relacionadas ao dinheiro. Psicologia e finanças comportamentais são campos de estudo mais estruturados que investigam como fatores psicológicos e comportamentais podem influenciar decisões.
Preciso investir para desenvolver mentalidade financeira?
Não. A relação com dinheiro começa antes dos investimentos e envolve orçamento, consumo, crédito, dívidas, poupança, objetivos e planejamento.
