

Atualizado em 08/09/2026 às 02:52
⏱️Tempo de leitura: 15 minutos
R$ 100, R$ 500, R$ 1.000 ou 20% do salário?
Quando alguém começa a investir na Bolsa, é comum procurar um número exato que determine quanto investir em ações por mês.
O problema é que esse número não existe.
Uma pessoa que recebe R$ 3.000 e sustenta uma família possui uma realidade completamente diferente de alguém que recebe R$ 10.000 e tem poucas despesas.
Da mesma forma, duas pessoas com exatamente a mesma renda podem possuir dívidas, patrimônio, objetivos e tolerância ao risco completamente diferentes.
Por isso, copiar o valor investido por outra pessoa raramente é uma boa estratégia.
A pergunta correta não é apenas:
“Quanto devo colocar em ações?”
Ela deveria ser:
“Quanto consigo investir todos os meses sem comprometer minha segurança financeira e mantendo uma estratégia que consigo sustentar durante anos?”
Essa mudança parece pequena, mas transforma completamente a maneira de pensar sobre os aportes.
Neste guia, vamos aprender a calcular um valor inicial, entender quanto da renda pode ser destinado aos investimentos e montar uma estratégia mensal sem depender de números mágicos.
Existe um valor mínimo para investir em ações todos os meses?
Não existe um valor mensal universal que todo investidor precise aplicar.
Você pode começar com valores relativamente pequenos, dependendo do preço dos ativos que pretende adquirir e das condições de negociação disponíveis.
Isso significa que não é necessário esperar juntar dezenas de milhares de reais para começar a aprender sobre ações.
Mas existe uma diferença importante entre:
poder comprar uma ação
e
estar financeiramente preparado para investir em ações.
Imagine alguém com R$ 500 disponíveis na conta, mas também com uma dívida cara no cartão de crédito e nenhuma reserva para emergências.
Tecnicamente, essa pessoa pode conseguir comprar ações.
Financeiramente, entretanto, talvez existam prioridades mais importantes.
Por isso, o valor mínimo oferecido pelo mercado não deveria determinar seu aporte.
Sua situação financeira deveria.
Se você ainda não realizou nenhuma operação, nosso guia Como Comprar Ações Pela Primeira Vez explica toda a parte prática da primeira compra.
Antes de investir todo mês, organize sua base financeira
Investimentos funcionam melhor quando fazem parte de uma estrutura.
Antes de determinar seu aporte mensal em ações, analise quatro pontos.
1. Controle das despesas
Você sabe quanto gasta por mês?
Sem essa informação, qualquer percentual de investimento vira um chute.
Durante alguns meses, registre pelo menos:
- moradia;
- alimentação;
- transporte;
- saúde;
- lazer;
- assinaturas;
- dívidas;
- despesas variáveis.
O objetivo não é eliminar tudo que proporciona qualidade de vida.
É descobrir quanto realmente sobra.
2. Dívidas caras
Juros elevados podem trabalhar contra você muito mais rapidamente do que seus investimentos conseguem trabalhar a favor.
Por isso, antes de assumir riscos na Bolsa, avalie cuidadosamente dívidas com custos elevados.
3. Reserva para imprevistos
Ações oscilam.
Você não quer depender da venda de uma ação durante uma queda para pagar uma despesa inesperada.
Separar recursos destinados à segurança financeira daqueles destinados à renda variável reduz esse problema.
4. Objetivos
Por que você está investindo?
Aposentadoria?
Construção de patrimônio?
Independência financeira?
Complementação futura de renda?
Quanto mais claro o objetivo, mais fácil fica manter os aportes durante períodos difíceis.
Quanto da renda devo investir por mês?
Você encontrará várias regras na internet.
10%.
15%.
20%.
30%.
Nenhum desses percentuais serve automaticamente para todas as pessoas.
Vamos utilizar um exemplo.
Imagine alguém com renda líquida mensal de R$ 5.000.
Se investir:
10% = R$ 500
20% = R$ 1.000
30% = R$ 1.500
Matematicamente é simples.
Mas agora imagine que essa pessoa possui despesas essenciais de R$ 4.200.
Investir R$ 1.500 simplesmente porque alguém recomendou 30% criaria um déficit.
Agora imagine outra pessoa que também recebe R$ 5.000, mora com familiares, não possui dívidas e gasta apenas R$ 2.500.
Sua capacidade de investimento é completamente diferente.
Por isso, prefiro utilizar uma lógica mais flexível:
Renda líquida – despesas – prioridades financeiras = capacidade potencial de aporte.
Depois disso, você decide quanto dessa capacidade será destinado às ações e quanto irá para outras classes de ativos e objetivos.
Ações não precisam receber todo o seu investimento mensal
Esse é outro ponto importante.
Imagine que você consiga investir R$ 1.000 por mês.
Isso não significa necessariamente:
R$ 1.000 em ações.
Dependendo da estratégia, o dinheiro pode ser distribuído entre diferentes objetivos e classes de ativos.
Por exemplo, hipoteticamente:
R$ 500 → ações
R$ 300 → renda fixa
R$ 200 → FIIs
Isso é apenas um exemplo didático, não uma recomendação de alocação.
Outra pessoa poderia possuir uma divisão completamente diferente.
A proporção depende de:
- perfil;
- idade;
- objetivos;
- prazo;
- patrimônio;
- necessidade de liquidez;
- tolerância ao risco.
Antes de definir um valor mensal, é importante entender o que são ações e como funcionam dentro do mercado.
Quanto investir em ações por mês começando com pouco dinheiro?
Vamos trabalhar com exemplos.
Eles não representam recomendações, apenas mostram como criar consistência em diferentes realidades.
Exemplo 1 — R$ 100 por mês
Uma pessoa consegue separar R$ 100 mensalmente.
Pode parecer pouco.
Em 12 meses, sem considerar qualquer rentabilidade:
R$ 1.200 aportados.
Em cinco anos:
R$ 6.000 aportados.
O ponto mais importante no início talvez nem seja o patrimônio acumulado.
É o hábito criado.
Exemplo 2 — R$ 300 por mês
R$ 300 × 12 meses:
R$ 3.600 por ano.
Em cinco anos, sem considerar rentabilidade:
R$ 18.000 em aportes.
Exemplo 3 — R$ 500 por mês
R$ 500 × 12:
R$ 6.000 por ano.
Em cinco anos:
R$ 30.000 aportados.
Exemplo 4 — R$ 1.000 por mês
R$ 1.000 × 12:
R$ 12.000 por ano.
Em cinco anos:
R$ 60.000 aportados.
Observe que não utilizamos nenhuma promessa de retorno.
Estamos analisando aquilo que o investidor realmente consegue controlar:
seus aportes.
É melhor investir pouco todo mês ou muito de vez em quando?
Para muitas pessoas, criar um hábito de aportes recorrentes torna o processo mais organizado.
Imagine dois investidores.
Investidor A
Investe R$ 500 todos os meses.
Ao final de um ano:
R$ 6.000 aportados.
Investidor B
Pretende investir “quando sobrar dinheiro”.
Janeiro: nada.
Fevereiro: nada.
Março: R$ 800.
Abril: nada.
Maio: nada.
E assim por diante.
O problema não está necessariamente em realizar aportes irregulares.
O problema é depender exclusivamente da sobra acidental do orçamento.
Quando o investimento se torna parte do planejamento mensal, a consistência tende a ficar mais fácil.
A constância pode ser mais importante que começar com muito
Existe uma armadilha psicológica comum.
A pessoa pensa:
“Quando eu ganhar mais, começo a investir.”
O salário aumenta.
Os gastos também.
Então ela pensa novamente:
“Quando ganhar ainda mais, começo.”
E o investimento nunca acontece.
Começar com um valor compatível com sua realidade ajuda a construir comportamento.
Se hoje são R$ 100, comece entendendo como administrar R$ 100.
Quando sua capacidade aumentar, você poderá aumentar o aporte.
O hábito cresce junto com sua renda.
Devo investir o mesmo valor todos os meses?
Não obrigatoriamente.
A renda de algumas pessoas é previsível.
A de outras varia.
Um profissional assalariado pode receber praticamente o mesmo valor mensal.
Um autônomo pode ganhar:
R$ 4.000 em janeiro;
R$ 7.000 em fevereiro;
R$ 3.500 em março.
Nesse caso, um percentual pode funcionar melhor que um valor fixo.
Por exemplo:
“Vou destinar uma parcela da minha capacidade mensal de investimento à minha carteira.”
Assim, o aporte acompanha a realidade financeira.
O importante é evitar estabelecer uma obrigação impossível de manter.
O que fazer quando não consigo investir naquele mês?
Nada de desespero.
A vida financeira não acontece em linha reta.
Podem surgir:
- despesas médicas;
- manutenção do carro;
- gastos familiares;
- mudanças profissionais;
- despesas inesperadas.
Se determinado mês exige prioridade para outra área, isso não destrói uma estratégia de longo prazo.
O problema seria transformar uma exceção em abandono permanente.
No mês seguinte, reorganize o orçamento e continue.
Consistência não significa perfeição.
Devo aumentar meu aporte quando meu salário aumentar?
Essa é uma das estratégias mais interessantes para acelerar a construção de patrimônio sem necessariamente reduzir drasticamente sua qualidade de vida.
Imagine:
Salário atual: R$ 4.000
Aporte: R$ 400
Depois de algum tempo:
Novo salário: R$ 5.000
Em vez de aumentar imediatamente todos os gastos em R$ 1.000, uma parcela do aumento pode ser direcionada aos investimentos.
Por exemplo:
R$ 500 → melhoria no padrão de vida
R$ 500 → aumento dos investimentos
Novamente, os números são apenas ilustrativos.
A ideia é simples:
não permitir que todo aumento de renda seja automaticamente absorvido pelo aumento de despesas.
13º salário deve ser investido em ações?
Não existe obrigação.
Antes de decidir, analise suas prioridades.
Talvez existam:
dívidas;
impostos;
despesas anuais;
necessidade de reforçar reservas;
objetivos de curto prazo.
Depois dessas prioridades, uma parcela disponível pode eventualmente ser direcionada aos investimentos conforme sua estratégia.
O mesmo raciocínio vale para:
- bônus;
- participação nos lucros;
- renda extra;
- restituição;
- trabalhos adicionais.
Receber dinheiro extraordinário não significa que você precisa investir 100%.
Mas também não significa que precisa gastar 100%.
Como escolher quais ações receberão o aporte mensal?
Aqui entramos numa etapa importante.
Imagine que sua carteira possua cinco empresas.
Você recebe o salário e possui R$ 500 destinados às ações.
Qual comprar?
Uma abordagem possível é analisar:
qualidade do negócio;
resultados recentes;
riscos;
preço;
participação atual na carteira.
Não compre automaticamente a ação que mais caiu.
Também não compre necessariamente aquela que mais subiu.
Analise o negócio.
Nosso artigo Como Analisar Ações Para Iniciantes apresenta os principais critérios que podem ser utilizados nessa avaliação.
E Como Escolher Boas Ações Para Investir aprofunda a seleção das empresas.
Preciso comprar uma ação diferente todo mês?
Não.
Diversificação não significa adicionar empresas indefinidamente.
Imagine que você tenha estudado cinco companhias profundamente e considere que elas fazem sentido dentro da sua estratégia.
Não existe necessidade de adicionar uma sexta apenas porque chegou outro mês.
Você pode aumentar posições existentes quando sua análise justificar.
Uma carteira com dezenas de empresas que você não consegue acompanhar pode ser menos útil do que uma carteira menor e bem compreendida.
A diversificação precisa ter propósito.
Leia também Como Montar uma Carteira de Ações.
E se as ações estiverem caras no mês do aporte?
Você não precisa comprar alguma coisa apenas porque o dinheiro chegou à conta.
Essa é uma diferença importante entre:
ter disciplina para aportar
e
sentir obrigação de comprar qualquer ativo.
Se você não encontrou uma oportunidade compatível com seus critérios, pode manter recursos em uma alternativa adequada à sua estratégia enquanto continua analisando.
Investir regularmente não significa abandonar critérios de preço e qualidade.
E se a Bolsa estiver caindo?
Quedas assustam.
Especialmente quando você começou recentemente.
Imagine investir R$ 500.
No mês seguinte, sua posição vale R$ 450.
A reação natural pode ser:
“Estou perdendo dinheiro. Preciso parar.”
Mas uma queda de preço não informa sozinha se o negócio piorou.
Pergunte:
Os fundamentos mudaram?
A empresa continua apresentando resultados compatíveis com minha análise?
Minha estratégia continua válida?
O risco aumentou?
A cotação merece atenção, mas precisa ser interpretada junto ao negócio.
Aporte mensal e Buy and Hold
Uma estratégia de longo prazo pode combinar bem com aportes recorrentes.
O investidor continua trabalhando, recebendo renda e destinando parte dela à aquisição de ativos que considera adequados.
Ao longo dos anos, pode aumentar gradualmente sua participação em diferentes empresas.
Mas Buy and Hold não significa comprar qualquer empresa e nunca mais analisar.
As companhias mudam.
A economia muda.
A concorrência muda.
A estratégia precisa ser acompanhada.
Reinvestir dividendos aumenta o aporte?
Sim, conceitualmente os dividendos recebidos podem ser incorporados aos recursos destinados a novos investimentos, se isso fizer parte da estratégia do investidor.
Imagine:
Aporte do salário: R$ 500
Dividendos recebidos: R$ 80
Recursos disponíveis para novo investimento:
R$ 580
Isso cria uma dinâmica interessante.
No começo, quase todo o capital investido pode vir do seu trabalho.
Com o crescimento do patrimônio, os próprios investimentos podem começar a contribuir com uma parcela maior dos novos aportes.
Mas dividendos não são garantidos.
Empresas podem aumentar, reduzir ou deixar de realizar determinadas distribuições conforme resultados, decisões corporativas e regras aplicáveis.
Para aprofundar, leia O Que São Dividendos e Carteira de Dividendos.
Quanto tempo leva para construir patrimônio investindo todo mês?
Não existe prazo garantido.
Depende de três fatores principais:
1. Quanto você aporta
2. Por quanto tempo investe
3. Qual retorno efetivamente obtém
O primeiro e o segundo estão muito mais sob seu controle que o terceiro.
Você pode decidir:
quanto poupar;
quanto investir;
por quanto tempo manter a disciplina.
Mas não controla a rentabilidade futura da Bolsa.
Por isso, tome cuidado com simuladores que apresentam resultados futuros como se fossem certezas.
Uma projeção é apenas uma hipótese matemática.
Não uma promessa.
O poder do tempo nos aportes mensais
Vamos retirar completamente a rentabilidade da equação para visualizar apenas o comportamento.
R$ 300 mensais durante 10 anos
R$ 300 × 120 meses:
R$ 36.000 aportados.
R$ 500 mensais durante 10 anos
R$ 500 × 120:
R$ 60.000 aportados.
R$ 1.000 mensais durante 10 anos
R$ 1.000 × 120:
R$ 120.000 aportados.
Novamente:
isso não representa o valor futuro da carteira.
As ações podem se valorizar ou desvalorizar e podem existir proventos.
O exercício mostra apenas uma coisa:
pequenas decisões mensais acumulam valores relevantes quando repetidas durante muito tempo.
Como aumentar o valor investido ao longo dos anos?
Existem basicamente duas maneiras.
Reduzir desperdícios
Não significa viver sem lazer.
Significa identificar gastos que não geram valor suficiente.
Aumentar renda
Esse caminho muitas vezes possui potencial ainda maior.
Você pode buscar:
- desenvolvimento profissional;
- promoções;
- trabalhos extras;
- negócios;
- novas habilidades;
- fontes adicionais de renda.
Imagine alguém tentando economizar mais R$ 50 durante meses.
Talvez desenvolver uma habilidade que aumente sua renda em R$ 500 produza um impacto muito maior.
Por isso, construção patrimonial não depende apenas de investimentos.
Sua capacidade de gerar renda também é um ativo.
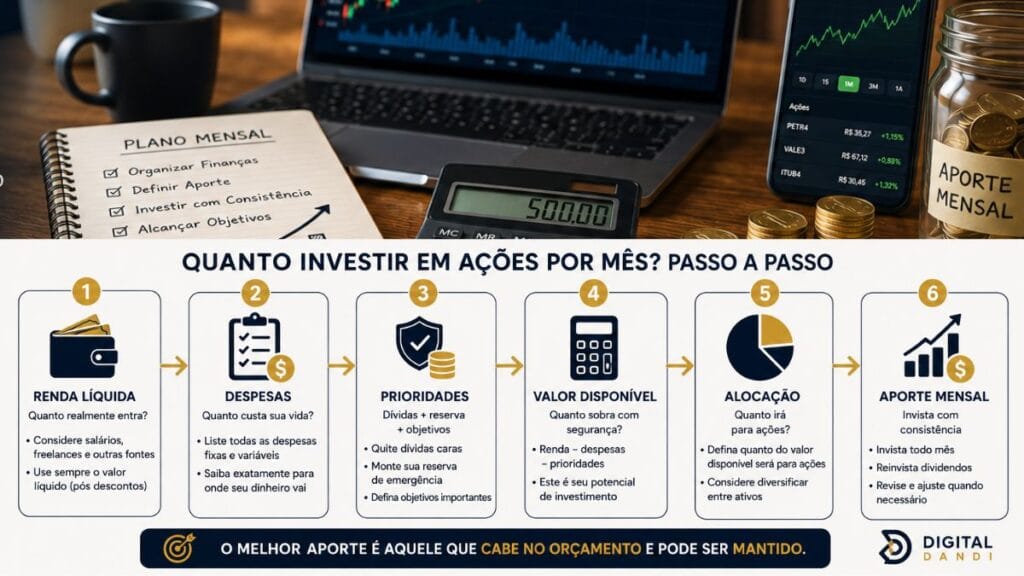
Uma fórmula simples para definir seu aporte mensal
Não existe fórmula perfeita, mas podemos construir um processo.
Passo 1 — Calcule sua renda líquida
Quanto realmente entra na conta?
Passo 2 — Subtraia despesas essenciais
Moradia, alimentação, transporte, saúde etc.
Passo 3 — Considere prioridades financeiras
Dívidas, reservas e objetivos próximos.
Passo 4 — Determine sua capacidade de investimento
Quanto sobra sem comprometer sua segurança?
Passo 5 — Defina a alocação
Quanto desse valor será destinado às ações?
Passo 6 — Teste por alguns meses
O valor é sustentável?
Se sim, continue.
Se estiver apertando demais o orçamento, ajuste.
Passo 7 — Aumente progressivamente
Quando sua renda crescer ou suas despesas diminuírem, revise o aporte.
Esse processo é muito mais útil do que copiar:
“todo mundo precisa investir 20% do salário.”
Exemplo de planejamento mensal
Vamos imaginar uma pessoa com:
Renda líquida: R$ 6.000
Despesas essenciais e estilo de vida: R$ 4.200
Prioridades financeiras adicionais: R$ 600
Capacidade restante:
R$ 1.200
Agora ela decide que, dentro de sua estratégia hipotética, R$ 500 serão destinados às ações.
Isso representa aproximadamente 8,3% da renda líquida.
Outra pessoa poderia investir 20%.
Outra, 5%.
O número isolado não determina se a estratégia é boa.
A sustentabilidade é muito mais importante.
7 erros ao definir quanto investir em ações
1. Copiar o percentual de outra pessoa
Realidades financeiras são diferentes.
2. Investir antes de organizar as dívidas
Especialmente quando existem juros elevados.
3. Usar a reserva para comprar ações
Você mistura segurança com renda variável.
4. Estabelecer um aporte impossível
Um plano que dura dois meses não é melhor que outro menor mantido durante anos.
5. Investir tudo em ações
Sua carteira deve considerar objetivos, riscos e outras necessidades financeiras.
6. Aumentar o aporte por euforia
Uma forte alta da Bolsa pode criar excesso de confiança.
7. Parar completamente por medo
Quedas também fazem parte da renda variável.
Evitar decisões puramente emocionais é essencial.
Como saber se meu aporte está adequado?
Faça estas perguntas:
Consigo pagar minhas contas normalmente?
Minha segurança financeira está preservada?
Não estou criando novas dívidas para investir?
Consigo manter esse valor durante meses?
O aporte está alinhado aos meus objetivos?
Minha exposição às ações combina com meu perfil?
Ainda consigo viver e aproveitar meu dinheiro?
Se a estratégia está transformando cada mês em sofrimento financeiro, provavelmente precisa ser ajustada.
Investir é uma ferramenta para melhorar sua vida futura.
Não deveria destruir completamente sua vida presente.
Onde estudar antes de aumentar os aportes?
Quanto maior seu patrimônio, maior deveria ser sua responsabilidade na tomada de decisões.
Antes de aumentar significativamente sua exposição à renda variável, continue estudando.
O Portal do Investidor da CVM possui conteúdos educacionais sobre investimentos, riscos e planejamento.
A B3 também disponibiliza materiais relacionados ao funcionamento do mercado brasileiro.
E, quando analisar uma companhia específica, consulte o site de Relações com Investidores da empresa e seus documentos oficiais.
Não aumente seus aportes apenas porque está mais confiante.
Aumente também seu conhecimento.
Conclusão
Então, afinal, quanto investir em ações por mês?
A resposta mais responsável é:
o valor que sua realidade financeira permite investir de maneira consistente, sem comprometer despesas essenciais, reservas, objetivos e sua capacidade de lidar com os riscos da renda variável.
Para algumas pessoas, isso pode significar R$ 100.
Para outras, R$ 500.
Para outras, R$ 2.000 ou mais.
O número importa.
Mas o comportamento importa ainda mais.
Começar com pouco não é um problema.
Investir sem planejamento é.
Em vez de tentar encontrar o percentual perfeito, construa um processo:
organize → poupe → defina → invista → acompanhe → aumente gradualmente.
Patrimônio raramente é construído por uma única decisão espetacular.
Para a maioria das pessoas, ele nasce de boas decisões repetidas durante muito tempo.
Aviso: este conteúdo possui finalidade exclusivamente educacional e não representa recomendação de compra, venda ou alocação em valores mobiliários. Investimentos em ações envolvem riscos e podem resultar em perdas.
FAQ – Perguntas frequentes sobre quanto investir em ações por mês
Quanto um iniciante deve investir em ações por mês?
Não existe um valor único. O aporte deve considerar renda, despesas, reservas, dívidas, objetivos e tolerância ao risco. Começar com um valor menor e sustentável pode ser melhor do que assumir um aporte elevado que não consegue manter.
Investir R$ 100 por mês em ações vale a pena?
R$ 100 podem servir como ponto inicial para criar hábito e aprender sobre o mercado, dependendo dos ativos disponíveis e da realidade do investidor. O mais importante é não comprometer necessidades financeiras para investir.
Qual percentual do salário devo investir?
Não existe percentual universal. Regras como 10% ou 20% podem servir como referências de planejamento, mas não devem substituir uma análise da sua própria situação financeira.
É preciso investir em ações todos os meses?
A resposta depende da disponibilidade do dinheiro, da estratégia e das condições de investimento. Para muitas pessoas, aportes mensais são mais compatíveis com o recebimento regular do salário e ajudam na criação do hábito.
É melhor investir R$ 500 por mês ou R$ 6.000 uma vez por ano?
A resposta depende da disponibilidade do dinheiro, da estratégia e das condições de investimento. Para muitas pessoas, aportes mensais são mais compatíveis com o recebimento regular do salário e ajudam na criação do hábito.
Posso investir todo o dinheiro que sobra em ações?
Isso depende da sua estratégia, mas concentrar todo o capital disponível em renda variável pode criar riscos desnecessários. Considere reservas, objetivos de curto prazo e diversificação antes de definir a alocação.
Devo aumentar meus aportes todos os anos?
Não existe obrigação, mas revisar os aportes quando a renda aumenta ou as despesas diminuem pode ajudar a acelerar a construção de patrimônio sem depender de rentabilidades extraordinárias.
O que é mais importante: rentabilidade ou aporte?
Ambos influenciam a evolução do patrimônio, mas o investidor possui muito mais controle sobre quanto poupa, quanto aporta e por quanto tempo mantém a estratégia do que sobre o retorno futuro do mercado.
