

Atualizado em 25/09/2026 às 02:18
⏱️Tempo de leitura: 15 minutos
Receber rendimentos periódicos é uma das características que mais chamam a atenção de quem começa a estudar fundos imobiliários.
É comum encontrar FIIs exibindo Dividend Yield de 8%, 10%, 12% ou até mais. Diante desses números, pode surgir uma conclusão aparentemente lógica: quanto maior o Dividend Yield em FIIs, melhor seria o investimento.
Mas essa interpretação é incompleta.
Um Dividend Yield elevado pode ser resultado de bons rendimentos, mas também pode aumentar simplesmente porque o preço da cota caiu. Além disso, distribuições extraordinárias podem fazer determinado período parecer mais atraente do que realmente é.
Por isso, o Dividend Yield de FIIs precisa ser analisado junto com a origem dos rendimentos, características do fundo, riscos da carteira, preço da cota e capacidade de geração de resultados.
Neste guia, você vai entender como calcular e interpretar esse indicador e por que ele não deve ser utilizado isoladamente para escolher um fundo imobiliário.
O que é Dividend Yield em FIIs?
Dividend Yield, frequentemente abreviado como DY, é uma medida que relaciona os rendimentos distribuídos por cota ao preço utilizado como referência no cálculo.
Uma fórmula simplificada é:
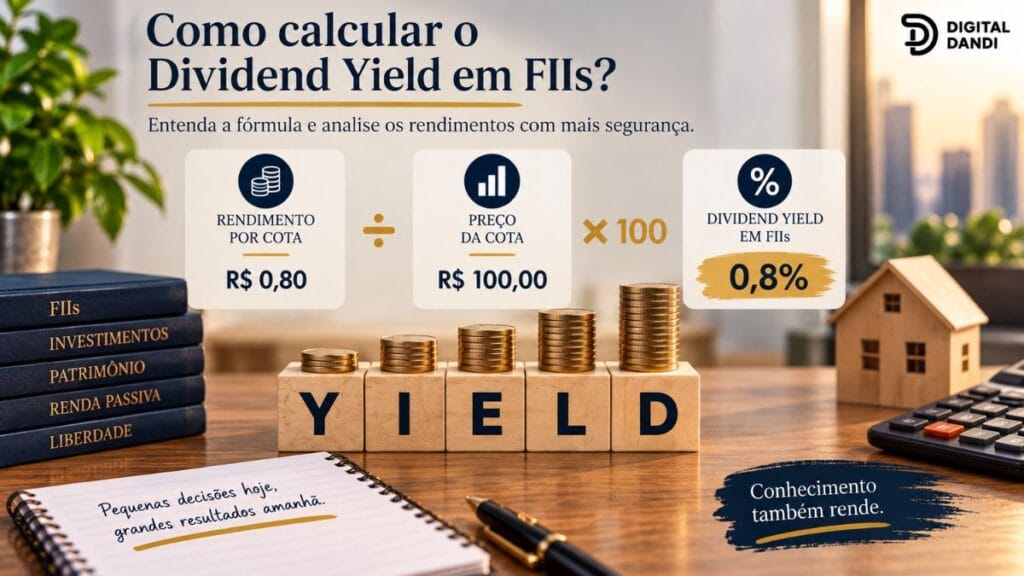
Dividend Yield = rendimentos por cota ÷ preço da cota × 100
Imagine um FII negociado a R$ 100 por cota que tenha distribuído R$ 8 por cota durante determinado período.
O cálculo seria:
R$ 8 ÷ R$ 100 × 100 = 8%
Nesse exemplo hipotético, o Dividend Yield seria de 8%.
O indicador permite observar a distribuição em relação ao preço da cota, mas não informa sozinho se os rendimentos são sustentáveis nem qual será o retorno futuro do investimento.
Para quem ainda está começando nesse mercado, nosso guia sobre fundos imobiliários explica primeiro como essa modalidade funciona.
De onde vêm os rendimentos dos fundos imobiliários?
Antes de analisar o DY, é necessário compreender de onde sai o dinheiro distribuído.
Dependendo da política e da carteira do fundo, os resultados podem ter origens diferentes.
O Portal do Investidor explica que os resultados dos FIIs podem vir, entre outras fontes, de aluguéis, receitas de incorporação, ganhos de capital realizados na venda de direitos reais sobre imóveis e juros provenientes dos títulos e valores mobiliários mantidos pelo fundo.
Isso já mostra por que comparar todos os FIIs apenas pelo Dividend Yield pode ser problemático.
Um fundo proprietário de galpões logísticos possui uma estrutura de receitas diferente de um fundo cuja carteira é formada principalmente por títulos ligados ao mercado imobiliário.
Por isso, antes de comparar rendimentos de FIIs, descubra primeiro como cada fundo gera seus resultados.
Como calcular o Dividend Yield de um FII?
Vamos utilizar outro exemplo hipotético.
Imagine um fundo cuja cota esteja sendo negociada a R$ 80.
Nos últimos 12 meses, ele distribuiu R$ 7,20 por cota.
Aplicando a fórmula:
Dividend Yield = R$ 7,20 ÷ R$ 80 × 100
Dividend Yield = 9%
Nesse exemplo, o DY calculado seria de 9%.
Por que duas plataformas podem mostrar Dividend Yields diferentes?
Isso pode acontecer porque o período e o preço de referência utilizados no cálculo podem não ser iguais.
Uma plataforma pode mostrar o DY acumulado dos últimos 12 meses utilizando determinado preço de referência.
Outra pode apresentar o rendimento do último mês anualizado.
Também pode haver diferenças na atualização dos dados.
Por isso, antes de comparar dois números, verifique:
qual período foi utilizado;
quais distribuições entraram no cálculo;
qual preço da cota foi utilizado;
quando os dados foram atualizados.
Essa verificação evita comparar indicadores calculados de maneiras diferentes.
Dividend Yield mensal e anual são a mesma coisa?
Não.
Imagine que um fundo tenha distribuído R$ 0,80 no mês e sua cota esteja a R$ 100.
O DY daquele pagamento em relação ao preço seria:
0,80 ÷ 100 × 100 = 0,8%
Mas multiplicar automaticamente 0,8% por 12 e concluir que o fundo entregará 9,6% nos próximos 12 meses pressupõe que os próximos pagamentos e o preço utilizado permanecerão equivalentes.
Isso pode não acontecer.
Os rendimentos futuros podem variar.
Portanto, um pagamento mensal não deve ser tratado como promessa de rendimento anual.
Por que os FIIs costumam distribuir rendimentos?
Existe uma regra importante por trás dessa característica.
A Lei nº 8.668/1993 estabelece critérios para distribuição dos resultados dos FIIs. A CVM esclarece que deve ser respeitada a distribuição mínima de 95% dos resultados auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral.
Isso não significa, porém, que todo FII seja obrigado a pagar exatamente 95% todos os meses.
A regra é frequentemente simplificada de maneira incorreta.
O Portal do Investidor esclarece que a obrigação legal de distribuição é, no mínimo, semestral, embora na prática muitos fundos façam pagamentos mensais.
Portanto, pagamento mensal é comum, mas não deve ser confundido com garantia de um valor mensal constante.
Dividend Yield alto é sempre melhor?
Não.
Esse é provavelmente o erro mais importante que precisamos evitar.
O Dividend Yield possui duas variáveis principais:
rendimentos;
preço da cota.
Consequentemente, o indicador pode aumentar tanto porque houve uma distribuição elevada quanto porque o preço da cota diminuiu.
Imagine um fundo que distribuiu R$ 10 por cota nos últimos 12 meses.
Com a cota a R$ 100:
DY = 10%
Agora imagine que o preço caia para R$ 80, sem alterar os R$ 10 considerados no cálculo:
DY = 12,5%
O Dividend Yield ficou maior.
Mas nenhum rendimento adicional foi criado nesse exemplo.
O denominador simplesmente diminuiu.
Essa é uma das razões pelas quais escolher fundos apenas ordenando uma lista do maior para o menor DY pode levar a conclusões equivocadas.
Uma queda da cota pode aumentar o Dividend Yield?
Sim, matematicamente.
Como o preço aparece no denominador da fórmula, uma cotação menor pode elevar o indicador quando os rendimentos considerados permanecem iguais.
Mas a próxima pergunta precisa ser:
Por que a cota caiu?
Talvez o mercado esteja reagindo a:
aumento da vacância;
deterioração do crédito;
problemas em imóveis;
redução esperada dos resultados;
risco de inadimplência;
mudanças nas condições de juros;
problemas de gestão;
outros riscos.
O Portal do Investidor lembra que FIIs são investimentos de renda variável e estão sujeitos tanto à oscilação das cotas quanto a riscos capazes de afetar a distribuição de resultados.
Portanto, um DY maior provocado pela queda da cota não deve ser interpretado automaticamente como uma oportunidade.
Rendimentos elevados podem ser temporários?
Sim.
Um FII pode apresentar distribuições excepcionalmente elevadas durante determinado período sem que aquele patamar seja recorrente.
Isso pode acontecer, por exemplo, quando existe:
ganho realizado com venda de ativo;
receita extraordinária;
recebimento não recorrente;
efeito temporário de determinados contratos ou ativos;
resultado acumulado distribuído conforme a sistemática adotada.
Por isso, olhar somente para o último rendimento pode produzir uma imagem distorcida.
Observe o histórico e procure compreender a origem dos valores distribuídos.
Dividend Yield e rendimento por cota são coisas diferentes
Sim.
O rendimento por cota é o valor monetário distribuído.
Exemplo:
R$ 0,80 por cota.
O Dividend Yield transforma esse valor em uma relação percentual com determinado preço.
Se dois investidores utilizarem preços de referência diferentes, a relação entre rendimento e preço também será diferente.
Isso explica por que é importante saber exatamente o que determinado site está mostrando quando apresenta o DY de um fundo.
Dividend Yield é igual ao retorno total do FII?
Não.
O retorno do cotista não depende apenas dos rendimentos recebidos.
A variação do preço da cota também importa.
Imagine uma situação hipotética em que alguém compre uma cota por R$ 100.
Durante determinado período, receba R$ 10 em rendimentos.
Ao final, a cota esteja negociada a R$ 85.
O rendimento distribuído foi positivo, mas houve uma desvalorização de R$ 15 na cotação.
Isso demonstra por que não devemos confundir Dividend Yield com retorno total.
O próprio Portal do Investidor destaca que o cotista pode participar dos resultados distribuídos e também está sujeito à valorização ou desvalorização das cotas.
Como analisar se os rendimentos de um FII são sustentáveis?
Não existe um único indicador capaz de responder essa pergunta.
É necessário investigar a origem dos resultados.
Alguns pontos merecem atenção.
Histórico das distribuições
Observe vários meses e, quando possível, diferentes anos.
O objetivo não é procurar uma linha perfeitamente estável, mas entender o comportamento do fundo.
Pergunte:
Os pagamentos apresentam grande volatilidade?
Houve meses excepcionalmente altos?
Existe explicação para as mudanças?
Resultado gerado pelo fundo
Compare os valores distribuídos com os resultados apresentados nos relatórios gerenciais e demonstrações do fundo.
A CVM possui orientações específicas sobre a apuração e distribuição dos resultados dos FIIs, inclusive diferenciando questões relacionadas a resultado caixa e resultado contábil.
Isso é mais uma razão para não presumir que todo valor distribuído representa simplesmente “aluguel recebido no mês”.
Qualidade da carteira
A sustentabilidade depende dos ativos que produzem os resultados.
E isso muda conforme o tipo de FII.
Dividend Yield em FIIs de tijolo
Nos FIIs de tijolo, a análise dos rendimentos passa pelas características dos imóveis e contratos.
Alguns fatores relevantes incluem:
ocupação;
inadimplência;
qualidade e localização dos imóveis;
concentração de locatários;
vencimentos contratuais;
reajustes;
necessidade de reformas;
vendas de ativos;
custos do fundo.
Um fundo pode apresentar excelente rendimento histórico e enfrentar deterioração futura caso perca um locatário importante.
Por isso, a vacância em FIIs é especialmente relevante para entender fundos cuja receita depende da locação de imóveis.
Exemplo de efeito da vacância
Imagine um fundo com dez imóveis igualmente relevantes para sua receita.
Se um deles ficar vazio, parte da receita pode deixar de existir enquanto determinados custos continuam.
Esse exemplo é simplificado, mas mostra por que o DY histórico não garante o mesmo rendimento futuro.
Dividend Yield em FIIs de papel
Nos FIIs de papel, a lógica é diferente.
Esses fundos podem investir em títulos e valores mobiliários relacionados ao setor imobiliário. O Portal do Investidor destaca que a política de investimento do fundo determina os ativos que compõem sua carteira e, em grande medida, seus riscos e rentabilidade.
Nesse caso, a análise pode envolver fatores como:
qualidade dos créditos;
indexadores;
taxas contratadas;
garantias;
concentração;
inadimplência;
prazo;
risco dos devedores.
Um rendimento elevado pode refletir remuneração maior dos ativos da carteira, mas também pode estar associado a riscos maiores.
Por isso, comparar apenas o DY de um fundo de papel com o DY de um fundo de tijolo pode ser pouco informativo.
Nosso conteúdo sobre FIIs de papel x tijolo explica melhor essas diferenças estruturais.
Dividend Yield alto em FII de papel significa carteira melhor?
Não.
Um título de crédito que oferece remuneração maior pode também envolver características de risco diferentes.
Consequentemente, um fundo que apresenta rendimentos maiores não é necessariamente superior a outro que distribui menos.
É necessário compreender de onde vem aquela remuneração.
Na análise de FIIs de papel, procure entender a carteira em vez de olhar apenas para o valor distribuído.
Dividend Yield e P/VP: como combinar os indicadores?
O Dividend Yield relaciona distribuição e preço.
O P/VP relaciona preço da cota e valor patrimonial da cota.
São indicadores diferentes.
Imagine um fundo com:
DY de 12%;
P/VP de 0,80.
Uma interpretação superficial poderia ser:
“Rendimento alto e cota barata.”
Mas ainda não sabemos por que o fundo negocia abaixo do valor patrimonial.
Talvez existam riscos percebidos pelo mercado.
Também não sabemos se o rendimento de 12% é recorrente.
Por isso, o P/VP em fundos imobiliários deve funcionar como informação complementar, e não como confirmação automática do DY.
Um FII com P/VP abaixo de 1 e DY alto é oportunidade?
Não é possível concluir isso apenas com esses dois números.
Precisamos investigar:
qualidade dos ativos;
resultados recorrentes;
gestão;
vacância;
crédito;
concentração;
liquidez;
endividamento;
perspectivas da carteira;
motivos do desconto no mercado.
O preço pode estar baixo porque o mercado está precificando algum risco.
Ou pode existir diferença entre preço e valor patrimonial que mereça investigação.
Os indicadores mostram onde procurar.
Eles não substituem a análise.
Como comparar o Dividend Yield de dois FIIs?
Primeiro, procure comparar fundos com características semelhantes.
Depois, utilize períodos equivalentes.
Imagine dois fundos de tijolo:
FII A: DY de 9%
FII B: DY de 11%
Não conclua imediatamente que o B é melhor.
Investigue:
histórico das distribuições;
ocupação;
qualidade dos imóveis;
concentração;
contratos;
necessidade de investimentos;
endividamento;
eventos extraordinários.
Agora imagine comparar um fundo de recebíveis com um fundo de shopping centers.
Nesse caso, até a origem dos resultados é diferente.
Quanto mais distintas forem as estratégias, menor tende a ser a utilidade de comparar apenas o DY.
O Dividend Yield passado prevê os próximos rendimentos?
Não.
O histórico ajuda a entender o comportamento anterior.
Não garante o futuro.
Um imóvel pode ficar vago.
Um devedor pode enfrentar dificuldades.
Um contrato pode vencer.
Um ativo pode ser vendido.
Taxas e índices econômicos podem mudar.
A gestão pode alterar a carteira.
O Portal do Investidor é explícito ao alertar que, apesar de muitos FIIs distribuírem rendimentos periodicamente, não existe garantia de manutenção desses pagamentos.
Essa é uma distinção importante entre renda periódica e renda garantida.
FIIs são renda fixa porque pagam mensalmente?
Não.
FIIs são investimentos de renda variável.
O fato de muitos fundos distribuírem rendimentos mensalmente pode criar uma sensação de previsibilidade semelhante à de alguns produtos de renda fixa, mas são estruturas diferentes.
O preço das cotas oscila e os resultados distribuídos podem variar.
A CVM também destaca riscos de mercado, setor imobiliário, ocupação e liquidez que podem provocar perdas patrimoniais.
Portanto:
rendimento mensal ≠ renda fixa;
histórico estável ≠ garantia futura;
Dividend Yield elevado ≠ retorno garantido.
Como utilizar o Dividend Yield na análise de FIIs?
Uma sequência prática pode ajudar.
Primeiro, descubra qual é o DY e como foi calculado.
Depois, observe o histórico dos rendimentos.
Em seguida, identifique a origem dos resultados.
Depois, investigue se houve eventos extraordinários.
Analise então as características específicas da carteira.
Nos fundos de tijolo, observe imóveis, locatários, contratos e vacância.
Nos fundos de papel, examine créditos, devedores, indexadores, garantias e concentração.
Depois disso, compare o DY com outros indicadores, inclusive P/VP quando fizer sentido.
Por fim, leia os documentos do fundo.
Essa abordagem é muito mais completa do que simplesmente escolher os maiores Dividend Yields disponíveis.
Nosso guia sobre como investir em FIIs mostra como esses elementos podem fazer parte de um processo mais amplo de análise.
Onde verificar as informações de um fundo imobiliário?
Além das plataformas de indicadores, procure utilizar documentos e informações oficiais.
Entre eles:
relatório gerencial;
informe mensal;
demonstrações financeiras;
regulamento;
fatos relevantes;
comunicados ao mercado;
documentos da oferta, quando aplicável.
Os relatórios podem ajudar a entender de onde vieram os resultados e quais acontecimentos estão afetando o fundo.
Para quem está realizando uma análise de FIIs, essa leitura é mais importante do que depender exclusivamente de um ranking de indicadores.
O rendimento distribuído pode superar o resultado contábil do período?
Esse é um tema mais técnico e merece cuidado.
A distribuição dos FIIs envolve regras específicas de apuração. Em orientações recentes, a CVM esclareceu aspectos relacionados ao controle por Lucro Caixa ou Lucro Contábil, mantendo a necessidade de respeitar o mínimo legal calculado sobre o Lucro Caixa acumulado conforme a sistemática aplicável.
Portanto, não é adequado observar apenas um número contábil isolado e concluir automaticamente que determinada distribuição é sustentável ou irregular.
Quando houver diferença relevante entre resultado apresentado e distribuição, procure a explicação do administrador e os documentos do fundo.
O Dividend Yield pode mudar mesmo sem alteração nos rendimentos?
Sim.
Isso acontece porque o preço da cota participa do cálculo.
Suponha que um fundo tenha distribuído R$ 9 por cota no período.
Com a cota a R$ 100:
DY = 9%
Com a cota a R$ 90:
DY = 10%
Com a cota a R$ 75:
DY = 12%
Os R$ 9 permaneceram iguais.
O indicador mudou porque o preço utilizado mudou.
Essa relação é essencial para interpretar corretamente o Dividend Yield em FIIs.
Erros comuns ao analisar Dividend Yield de FIIs
O primeiro erro é escolher o fundo com maior DY.
O segundo é acreditar que rendimento passado será repetido.
O terceiro é ignorar a queda da cotação que elevou o indicador.
O quarto é comparar fundos completamente diferentes.
O quinto é anualizar um único pagamento mensal como se fosse garantido.
O sexto é ignorar distribuições extraordinárias.
O sétimo é analisar FIIs de tijolo sem observar vacância e contratos.
O oitavo é analisar FIIs de papel sem observar a qualidade dos créditos.
O nono é confundir rendimento distribuído com retorno total.
O décimo é tomar uma decisão utilizando apenas DY e P/VP.
Evitar esses erros já torna a interpretação do indicador muito mais útil.
Exemplo completo de análise de Dividend Yield em FIIs
Imagine um fundo hipotético negociado a R$ 90.
Nos últimos 12 meses, ele distribuiu R$ 9 por cota.
Seu DY seria:
R$ 9 ÷ R$ 90 × 100 = 10%
Agora imagine que o P/VP seja 0,90.
Temos então:
Dividend Yield: 10%
P/VP: 0,90
Esses números ainda não permitem dizer se o fundo está atrativo.
Se for um FII de tijolo, poderíamos investigar:
vacância;
locatários;
contratos;
localização;
qualidade dos imóveis;
endividamento;
eventos extraordinários.
Se for um FII de papel:
qualidade do crédito;
indexadores;
garantias;
concentração;
inadimplência;
perfil dos devedores.
Também precisaríamos entender se os R$ 9 distribuídos representam um comportamento recorrente ou foram influenciados por acontecimentos excepcionais.
Só então os indicadores começam a ganhar contexto.
Dividend Yield deve ser usado para escolher um FII?
Pode fazer parte do processo, mas não deveria ser o único critério.
Um investidor interessado em rendimentos naturalmente pode querer saber quanto determinado fundo distribuiu em relação ao preço.
Isso é razoável.
O problema surge quando o indicador deixa de ser uma informação e passa a ser a decisão inteira.
Uma análise mais completa procura entender:
o que o fundo possui;
como gera resultados;
quais riscos assume;
como está sua situação financeira;
como os resultados evoluíram;
quanto distribuiu;
quanto custa sua cota;
quais fatores podem afetar o futuro.
É dessa forma que o Dividend Yield se torna útil: como uma peça dentro da análise, e não como um atalho para evitar a análise.
Conclusão
O Dividend Yield em FIIs é um indicador útil para relacionar os rendimentos distribuídos ao preço da cota.
Mas interpretar corretamente esse percentual exige compreender o que existe por trás dele.
DY alto não significa automaticamente fundo melhor.
DY baixo não significa automaticamente fundo pior.
Uma queda no preço pode elevar o indicador sem aumentar os rendimentos.
Uma distribuição extraordinária pode fazer determinado período parecer mais rentável do que o normal.
FIIs de papel e de tijolo podem gerar resultados de maneiras diferentes e, portanto, precisam ser analisados de acordo com suas próprias características.
Por isso, combine Dividend Yield com histórico de rendimentos, qualidade dos ativos, riscos da carteira, P/VP, vacância quando aplicável, informações financeiras e documentos do fundo.
O objetivo não é encontrar o maior percentual.
É entender de onde ele veio e quais fatores podem afetá-lo no futuro.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Fundos imobiliários são investimentos de renda variável e envolvem riscos, inclusive oscilação do preço das cotas e variação ou interrupção dos rendimentos. Antes de tomar qualquer decisão financeira, avalie seus objetivos, perfil de risco e as características específicas de cada fundo.
Perguntas frequentes sobre Dividend Yield em FIIs
O preço que paguei pela minha cota altera meu rendimento mensal?
O valor distribuído por cota não muda simplesmente porque dois investidores pagaram preços diferentes. Entretanto, a relação percentual entre o rendimento recebido e o capital que cada investidor desembolsou pode ser diferente.
Uma nova emissão de cotas pode afetar os rendimentos de um FII?
Pode, dependendo de como os recursos captados forem utilizados, do tempo necessário para alocá-los e dos resultados gerados pelos novos ativos. O efeito não deve ser presumido como positivo ou negativo sem analisar a operação.
Amortização de cotas é a mesma coisa que rendimento de FII?
Não necessariamente. Amortização envolve devolução de parcela do capital do fundo ao cotista e possui natureza diferente da distribuição periódica de resultados. Por isso, é importante verificar como cada pagamento foi classificado nos documentos oficiais.
Devo comparar o Dividend Yield de um FII diretamente com a Selic?
A comparação isolada pode ser enganosa porque os riscos e características são diferentes. FIIs são renda variável, têm oscilação de preço e seus rendimentos podem mudar, enquanto produtos vinculados às taxas de juros possuem estruturas próprias.
Um FII que reduziu os rendimentos deve ser vendido?
A redução do rendimento, sozinha, não responde essa pergunta. Primeiro é necessário entender a causa, verificar se ela é temporária ou estrutural e reavaliar os fundamentos, riscos e objetivos do investimento.
