

Atualizado em 23/09/2026 às 01:53
⏱️Tempo de leitura: 15 minutos
Quem começa a estudar empresas listadas na Bolsa rapidamente encontra uma sequência de siglas: P/L, P/VP, ROE, ROA, margem líquida, Dividend Yield e muitas outras.
Entre elas, o ROE aparece com frequência quando o objetivo é avaliar a rentabilidade de uma empresa.
Mas o que é ROE?
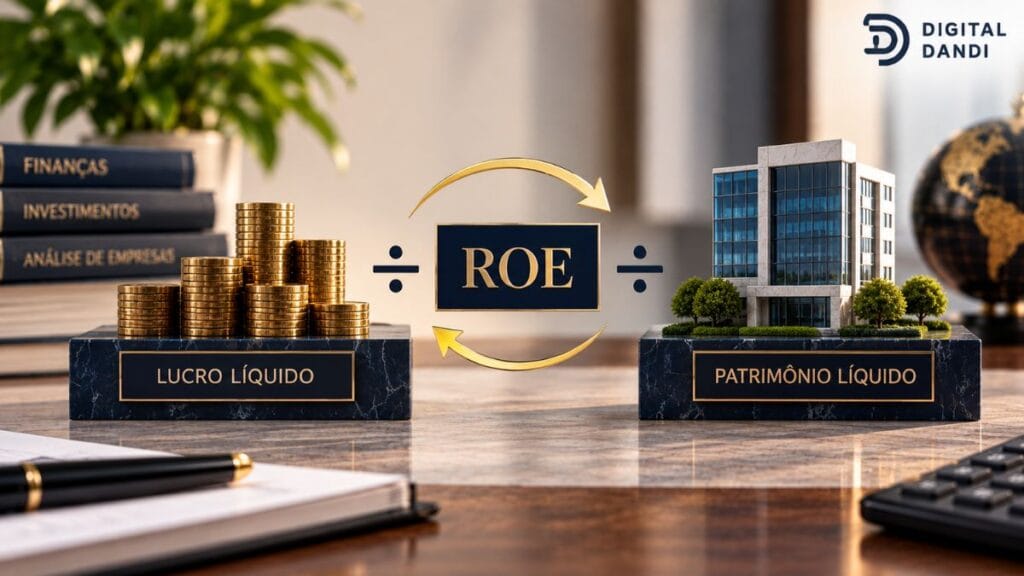
De forma simples, o ROE mostra a relação entre o lucro líquido obtido por uma companhia e seu patrimônio líquido. O indicador ajuda a entender quanto resultado a empresa foi capaz de gerar em relação ao capital próprio contabilizado no negócio.
A fórmula é relativamente simples. A interpretação, porém, exige cuidado.
Um ROE elevado não significa automaticamente que uma ação é boa, barata ou adequada para determinado investidor. Da mesma forma, um ROE menor não permite concluir sozinho que uma empresa seja ruim.
Endividamento, setor, eventos extraordinários, recompra de ações, prejuízos anteriores e alterações no patrimônio líquido podem influenciar significativamente o indicador.
Por isso, neste artigo vamos entender como calcular e interpretar o ROE, quais são suas principais limitações e como utilizá-lo junto de outros indicadores em uma análise de ações.
Se você ainda está começando nesse mercado, vale conhecer primeiro nosso guia sobre o que são ações, porque entender a participação do acionista no capital da empresa facilita bastante a compreensão do ROE.
O que é ROE?
ROE é a sigla para Return on Equity, expressão normalmente traduzida como retorno sobre o patrimônio líquido.
Segundo a definição de ROE apresentada pela B3, trata-se de um indicador financeiro relacionado percentualmente à rentabilidade de uma empresa em determinado período.
Em termos práticos, o indicador relaciona duas informações contábeis:
lucro líquido da empresa;
patrimônio líquido.
O patrimônio líquido representa, de forma simplificada, a parcela contábil dos recursos que pertence aos acionistas depois de considerados ativos e obrigações da companhia.
Assim, quando analisamos o ROE de uma empresa, estamos tentando responder uma pergunta:
Quanto resultado a companhia está gerando em relação ao patrimônio líquido utilizado?
Essa informação pode ajudar na avaliação da eficiência com que uma empresa utiliza seu capital próprio.
Mas existe uma palavra importante nessa definição: ajudar.
O ROE não fornece sozinho uma conclusão sobre a qualidade de uma empresa ou sobre a atratividade de suas ações.
Como calcular o ROE?
A fórmula básica é:
ROE = Lucro Líquido ÷ Patrimônio Líquido × 100
A própria B3 apresenta essa relação entre lucro líquido e patrimônio líquido ao explicar os indicadores de rentabilidade.
Imagine uma empresa hipotética com:
Lucro líquido: R$ 200 milhões
Patrimônio líquido: R$ 1 bilhão
O cálculo seria:
200 milhões ÷ 1 bilhão × 100 = 20%
Nesse exemplo, o ROE seria de 20%.
Isso significa que, no período considerado e com base nos números contábeis utilizados, o lucro líquido correspondeu a 20% do patrimônio líquido utilizado no cálculo.
É importante não interpretar esse resultado como se o acionista tivesse recebido 20% de rentabilidade em suas ações.
ROE e retorno da ação na Bolsa são conceitos diferentes.
O preço da ação pode subir ou cair independentemente do ROE registrado naquele período.
O que significa retorno sobre patrimônio líquido?
Para entender melhor o retorno sobre patrimônio líquido, imagine duas empresas hipotéticas.
Empresa A:
Patrimônio líquido: R$ 1 bilhão
Lucro líquido: R$ 100 milhões
ROE: 10%
Empresa B:
Patrimônio líquido: R$ 1 bilhão
Lucro líquido: R$ 200 milhões
ROE: 20%
Considerando apenas essas informações, a Empresa B gerou mais lucro em relação ao mesmo patrimônio líquido.
Mas isso ainda não significa que suas ações sejam necessariamente melhores.
Talvez a Empresa B possua mais dívidas.
Talvez tenha registrado um ganho extraordinário que não deverá se repetir.
Talvez suas ações estejam sendo negociadas por um preço muito diferente.
Ou talvez as duas empresas atuem em setores completamente distintos.
É justamente por isso que indicadores fundamentalistas precisam ser contextualizados.
Nosso conteúdo sobre como analisar ações aprofunda essa ideia mostrando por que uma análise precisa considerar diferentes aspectos da empresa, e não apenas uma métrica isolada.
ROE alto é sempre bom?
Não.
Essa é provavelmente a interpretação equivocada mais importante envolvendo o indicador.
Um ROE alto pode estar associado a uma empresa que consegue gerar bastante lucro em relação ao patrimônio líquido.
Mas também existem situações em que o denominador da fórmula — o patrimônio líquido — está reduzido.
Como o ROE é uma divisão, diminuir significativamente o patrimônio líquido pode elevar o resultado percentual mesmo sem uma melhora proporcional do negócio.
Imagine:
Empresa A:
Lucro líquido: R$ 100 milhões
Patrimônio líquido: R$ 1 bilhão
ROE: 10%
Agora considere outra situação:
Lucro líquido: R$ 100 milhões
Patrimônio líquido: R$ 500 milhões
ROE: 20%
O lucro permaneceu exatamente igual.
Mas o ROE dobrou porque o patrimônio líquido utilizado no cálculo caiu pela metade.
Esse exemplo mostra por que não devemos concluir:
“ROE maior = empresa melhor.”
A análise precisa descobrir o que está produzindo aquele número.
Um ROE alto pode ser provocado por endividamento?
A estrutura de capital pode influenciar a interpretação do ROE.
Empresas podem financiar suas operações combinando capital próprio e capital de terceiros.
Quando existe maior utilização de dívida, o patrimônio líquido pode representar uma parcela relativamente menor da estrutura de financiamento da companhia. Dependendo da situação financeira e operacional, isso pode contribuir para um ROE elevado.
Isso não torna automaticamente a dívida boa ou ruim.
O importante é perceber que duas empresas com ROEs semelhantes podem possuir estruturas financeiras bastante diferentes.
Por isso, ao encontrar um ROE muito elevado, algumas perguntas são importantes:
Qual é o nível de endividamento?
A dívida aumentou significativamente?
O lucro é recorrente?
O patrimônio líquido sofreu redução?
O indicador permaneceu consistente ao longo dos anos?
Existe algum evento extraordinário influenciando o resultado?
A análise do ROE começa no percentual, mas não deveria terminar nele.
O que é um ROE bom?
Não existe um número universal que determine que um ROE é bom para todas as empresas.
Um dos motivos é que diferentes setores possuem necessidades de capital muito diferentes.
Uma instituição financeira, uma indústria pesada, uma empresa de tecnologia e uma concessionária de energia podem operar com estruturas patrimoniais completamente diferentes.
A B3, em conteúdo sobre comparação de ações, ressalta justamente a importância de comparar empresas do mesmo ramo porque cada setor possui características próprias.
Portanto, em vez de procurar uma regra como:
“ROE acima de X% é sempre bom”,
uma análise mais útil pode comparar:
o ROE atual com o histórico da própria companhia;
o ROE da empresa com concorrentes semelhantes;
a evolução do lucro;
a evolução do patrimônio líquido;
a estrutura de dívida;
outros indicadores financeiros.
Essa abordagem fornece contexto.
Por que comparar o ROE entre empresas do mesmo setor?
Imagine comparar o ROE de um banco com o de uma indústria.
As duas empresas podem apresentar modelos de negócio, necessidades de capital, regulamentação, riscos e estruturas patrimoniais completamente diferentes.
O resultado numérico pode ser comparável matematicamente, mas sua interpretação econômica pode ser pouco útil.
Uma comparação mais coerente seria observar empresas que atuam em negócios semelhantes.
Por exemplo:
Banco A × Banco B
Seguradora A × Seguradora B
Empresa elétrica A × Empresa elétrica B
Varejista A × Varejista B
Ainda assim, pertencer ao mesmo setor não torna duas empresas idênticas.
Tamanho, dívida, estratégia, mercados atendidos e modelo operacional também podem variar.
A comparação setorial funciona como uma referência, não como uma resposta automática.
Histórico do ROE importa mais do que um único ano?
Observar vários períodos costuma fornecer mais contexto do que analisar apenas um resultado isolado.
Imagine esta sequência hipotética:
| Ano | ROE |
|---|---|
| 2022 | 17% |
| 2023 | 18% |
| 2024 | 19% |
| 2025 | 18% |
Agora compare com:
| Ano | ROE |
|---|---|
| 2022 | 7% |
| 2023 | 31% |
| 2024 | 5% |
| 2025 | 24% |
Não podemos determinar qual empresa é melhor apenas pelas tabelas.
Mas o segundo histórico imediatamente cria novas perguntas.
Por que existe tanta oscilação?
O lucro é instável?
Houve eventos extraordinários?
O patrimônio líquido mudou significativamente?
A empresa está exposta a ciclos econômicos mais intensos?
A evolução histórica transforma o indicador em ponto de investigação, em vez de simples classificação.
ROE negativo significa que a empresa é ruim?
Não necessariamente, embora exija atenção.
Como o lucro líquido faz parte da fórmula, uma empresa que registra prejuízo pode apresentar ROE negativo.
Mas um período de prejuízo pode ocorrer por diferentes motivos:
deterioração operacional;
recessão;
evento extraordinário;
reestruturação;
grandes despesas não recorrentes;
fase de expansão;
problemas específicos do setor.
Por isso, novamente, é necessário investigar.
Uma companhia madura que passou de lucros recorrentes para prejuízos persistentes apresenta uma situação diferente de uma empresa em determinada fase de crescimento que ainda não alcançou lucratividade.
ROE negativo é informação.
Não é diagnóstico completo.
Patrimônio líquido negativo pode distorcer o ROE?
Sim.
Essa é uma situação em que a leitura mecânica do indicador pode produzir conclusões inadequadas.
Quando o patrimônio líquido é negativo ou muito pequeno, a fórmula tradicional do ROE pode gerar resultados matematicamente estranhos ou economicamente pouco úteis.
Imagine uma empresa com prejuízos acumulados que reduziram fortemente seu patrimônio.
Dividir o lucro ou prejuízo por uma base patrimonial muito pequena pode produzir percentuais extremos.
Nesses casos, não faz sentido olhar apenas para o número exibido em uma plataforma financeira e classificá-lo como “alto” ou “baixo”.
É necessário verificar as demonstrações financeiras e compreender a estrutura patrimonial.
ROE e P/L medem a mesma coisa?
Não.
O ROE é um indicador relacionado à rentabilidade contábil da empresa.
Já o P/L relaciona o preço da ação ao lucro por ação.
Portanto, eles respondem perguntas diferentes.
ROE:
Como o lucro se relaciona ao patrimônio líquido?
P/L:
Como o preço de mercado se relaciona ao lucro atribuído à ação?
Uma companhia pode apresentar ROE elevado e, ao mesmo tempo, negociar a um P/L elevado.
Outra pode ter ROE menor e negociar por um múltiplo diferente.
Se você ainda não domina esse segundo indicador, temos um guia específico sobre o que é P/L e como interpretar o Preço/Lucro.
Combinar indicadores ajuda justamente a evitar conclusões baseadas em uma única característica.
ROE e ROA são diferentes?
Sim.
ROE significa Return on Equity.
ROA significa Return on Assets.
Enquanto o ROE relaciona lucro e patrimônio líquido, o ROA procura relacionar resultado e ativos da companhia.
A B3 apresenta os dois dentro dos indicadores de rentabilidade: o ROA relaciona lucro líquido ao ativo total, enquanto o ROE relaciona lucro líquido ao patrimônio líquido.
A diferença é importante porque ativos podem ser financiados tanto por capital próprio quanto por obrigações.
Por isso, observar diferentes métricas pode revelar características que não aparecem quando analisamos apenas o ROE.
ROE alto significa ação barata?
Não.
ROE e preço são dimensões diferentes.
Uma empresa pode possuir alta rentabilidade sobre o patrimônio e suas ações já refletirem expectativas bastante elevadas no preço.
Também pode existir uma companhia com ROE menor negociada por múltiplos diferentes.
Por isso, utilizar ROE para responder diretamente se uma ação está barata ou cara é uma simplificação.
Indicadores de rentabilidade ajudam a analisar o negócio.
Indicadores de valuation ajudam a estudar a relação entre resultados, patrimônio e preço de mercado.
Mesmo estes últimos não devem ser utilizados isoladamente.
No Digital Dandi, o guia sobre como escolher boas ações mostra como combinar aspectos do negócio, indicadores, riscos e preço sem transformar uma única métrica em regra de compra.
ROE alto significa que devo comprar a ação?
Não.
O indicador não é um sinal automático de compra ou venda.
Esse é um ponto particularmente importante em conteúdos financeiros.
Uma empresa pode apresentar ROE elevado e, simultaneamente:
estar muito endividada;
enfrentar deterioração operacional;
ter lucro extraordinário;
negociar por uma avaliação elevada;
possuir riscos específicos;
apresentar patrimônio líquido reduzido.
Da mesma forma, uma companhia com ROE temporariamente menor pode estar atravessando um ciclo específico.
A decisão de investimento exige uma análise mais ampla e deve considerar também objetivos, riscos e características do próprio investidor.
Como analisar o ROE de uma empresa na prática
Em vez de simplesmente procurar o maior ROE disponível, você pode utilizar uma sequência de análise.
1. Observe o ROE atual
Comece identificando o percentual.
Mas trate-o como início da investigação.
2. Compare com o histórico
Veja como o indicador se comportou ao longo dos últimos anos.
Procure compreender grandes mudanças.
3. Observe o lucro líquido
O ROE aumentou porque o lucro cresceu?
Essa é uma pergunta essencial.
Se o lucro aumentou enquanto o patrimônio permaneceu relativamente estável, existe uma dinâmica diferente daquela em que o ROE aumentou apenas porque o patrimônio caiu.
4. Analise o patrimônio líquido
Verifique se houve crescimento, redução ou mudanças relevantes.
Lembre-se de que o patrimônio está no denominador da fórmula.
5. Observe o endividamento
Uma estrutura altamente alavancada exige interpretação cuidadosa.
ROE elevado não elimina risco financeiro.
6. Compare empresas semelhantes
A B3 apresenta o ROE entre os indicadores utilizados para comparar companhias de um mesmo setor.
Isso ajuda a colocar o percentual em contexto.
7. Combine com outros indicadores
ROE não deveria trabalhar sozinho.
Você pode observar também:
P/L;
P/VP;
margens;
endividamento;
crescimento do lucro;
geração de caixa;
retorno sobre ativos;
política de dividendos.
Cada indicador observa uma parte diferente da empresa.
Exemplo prático de comparação usando ROE
Considere duas empresas hipotéticas do mesmo setor.
Empresa Alfa:
Lucro líquido: R$ 500 milhões
Patrimônio líquido: R$ 2,5 bilhões
ROE: 20%
Dívida líquida: R$ 500 milhões
Empresa Beta:
Lucro líquido: R$ 600 milhões
Patrimônio líquido: R$ 2 bilhões
ROE: 30%
Olhando somente para o ROE, a Empresa Beta parece mais eficiente.
Mas imagine que descobrimos depois:
Empresa Alfa possui lucros relativamente estáveis e endividamento controlado.
Empresa Beta aumentou significativamente sua dívida e teve um ganho extraordinário no período.
A conclusão muda?
Talvez.
Mas ainda não temos informações suficientes para decidir qual empresa seria melhor.
E esse é exatamente o aprendizado do exemplo.
ROE serve para levantar perguntas.
Não para eliminar a análise.
Quais erros evitar ao analisar ROE?
O primeiro é considerar que o maior número sempre representa a melhor empresa.
O segundo é comparar setores completamente diferentes.
O terceiro é ignorar a evolução do patrimônio líquido.
O quarto é não investigar o endividamento.
O quinto é analisar apenas um exercício.
O sexto é confundir ROE com rentabilidade da ação.
E existe ainda um erro mais amplo: selecionar uma empresa apenas porque vários indicadores parecem numericamente atraentes.
A análise fundamentalista procura entender o negócio por trás dos números.
Se você está construindo esse conhecimento desde o início, nosso guia de ações para iniciantes organiza os principais conceitos em uma sequência mais ampla.
ROE pode ajudar investidores de longo prazo?
Pode ser uma das informações analisadas.
Quem segue uma estratégia de longo prazo normalmente procura compreender a capacidade econômica do negócio ao longo de diferentes períodos, e indicadores de rentabilidade podem fazer parte desse processo.
Mas nem mesmo uma série histórica positiva garante resultados futuros.
Empresas mudam.
Concorrentes surgem.
Margens diminuem.
Dívidas aumentam.
Tecnologias transformam setores.
Regulação pode mudar.
Por isso, investir no longo prazo não significa comprar uma ação e ignorar completamente a evolução da empresa.
Nosso conteúdo sobre buy and hold explica melhor a diferença entre pensar no longo prazo e simplesmente deixar de acompanhar os fundamentos de um investimento.
ROE tem relação direta com dividendos?
Não existe uma relação automática.
Uma empresa pode apresentar ROE elevado e distribuir pequena parcela dos lucros porque reinveste recursos no próprio negócio.
Outra pode distribuir parcela maior.
A política de dividendos depende de fatores como geração de caixa, necessidade de investimento, endividamento, estratégia e decisões societárias.
Portanto:
ROE alto não significa dividendos altos.
ROE baixo também não determina sozinho dividendos baixos.
Se seu interesse está especificamente na geração e distribuição de resultados aos acionistas, o guia sobre carteira de dividendos explica os principais cuidados antes de transformar dividendos em critério de seleção.
Onde encontrar o ROE de uma empresa?
Diversas plataformas financeiras calculam o indicador automaticamente.
Isso facilita a consulta, mas existe uma diferença entre visualizar um número pronto e compreender de onde ele veio.
Quando um indicador parecer muito diferente do histórico ou dos concorrentes, vale investigar as demonstrações financeiras da companhia.
Empresas listadas divulgam documentos como:
balanço patrimonial;
demonstração do resultado;
demonstração do fluxo de caixa;
notas explicativas;
relatórios da administração.
Esses documentos ajudam a compreender o que ocorreu com lucro, patrimônio, dívida e demais contas.
O indicador pronto economiza tempo.
As demonstrações ajudam a explicar o indicador.
Por que nenhum indicador deveria ser analisado isoladamente?
Uma empresa é muito mais complexa do que uma única divisão matemática.
O ROE observa a relação entre lucro e patrimônio.
Mas não responde sozinho:
Quanto a empresa deve?
O lucro está crescendo?
O caixa acompanha o resultado?
As margens são sustentáveis?
O setor está crescendo?
Existe vantagem competitiva?
O preço da ação faz sentido diante dos fundamentos?
Existem riscos regulatórios?
A administração está alocando bem o capital?
É por isso que a própria B3, ao abordar indicadores financeiros, observa que a interpretação isolada raramente é suficiente e recomenda comparações com referências setoriais ou com o histórico da própria empresa.
O investidor iniciante costuma procurar o “indicador perfeito”.
Ele não existe.
O objetivo deveria ser construir uma visão conjunta.
Como encaixar o ROE em uma análise de ações?
Uma estrutura simples pode ser:
Negócio → entender como a empresa ganha dinheiro.
Setor → conhecer concorrência e características econômicas.
Resultados → observar receitas, margens e lucros.
Rentabilidade → analisar ROE e outros indicadores.
Endividamento → entender obrigações e estrutura financeira.
Valuation → estudar a relação entre preço e fundamentos.
Riscos → identificar fatores capazes de prejudicar o negócio.
Só depois dessa análise mais ampla os números começam a formar uma história coerente.
Quem deseja aprofundar essa sequência pode utilizar nosso guia sobre como analisar ações como próximo passo.
ROE é importante, mas não é uma resposta pronta
ROE é popular justamente porque transforma duas informações contábeis importantes em uma porcentagem fácil de visualizar.
Essa simplicidade é útil.
Mas também cria o risco de simplificação excessiva.
Encontrar uma companhia com ROE de 30% não significa ter encontrado automaticamente uma boa oportunidade.
Primeiro precisamos descobrir por que o indicador está em 30%.
O lucro cresceu?
O patrimônio diminuiu?
Existe muita dívida?
O resultado é recorrente?
Como empresas semelhantes se comportam?
O histórico é consistente?
O preço atual da ação já incorpora expectativas elevadas?
Quanto mais essas perguntas são respondidas, mais útil o ROE se torna.
Conclusão
ROE é a sigla para Return on Equity, ou retorno sobre patrimônio líquido.
Sua função é relacionar o lucro líquido de uma empresa ao patrimônio líquido utilizado no cálculo, ajudando a avaliar a rentabilidade do capital próprio.
A fórmula é simples:
ROE = lucro líquido ÷ patrimônio líquido × 100.
A interpretação é que exige cuidado.
Um ROE elevado pode refletir boa geração de lucro em relação ao patrimônio, mas também pode ser influenciado por endividamento, redução patrimonial ou eventos extraordinários.
Por isso, não existe um ROE universalmente ideal.
Uma análise mais consistente observa o histórico da própria companhia, compara empresas semelhantes e combina o indicador com lucro, patrimônio, endividamento, margens, valuation e outros fundamentos.
O ROE também não indica diretamente se uma ação está barata, se pagará bons dividendos ou se deve ser comprada.
Seu papel é mais específico.
Ele ajuda a responder uma pergunta importante dentro de uma análise muito maior:
quanto resultado a empresa está gerando em relação ao patrimônio líquido?
Quando utilizado dessa maneira, o ROE deixa de ser apenas mais uma sigla e se transforma em uma ferramenta útil para compreender melhor os fundamentos de uma companhia.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Produtos financeiros envolvem riscos, custos, regras de liquidez e características próprias. Antes de tomar qualquer decisão financeira, avalie sua situação pessoal e as condições específicas de cada produto.
Perguntas frequentes sobre ROE
O ROE pode ficar acima de 100%?
Sim. Matematicamente isso pode acontecer quando o lucro líquido é elevado em relação ao patrimônio líquido. Porém, um percentual muito alto merece investigação, porque patrimônio reduzido, estrutura de capital e outros fatores podem influenciar fortemente o resultado.
Recompra de ações pode afetar o ROE?
Pode. Dependendo da contabilização e dos efeitos da operação sobre o patrimônio líquido, uma recompra pode alterar a base patrimonial utilizada na análise. Por isso, mudanças relevantes no ROE devem ser investigadas nas demonstrações financeiras.
Devo usar o patrimônio líquido atual ou médio para calcular o ROE?
Plataformas e metodologias podem utilizar bases diferentes. O patrimônio líquido médio do período pode ser útil quando ocorreram mudanças significativas durante o exercício, porque relaciona o lucro produzido ao capital disponível ao longo do período. Ao comparar empresas, é importante utilizar metodologia consistente.
ROE pode ser comparado com a Selic?
São medidas de natureza diferente. ROE é um indicador contábil de rentabilidade empresarial, enquanto a Selic é uma taxa de juros de referência da economia. Comparações podem aparecer em análises econômicas, mas não devem ser interpretadas como se ROE fosse uma taxa de retorno garantida ao acionista.
Uma empresa pode aumentar o lucro e apresentar ROE menor?
Sim. Se o patrimônio líquido crescer proporcionalmente mais do que o lucro, o ROE pode diminuir mesmo com aumento do lucro líquido. É outro exemplo de por que devemos analisar tanto o numerador quanto o denominador da fórmula.
