

Atualizado em 30/09/2026 às 02:22
⏱️Tempo de leitura: 13 minutos
Saber como escolher boas ações não significa descobrir antecipadamente quais empresas terão as maiores valorizações da bolsa.
Essa diferença é importante.
Não existe indicador, método ou checklist capaz de garantir que determinada ação apresentará bons resultados no futuro. Ações são investimentos de renda variável e seu retorno não é garantido. O investidor participa tanto dos possíveis resultados positivos quanto dos riscos relacionados à companhia e ao mercado.
Por isso, uma maneira mais útil de pensar sobre como escolher ações é aprender a analisar empresas.
O objetivo da análise é reunir informações que permitam compreender melhor o negócio, sua situação financeira, seus riscos e o preço pelo qual sua participação está sendo negociada.
A própria definição de análise fundamentalista apresentada pelo Portal do Investidor envolve o estudo das características da empresa, suas demonstrações financeiras e informações setoriais e macroeconômicas. Serviços e Informações do Brasil
Neste guia, vamos seguir exatamente essa lógica.
Você aprenderá quais informações observar, como interpretar alguns dos principais indicadores fundamentalistas e, principalmente, quais são as limitações desse processo.
Antes de escolher uma ação, entenda o que você está comprando
Uma ação representa uma parcela do capital social de uma empresa.
Ao adquirir uma ação, você se torna acionista daquela companhia.
Seu resultado, entretanto, não depende somente de a empresa continuar existindo.
O preço das ações pode ser influenciado pelos resultados da companhia, expectativas do mercado, cenário econômico, taxas de juros, riscos específicos do setor e diversos outros fatores.
A CVM destaca riscos de mercado, crédito e liquidez e deixa claro que riscos fazem parte dos investimentos negociados em bolsa e não podem ser completamente eliminados. Serviços e Informações do Brasil
Por isso, antes de procurar “boas ações”, vale começar com outra pergunta:
O que eu preciso conhecer sobre uma empresa antes de considerar um investimento nela?
Se os conceitos básicos ainda forem novos para você, comece pelo nosso guia sobre o que são ações.
1. Entenda como a empresa ganha dinheiro
O primeiro critério é também um dos mais simples.
Procure entender o negócio.
Algumas perguntas podem ajudar:
- O que a empresa vende?
- Quem são seus clientes?
- Como ela gera receita?
- Quais são seus principais custos?
- Quem são seus concorrentes?
- De quais fatores econômicos depende?
- Quais são os principais riscos daquele setor?
Imagine duas empresas.
Uma distribuidora de energia elétrica e uma varejista podem ter receitas bilionárias, mas seus negócios funcionam de maneiras muito diferentes.
A primeira pode estar fortemente exposta à regulação e às características de concessões.
A segunda pode ser bastante sensível ao consumo, concorrência, estoques, crédito e juros.
Portanto, analisar somente números sem entender de onde eles vêm pode produzir conclusões incompletas.
2. Leia as informações divulgadas pela própria companhia
Quem deseja aprender como analisar ações precisa saber onde encontrar informações.
Companhias abertas possuem canais de Relações com Investidores, conhecidos como RI.
É ali que normalmente encontramos materiais como:
resultados trimestrais;
demonstrações financeiras;
apresentações;
comunicados;
fatos relevantes;
relatórios administrativos;
informações sobre governança.
O Portal do Investidor destaca o RI como canal oficial de comunicação da companhia com o mercado. Serviços e Informações do Brasil
Isso não significa aceitar tudo que aparece em uma apresentação corporativa sem questionamento.
Os documentos devem servir como matéria-prima para sua análise.
Também é útil comparar o que a administração dizia anteriormente com aquilo que efetivamente ocorreu.
3. Analise receitas e lucros em contexto
Depois de entender o negócio, podemos começar a olhar seus números.
Receita mostra quanto a companhia gera por meio de suas atividades.
Lucro representa o resultado depois dos custos, despesas, impostos e demais componentes aplicáveis.
Mas crescimento não deve ser analisado isoladamente.
Imagine uma empresa cujo lucro aumentou significativamente em determinado ano.
Antes de concluir que o negócio melhorou estruturalmente, procure entender por quê.
O resultado veio das operações?
Houve algum evento não recorrente?
O setor inteiro apresentou condições excepcionalmente favoráveis?
A empresa vendeu algum ativo?
O lucro cresceu, mas a dívida também aumentou muito?
A análise financeira ganha valor quando tentamos compreender a causa dos números.
4. Observe a geração de caixa
Lucro e caixa não são exatamente a mesma coisa.
Uma empresa pode registrar lucro contábil e, ainda assim, apresentar uma dinâmica de caixa que merece atenção.
Por isso, demonstrações de fluxo de caixa também fazem parte da análise.
Elas ajudam a entender como os recursos entram e saem da companhia por meio das atividades operacionais, investimentos e financiamentos.
Dependendo do negócio, também pode ser relevante observar quanto capital precisa ser reinvestido para manter ou ampliar suas operações.
Novamente, não existe um número universalmente “bom”.
Empresas e setores possuem características diferentes.
5. Analise o endividamento
Dívida não é automaticamente ruim.
Muitas empresas utilizam recursos de terceiros para financiar projetos, aquisições, expansão e outras atividades.
A questão é entender a dívida dentro da realidade daquele negócio.
Algumas perguntas úteis:
Quanto a empresa deve?
Qual é o custo da dívida?
Quando ela vence?
A empresa possui recursos suficientes para honrar seus compromissos?
Como mudanças nos juros podem afetá-la?
A geração de caixa é compatível com suas obrigações?
Empresas muito diferentes podem suportar níveis de endividamento também muito diferentes.
Por isso, um indicador de dívida não deve funcionar sozinho como selo de qualidade ou alerta definitivo.
6. Entenda as margens
Margens relacionam determinados resultados ao volume de receita da empresa.
A margem líquida, por exemplo, mostra quanto do faturamento termina como lucro líquido.
Imagine uma companhia com:
Receita: R$ 100 milhões
Lucro líquido: R$ 10 milhões
Nesse exemplo simplificado, sua margem líquida seria de 10%.
Mas dizer apenas “10% é bom” seria insuficiente.
Uma margem considerada normal em determinado setor pode ser muito diferente daquela encontrada em outro.
Além disso, é importante observar sua evolução.
Ela está aumentando?
Diminuindo?
É muito instável?
O que explica as mudanças?
Comparações tendem a fazer mais sentido quando consideram empresas com modelos de negócio semelhantes.
7. Use o ROE sem transformá-lo em uma nota para a empresa
ROE significa Return on Equity ou Retorno sobre o Patrimônio Líquido.
De forma simplificada:
ROE = Lucro Líquido ÷ Patrimônio Líquido × 100
Ele ajuda a observar a relação entre o lucro produzido e o patrimônio líquido.
Um ROE elevado pode chamar atenção, mas não significa automaticamente que estamos diante de uma ação melhor.
Endividamento, alterações patrimoniais, eventos extraordinários e características do setor podem influenciar o indicador.
Por isso, o contexto é indispensável.
No Digital Dandi temos um conteúdo específico sobre ROE para quem quiser aprofundar essa análise.
8. Entenda o P/L
Outro dos indicadores fundamentalistas mais conhecidos é o P/L.
Ele relaciona o preço da ação ao lucro por ação.
Em termos simplificados:
P/L = Preço da ação ÷ Lucro por ação
Frequentemente encontramos interpretações como:
“P/L baixo significa ação barata.”
Isso não é necessariamente verdade.
Um múltiplo baixo pode estar associado, por exemplo, a expectativas negativas sobre os resultados futuros.
Da mesma maneira, um P/L elevado pode refletir expectativas de crescimento, características específicas do negócio ou simplesmente um preço que posteriormente se mostre difícil de justificar.
O indicador oferece uma informação.
Não uma conclusão.
Veja nosso guia sobre P/L para entender melhor suas aplicações e limitações.
9. E o P/VP?
P/VP relaciona o preço de mercado ao valor patrimonial por ação.
Ele pode ter utilidade diferente dependendo das características do negócio analisado.
Mais uma vez, P/VP abaixo de 1 não significa automaticamente oportunidade.
O mercado pode estar atribuindo determinado preço justamente porque existem riscos, perspectivas desfavoráveis ou características dos ativos que precisam ser investigadas.
A pergunta não deve ser apenas:
“O P/VP está baixo?”
Mas também:
“Por que o mercado está atribuindo esse preço?”
10. Observe a rentabilidade sobre o capital
Além do ROE, existem métricas destinadas a observar como a empresa utiliza diferentes formas de capital.
Entre elas aparece frequentemente o ROIC, ou Retorno sobre o Capital Investido.
Essas métricas podem ajudar a investigar eficiência econômica.
Entretanto, metodologias de cálculo podem variar e comparações precisam levar em consideração as características da companhia e do setor.
O princípio continua o mesmo:
indicadores ajudam a formular perguntas.
Não substituem a análise.
11. Investigue a governança
Números são apenas uma parte da companhia.
Também vale compreender como ela é administrada e quais mecanismos de governança existem.
Alguns aspectos que podem ser pesquisados incluem:
estrutura de controle;
composição da administração;
direitos dos acionistas;
transações com partes relacionadas;
política de remuneração;
histórico de divulgação de informações;
eventuais conflitos de interesse.
Também vale acompanhar fatos relevantes e comunicados oficiais.
A CVM tem entre suas atribuições assegurar o acesso público às informações sobre valores mobiliários e companhias emissoras, além de proteger investidores contra determinadas irregularidades. Serviços e Informações do Brasil
Governança, porém, também não é garantia de retorno.
Ela é mais uma dimensão do risco que precisa ser compreendida.
12. Analise as possíveis vantagens competitivas sem presumir que durarão para sempre
Algumas empresas possuem características que podem dificultar a concorrência.
Entre os exemplos frequentemente estudados estão:
marca;
escala;
rede de distribuição;
custos;
tecnologia;
efeitos de rede;
relacionamento com clientes;
barreiras regulatórias.
Esse conceito costuma ser associado ao termo economic moat, ou fosso econômico.
Mas existe uma limitação importante.
Uma vantagem observada hoje pode desaparecer.
Tecnologia muda.
Concorrentes aparecem.
Hábitos dos consumidores mudam.
Regulação muda.
Empresas cometem erros.
Portanto, identificar uma possível vantagem competitiva não significa concluir que ela continuará existindo indefinidamente.
13. Dividendos não determinam se uma ação é boa
Este é um erro comum na busca por como escolher boas ações.
Uma companhia apresenta Dividend Yield elevado e imediatamente parece mais atraente.
Mas o indicador precisa ser contextualizado.
O Dividend Yield relaciona determinada distribuição ao preço da ação utilizado no cálculo.
Se o preço cair muito, por exemplo, o indicador pode aumentar matematicamente mesmo sem melhora do negócio.
Também é importante observar se a distribuição é compatível com os resultados e necessidades da empresa.
Outro indicador relacionado é o payout.
Ele ajuda a observar quanto do lucro está sendo distribuído.
Você pode aprofundar esses dois conceitos nos nossos guias sobre Dividend Yield e payout.
Nenhum deles, isoladamente, responde se devemos comprar determinada ação.
14. Preço e qualidade do negócio são questões diferentes
Uma empresa pode apresentar características financeiras interessantes e, ainda assim, isso não determina se qualquer preço por sua ação será adequado.
É aqui que aparece o valuation.
Valuation reúne métodos utilizados para estimar o valor de um negócio ou ativo.
Essas estimativas dependem de premissas.
Entre elas podem estar:
crescimento futuro;
margens;
fluxos de caixa;
taxas utilizadas no cálculo;
cenário econômico;
risco.
Se as premissas mudam, a estimativa também pode mudar.
Por isso, valuation não deve ser confundido com descoberta de um “preço verdadeiro” incontestável.
É uma ferramenta de análise sujeita a hipóteses e incerteza.
15. Compare empresas de maneira coerente
Comparações podem ser úteis.
Mas precisam fazer sentido.
Imagine comparar diretamente as margens de:
um banco;
uma varejista;
uma empresa de software;
e uma companhia elétrica.
Os modelos de negócio são muito diferentes.
Por isso, indicadores costumam ganhar mais contexto quando analisamos:
histórico da própria companhia;
empresas comparáveis;
características do setor;
momento econômico;
e acontecimentos extraordinários.
Mesmo dentro do mesmo setor podem existir diferenças importantes.
Comparar não significa encontrar automaticamente a “melhor”.
Significa procurar compreender por que os números são diferentes.
16. Não ignore os riscos
Uma análise incompleta costuma dedicar muitas páginas à possibilidade de retorno e poucas linhas ao que pode dar errado.
Eu prefiro inverter essa lógica.
Antes de investir, tente responder:
O que poderia prejudicar essa empresa?
Quais fatores estão fora do controle da administração?
A empresa depende demais de um cliente?
Existe forte exposição ao câmbio?
A dívida pode se tornar um problema?
Mudanças regulatórias podem afetá-la?
O setor está sofrendo alguma transformação?
A empresa precisa de muito capital para continuar crescendo?
A CVM ressalta que fatores econômicos, riscos específicos da companhia ou setor e mudanças na percepção dos investidores podem afetar preços e capacidade de geração de resultados. Serviços e Informações do Brasil
Uma tese de investimento fica mais útil quando inclui razões pelas quais podemos estar errados.
17. Diversificação não corrige uma análise ruim, mas reduz determinadas concentrações
Mesmo uma análise detalhada pode estar errada.
É uma das razões pelas quais diversificação merece atenção.
Concentrar grande parte do patrimônio em uma única empresa aumenta a exposição aos acontecimentos específicos daquela companhia.
Distribuir investimentos entre ativos com características diferentes pode reduzir determinados riscos específicos.
Mas não elimina todos eles.
Crises econômicas ou outros acontecimentos podem afetar diversas empresas simultaneamente. A própria CVM esclarece que os riscos dos investimentos não podem ser completamente eliminados. Serviços e Informações do Brasil
Nosso guia sobre como montar uma carteira de ações aprofunda esse assunto.
Um checklist para analisar uma empresa
Depois de estudar todos esses pontos, podemos transformar o processo em perguntas.
Antes de considerar uma ação, procure responder:
- Eu entendo como essa empresa ganha dinheiro?
- Quais são seus principais riscos?
- Como receitas, lucros e margens evoluíram?
- Como é sua geração de caixa?
- Qual é a situação do endividamento?
- Quais fatores explicam seus principais indicadores?
- Como funciona sua governança?
- Existem vantagens competitivas? Elas podem ser ameaçadas?
- Quais características do setor precisam ser consideradas?
- O preço atual depende de quais expectativas?
- O que poderia tornar minha análise errada?
- Esse investimento é compatível com meus objetivos e tolerância a risco?
A última pergunta é especialmente importante.
O processo de suitability existe justamente porque um investimento precisa ser considerado também em relação aos objetivos, situação financeira, conhecimento e perfil de risco do investidor. Serviços e Informações do Brasil
Portanto, duas pessoas podem analisar a mesma companhia e ainda assim chegar a decisões diferentes.
Onde pesquisar informações sobre uma empresa
Uma análise deve utilizar informações verificáveis.
Começaria por três fontes.
Relações com Investidores da empresa
Procure demonstrações financeiras, resultados, comunicados e fatos relevantes.
CVM e Portal do Investidor
A CVM regula e fiscaliza o mercado de valores mobiliários brasileiro e disponibiliza informações e materiais educacionais.
B3
A B3 oferece informações sobre o mercado brasileiro e companhias negociadas.
Para recomendações sobre ativos específicos, existe ainda uma diferença importante entre conteúdo educacional e análise profissional. A CVM informa que a atividade de análise de valores mobiliários é regulamentada e exercida por profissionais habilitados. Serviços e Informações do Brasil
O Digital Dandi permanece no campo educacional: nosso objetivo aqui é ensinar conceitos e critérios, não recomendar uma ação específica.
Minha experiência estudando análise de ações
Quando comecei a estudar ações, era tentador procurar uma combinação de indicadores que resolvesse tudo.
P/L baixo.
ROE alto.
Dividendos.
Lucros crescendo.
Parecia que bastava reunir alguns números e encontrar as melhores empresas.
Quanto mais estudei o assunto, menos útil essa ideia me pareceu.
Um indicador frequentemente cria outra pergunta.
Por que o P/L está baixo?
O que está elevando o ROE?
Por que a margem aumentou?
Esse dividendo é recorrente?
Por que a dívida cresceu?
O que o preço atual já pressupõe sobre o futuro?
Essa mudança foi importante na minha forma de estudar investimentos.
Hoje considero mais produtivo utilizar indicadores como ferramentas para investigar uma empresa do que como notas destinadas a classificá-la como “boa” ou “ruim”.
É também a abordagem que quero manter no Digital Dandi.
Como escolher boas ações sem depender de uma fórmula?
Talvez a expressão “boas ações” dê a impressão de que existe uma categoria objetiva e permanente de empresas que sempre serão bons investimentos.
Na prática, não funciona dessa forma.
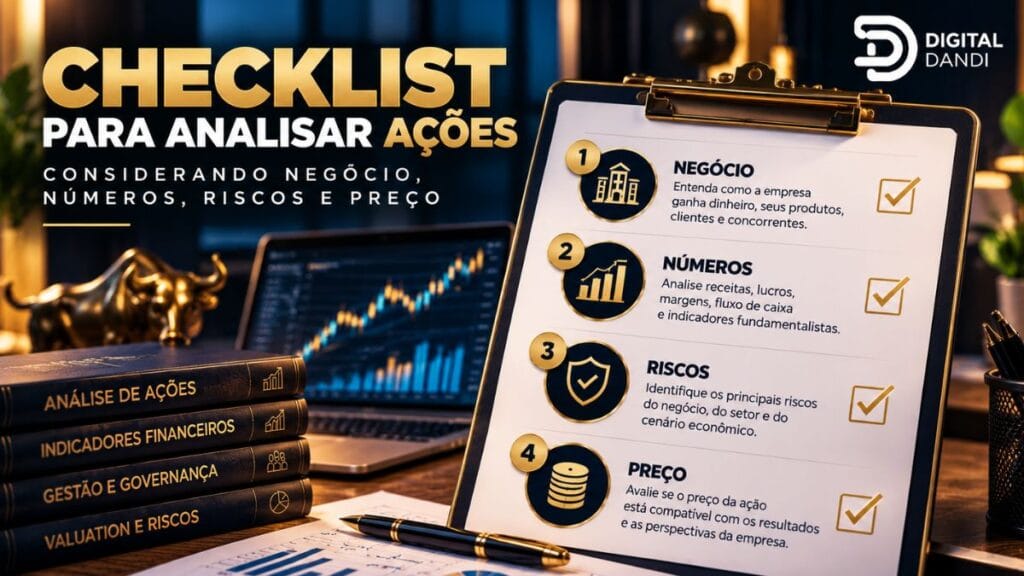
Uma análise pode reunir quatro dimensões:
Negócio: entender como a empresa funciona.
Números: analisar demonstrações financeiras e indicadores.
Riscos: investigar o que pode comprometer a tese.
Preço: avaliar quais expectativas parecem incorporadas à cotação.
Depois existe uma quinta dimensão que não está na empresa:
Você.
Seus objetivos, horizonte, situação financeira e capacidade de assumir risco também fazem parte da decisão.
Portanto, aprender como escolher ações não significa encontrar certeza.
Significa melhorar a qualidade das perguntas antes de tomar uma decisão que continuará envolvendo incerteza.
Conclusão
Aprender como escolher boas ações começa muito antes de procurar o ticker que pode apresentar a maior valorização.
Começa pela compreensão do negócio.
Depois vêm demonstrações financeiras, receitas, lucros, caixa, dívida, governança, indicadores, setor, riscos e preço.
A análise fundamentalista oferece ferramentas para organizar esse estudo, mas não elimina a possibilidade de erro nem garante resultados futuros. Serviços e Informações do Brasil
Por isso, indicadores como P/L, ROE, Dividend Yield e payout funcionam melhor como partes de uma análise do que como respostas isoladas.
Talvez a principal mudança para quem está começando seja esta:
em vez de perguntar apenas “qual ação devo comprar?”, aprender a perguntar “o que preciso entender antes de considerar este investimento?”.
É uma pergunta menos chamativa.
Mas é muito mais coerente com a finalidade educacional deste guia.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Produtos financeiros envolvem riscos, custos, regras de liquidez e características próprias. Antes de tomar qualquer decisão financeira, avalie sua situação pessoal e as condições específicas de cada produto.
Perguntas frequentes sobre como escolher ações
1. Existe algum indicador que mostre se uma ação é boa?
Não. Indicadores como P/L, ROE, P/VP, Dividend Yield e payout fornecem informações sobre diferentes aspectos da empresa, mas nenhum deles determina isoladamente a qualidade ou o resultado futuro de um investimento.
2. P/L baixo significa que uma ação está barata?
Não necessariamente. Um P/L baixo pode ter diferentes explicações, inclusive expectativas negativas sobre os resultados futuros. O indicador precisa ser interpretado junto ao negócio, setor, riscos e demais informações financeiras.
3. Uma empresa que paga muitos dividendos é melhor?
Não necessariamente. Distribuições elevadas precisam ser analisadas em relação aos lucros, geração de caixa, necessidades de investimento, situação financeira e preço da ação.
4. Análise fundamentalista garante que o investimento dará certo?
Não. Ela organiza informações econômicas, financeiras e empresariais que podem auxiliar a avaliação, mas não elimina incertezas nem os riscos inerentes ao mercado de ações. Serviços e Informações do Brasil
5. Onde posso consultar informações oficiais sobre empresas?
Os canais de Relações com Investidores das companhias são fontes importantes para demonstrações financeiras, comunicados e resultados. CVM e B3 também disponibilizam informações e materiais relacionados ao mercado brasileiro. Serviços e Informações do Brasil
