

Atualizado em 14/10/2026 às 00:17
⏱️Tempo de leitura: 7 minutos
Antes de comprar ações de uma empresa, muitos investidores observam o preço dos papéis, o histórico de dividendos ou indicadores de mercado.
Essas informações podem ser úteis, mas não mostram sozinhas a situação financeira do negócio.
Aprender como ler um balanço patrimonial permite compreender quais recursos uma companhia possui, quais obrigações precisa cumprir e quanto representa seu patrimônio líquido em determinada data.
Neste guia, vamos explicar os principais conceitos com exemplos simplificados e mostrar como utilizá-los em uma análise inicial.
O que é um balanço patrimonial?
O balanço patrimonial é uma demonstração contábil que apresenta a posição patrimonial e financeira de uma entidade em uma data específica.
Ele reúne três grandes grupos:
- Ativo;
- Passivo;
- Patrimônio líquido.
A relação fundamental é:
Ativo = Passivo + Patrimônio Líquido
Essa igualdade decorre da estrutura contábil do balanço.
O documento funciona como uma fotografia financeira em determinada data, e não como um registro completo de tudo que ocorreu durante o ano.
A Comissão de Valores Mobiliários destaca a importância das demonstrações financeiras e das informações comparativas para compreender a posição patrimonial e o desempenho das companhias.
Como funciona o ativo?
O ativo reúne recursos econômicos controlados pela empresa como resultado de eventos passados, dos quais se esperam benefícios econômicos futuros.
Entre os exemplos estão:
- Caixa e equivalentes;
- Aplicações financeiras;
- Valores a receber de clientes;
- Estoques;
- Imóveis e equipamentos;
- Determinados ativos intangíveis.
Nem todo ativo pode ser convertido rapidamente em dinheiro.
Por isso, o balanço distingue ativos circulantes e não circulantes.
Ativo circulante
Reúne ativos que atendem aos critérios contábeis de classificação no curto prazo ou no ciclo operacional da entidade.
Caixa, contas a receber e estoques frequentemente aparecem nesse grupo.
Ativo não circulante
Inclui ativos que não atendem aos critérios do circulante, como determinados investimentos de longo prazo, imobilizado e intangíveis.
O peso desses grupos varia conforme o setor.
Uma indústria costuma possuir características patrimoniais diferentes de uma empresa de serviços digitais.
O que é passivo?
O passivo representa obrigações presentes da entidade decorrentes de eventos passados, cuja liquidação deverá resultar na transferência de recursos econômicos.
Exemplos incluem:
- Empréstimos e financiamentos;
- Fornecedores;
- Tributos a recolher;
- Obrigações trabalhistas;
- Arrendamentos;
- Outras contas a pagar.
Assim como ocorre com os ativos, existem passivos circulantes e não circulantes.
Passivo circulante
Abrange obrigações classificadas para liquidação no curto prazo ou segundo os demais critérios contábeis aplicáveis.
Passivo não circulante
Abrange obrigações que não se enquadram no circulante.
A distinção ajuda a avaliar o perfil dos vencimentos, mas não basta para concluir se uma empresa está financeiramente saudável.
O que é patrimônio líquido?
O patrimônio líquido representa a participação residual nos ativos depois de deduzidos os passivos.
Em termos simplificados:
Patrimônio Líquido = Ativo − Passivo
Ele pode incluir capital social, reservas e outros componentes patrimoniais.
Patrimônio líquido positivo não significa automaticamente que a empresa possui dinheiro disponível para distribuir aos acionistas.
Também não representa o valor de mercado da companhia.
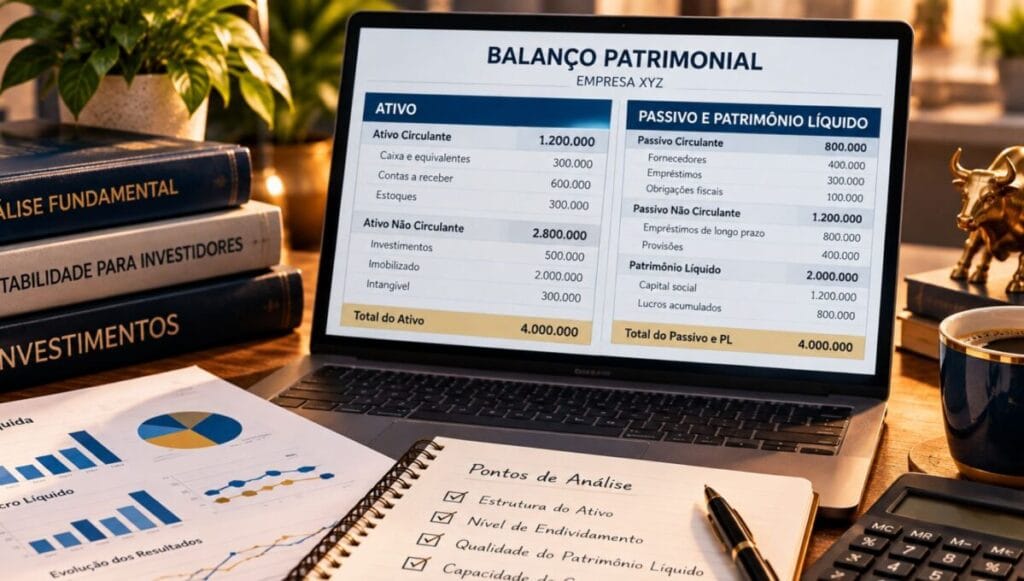
Exemplo de balanço patrimonial de uma empresa
Considere uma empresa fictícia, com valores em milhões de reais.
| Conta | Valor |
|---|---|
| Caixa | R$ 20 |
| Clientes a receber | R$ 30 |
| Estoques | R$ 25 |
| Imóveis e equipamentos | R$ 125 |
| Ativo total | R$ 200 |
| Fornecedores | R$ 20 |
| Empréstimos de curto prazo | R$ 30 |
| Dívidas de longo prazo | R$ 70 |
| Passivo total | R$ 120 |
| Patrimônio líquido | R$ 80 |
Nesse exemplo:
R$ 200 milhões = R$ 120 milhões + R$ 80 milhões.
A equação está equilibrada.
Mas isso não significa que a empresa seja necessariamente um bom investimento.
Ainda precisamos examinar a qualidade dos ativos, os vencimentos das dívidas, os resultados e a capacidade de geração de caixa.
Como ler um balanço patrimonial em seis etapas
1. Identifique a data e o período de comparação
O balanço mostra uma posição em determinada data.
Comparar somente dois números isolados pode esconder tendências relevantes.
Observe demonstrações de períodos anteriores e investigue alterações expressivas.
2. Examine a composição dos ativos
Uma empresa com grande volume de estoques pode enfrentar riscos diferentes de outra que mantém parte relevante dos ativos em caixa.
Também é importante observar contas a receber, provisões e políticas contábeis.
Não presuma que todo valor registrado será convertido integralmente em dinheiro.
3. Analise o perfil das obrigações
Verifique quanto vence no curto prazo e quanto está distribuído em períodos posteriores.
Dívidas podem financiar expansão e operações, mas também aumentam compromissos futuros.
A interpretação depende de custos, prazos, garantias, fluxo de caixa e características do negócio.
4. Calcule a liquidez corrente
Uma fórmula comum é:
Liquidez Corrente = Ativo Circulante ÷ Passivo Circulante
Imagine ativo circulante de R$ 75 milhões e passivo circulante de R$ 50 milhões.
A liquidez corrente seria 1,5.
Isso significa que, contabilmente, existem R$ 1,50 em ativos circulantes para cada R$ 1,00 de passivos circulantes.
Não significa que todo esse valor esteja imediatamente disponível em dinheiro.
Estoques e recebíveis possuem prazos e riscos próprios.
5. Observe a evolução do patrimônio líquido
O patrimônio líquido pode variar por resultados acumulados, distribuição de recursos, aportes, ajustes contábeis e outros eventos.
Uma variação positiva não prova, isoladamente, melhora operacional.
Consulte as notas explicativas e as demais demonstrações para entender a origem das mudanças.
6. Compare o balanço com lucro e caixa
Uma companhia pode registrar lucro contábil e enfrentar dificuldades de liquidez.
Por isso, é importante analisar também:
- Demonstração do Resultado do Exercício;
- Demonstração dos Fluxos de Caixa;
- Notas explicativas;
- Relatório da administração;
- Relatório de auditoria, quando aplicável.
A CVM publica orientações relacionadas à elaboração e à representação contábil das demonstrações financeiras.
O balanço patrimonial ajuda a escolher ações?
Sim, como parte de uma análise mais ampla.
O balanço permite identificar estrutura de capital, composição patrimonial e obrigações.
Entretanto, a escolha de uma ação também depende de preço, riscos, resultados, perspectivas do negócio, governança e outros fatores.
Veja nosso artigo sobre como analisar ações.
Para quem está começando, também recomendamos o guia de ações para iniciantes.
Balanço patrimonial e indicadores financeiros
Alguns indicadores utilizam informações do balanço em seus cálculos.
ROE
O retorno sobre o patrimônio líquido relaciona resultado e patrimônio líquido, exigindo atenção ao período e à metodologia utilizados.
Entenda as limitações desse indicador em nosso artigo sobre ROE.
P/VP
O indicador preço sobre valor patrimonial compara o valor de mercado com uma referência patrimonial.
Um P/VP baixo não demonstra automaticamente que uma ação está barata.
Endividamento
A relação entre dívidas, patrimônio, resultados e caixa ajuda a avaliar riscos financeiros.
Empresas de setores diferentes podem apresentar estruturas de financiamento bastante distintas.
Onde encontrar demonstrações financeiras de empresas brasileiras?
As companhias abertas divulgam informações financeiras por canais oficiais e por suas páginas de relações com investidores.
Você pode começar consultando:
- Comissão de Valores Mobiliários;
- B3;
- Área de relações com investidores da companhia analisada.
Priorize documentos oficiais e verifique as datas.
A análise de balanço para investidores precisa considerar demonstrações financeiras de empresas atualizadas, e não apenas números reproduzidos em redes sociais.
Erros comuns ao analisar um balanço
Confundir lucro com caixa
Lucro contábil e disponibilidade financeira são conceitos diferentes.
Considerar todo ativo como dinheiro
Parte dos ativos pode exigir tempo para conversão ou estar sujeita a perdas.
Ignorar vencimentos das dívidas
O prazo e o custo das obrigações podem ser tão relevantes quanto o valor total.
Comparar empresas muito diferentes
Indicadores patrimoniais precisam ser interpretados segundo o setor e o modelo de negócio.
Tomar decisões com um único indicador
Uma análise financeira depende de informações complementares.
Como relacionar balanço e dividendos
Uma empresa pode distribuir dividendos e, ao mesmo tempo, apresentar riscos financeiros importantes.
Por isso, o histórico de pagamentos não substitui a análise patrimonial.
É necessário examinar lucros, geração de caixa, compromissos e sustentabilidade das distribuições.
Veja nosso conteúdo sobre ações de dividendos em 2026 e a explicação sobre Payout.
Conclusão
Aprender como ler um balanço patrimonial é um passo importante para compreender a estrutura financeira de uma empresa.
Comece identificando ativos, passivos e patrimônio líquido. Depois, observe liquidez, vencimentos, qualidade dos ativos e evolução histórica.
Por fim, relacione essas informações com resultados, fluxo de caixa e riscos do negócio.
O balanço não oferece uma resposta automática sobre comprar ou vender ações. Ele ajuda a formular perguntas melhores.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Produtos financeiros envolvem riscos, custos, regras de liquidez e características próprias. Antes de tomar qualquer decisão financeira, avalie sua situação pessoal e as condições específicas de cada produto.
Perguntas frequentes
1. O que significa um patrimônio líquido negativo?
Significa que, naquela data e segundo os critérios contábeis aplicáveis, os passivos superam os ativos. A interpretação exige análise das causas e do contexto.
2. Uma empresa com muitas dívidas é necessariamente ruim?
Não. É preciso avaliar custos, prazos, capacidade de pagamento, setor e geração de caixa.
3. Balanço patrimonial mostra o lucro da empresa?
O lucro do período é apresentado principalmente na Demonstração do Resultado. O balanço mostra a posição patrimonial em determinada data.
4. Posso analisar uma ação apenas pelo balanço?
Não é recomendável. Resultados, fluxo de caixa, notas explicativas, riscos e preço também precisam ser considerados.
5. Qual indicador devo observar primeiro?
Não existe um indicador universal. Para iniciantes, compreender a composição dos ativos, as obrigações e a liquidez é um bom ponto de partida.
