

Atualizado em 30/09/2026 às 01:46
⏱️Tempo de leitura: 15 minutos
Quem começa a analisar fundos imobiliários provavelmente encontra uma informação repetida em praticamente todas as plataformas de investimentos: P/VP.
Alguns fundos aparecem com P/VP abaixo de 1. Outros ficam próximos de 1 e existem aqueles negociados acima desse nível.
Isso pode levar a uma interpretação aparentemente simples: abaixo de 1 está barato e acima de 1 está caro.
Mas a realidade é mais complexa.
O P/VP em fundos imobiliários compara o preço pelo qual uma cota está sendo negociada no mercado com seu valor patrimonial por cota.
Essa comparação pode ajudar a entender como o mercado está precificando determinado fundo em relação ao patrimônio contabilizado.
Porém, o indicador não determina sozinho se um FII está barato, caro ou se representa uma oportunidade.
Qualidade dos ativos, vacância, localização dos imóveis, contratos, inadimplência, riscos da carteira, gestão, liquidez, taxas de juros e metodologia utilizada na avaliação patrimonial podem mudar completamente a interpretação.
Por isso, neste guia você entenderá o que significa P/VP, como calculá-lo, por que o indicador pode ficar abaixo ou acima de 1 e, principalmente, como utilizá-lo dentro de uma análise de FIIs mais completa.
Se você ainda está começando nessa classe de ativos, vale primeiro conhecer nosso guia completo sobre fundos imobiliários, porque compreender como o patrimônio de um FII é formado facilita bastante a interpretação do P/VP.
O que é P/VP em fundos imobiliários?
P/VP significa Preço sobre Valor Patrimonial.
No caso dos fundos imobiliários, o indicador estabelece uma relação entre:
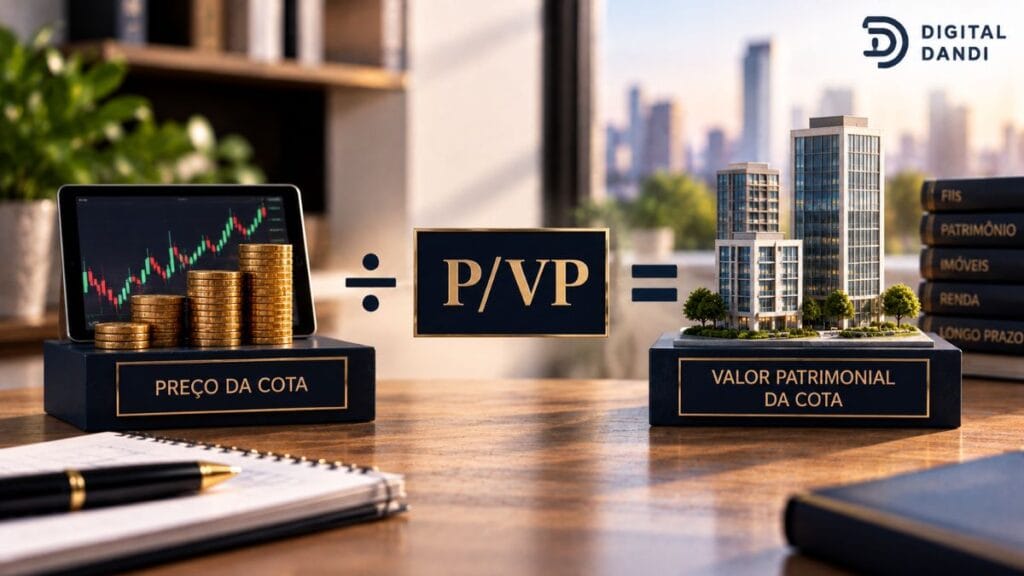
Preço de mercado da cota ÷ Valor patrimonial da cota.
O preço de mercado é aquele pelo qual investidores estão negociando a cota no mercado secundário.
Já o valor patrimonial da cota está relacionado ao patrimônio líquido contabilizado do fundo dividido pela quantidade de cotas.
O Portal do Investidor explica que as cotas dos FIIs representam frações ideais de seu patrimônio. Ao adquirir cotas, portanto, o investidor passa a participar proporcionalmente daquele patrimônio.
Isso ajuda a entender por que o valor patrimonial é relevante.
Imagine um fundo com patrimônio líquido de R$ 1 bilhão e 10 milhões de cotas.
Nesse exemplo simplificado:
R$ 1 bilhão ÷ 10 milhões = R$ 100.
O valor patrimonial da cota seria R$ 100.
Agora imagine que a mesma cota esteja sendo negociada na Bolsa por R$ 90.
O P/VP seria:
90 ÷ 100 = 0,90.
O mercado estaria negociando aquela cota por um preço equivalente a 90% de seu valor patrimonial.
Mas isso ainda não permite concluir que exista uma oportunidade.
Precisamos descobrir por que essa diferença existe.
Como calcular o P/VP de um FII?
A fórmula é:
P/VP = Preço de mercado da cota ÷ Valor patrimonial da cota
Vamos utilizar três situações hipotéticas.
Exemplo de P/VP abaixo de 1
Preço da cota: R$ 80
Valor patrimonial da cota: R$ 100
P/VP = 80 ÷ 100 = 0,80
Nesse caso, a cota está sendo negociada por um preço inferior ao valor patrimonial informado.
Exemplo de P/VP igual a 1
Preço da cota: R$ 100
Valor patrimonial da cota: R$ 100
P/VP = 100 ÷ 100 = 1,00
Aqui, preço de mercado e valor patrimonial coincidem numericamente.
Exemplo de P/VP acima de 1
Preço da cota: R$ 120
Valor patrimonial da cota: R$ 100
P/VP = 120 ÷ 100 = 1,20
Nesse cenário, o mercado está negociando a cota acima de seu valor patrimonial.
Esses cálculos são simples.
A dificuldade começa quando tentamos interpretar o motivo de cada resultado.
O que é o valor patrimonial de um fundo imobiliário?
Antes de analisar P/VP de FIIs, precisamos compreender o denominador da fórmula.
O patrimônio de um fundo imobiliário pode ser composto por diferentes tipos de ativos.
O Portal do Investidor explica que os FIIs podem investir não apenas diretamente em imóveis, mas também em títulos e valores mobiliários relacionados ao mercado imobiliário. A própria política de investimentos de cada fundo determina os ativos permitidos.
Isso significa que dois FIIs podem possuir patrimônios completamente diferentes.
Um fundo de tijolo pode concentrar recursos em imóveis físicos, como:
galpões logísticos;
shopping centers;
lajes corporativas;
hospitais;
agências;
imóveis educacionais.
Já um fundo de papel pode possuir grande parcela do patrimônio em ativos financeiros relacionados ao mercado imobiliário, como CRIs e outros instrumentos permitidos pela regulamentação e política do fundo.
Essa diferença é importante.
A interpretação do valor patrimonial e, consequentemente, do P/VP não deve ignorar o tipo de fundo analisado.
Temos conteúdos específicos sobre FIIs de tijolo e FIIs de papel para quem deseja entender melhor essas diferenças antes de comparar os indicadores.
O que significa P/VP abaixo de 1?
Quando o P/VP está abaixo de 1, o preço de mercado da cota é inferior ao valor patrimonial por cota.
Por exemplo:
Valor patrimonial: R$ 100
Preço de mercado: R$ 85
P/VP: 0,85
É comum chamar essa situação de negociação com desconto sobre o valor patrimonial.
O problema aparece quando “desconto” é automaticamente interpretado como “barato”.
Existem vários motivos pelos quais investidores podem aceitar negociar uma cota abaixo do patrimônio informado.
Entre eles:
expectativa de redução dos rendimentos;
problemas de vacância;
inadimplência;
qualidade dos ativos;
localização desfavorável;
concentração de locatários;
vencimentos contratuais relevantes;
risco de crédito;
dificuldades de liquidez;
mudanças nas taxas de juros;
incertezas sobre a gestão;
expectativa de redução do próprio valor patrimonial.
Portanto, P/VP de 0,80 não significa automaticamente que o investidor esteja comprando R$ 1 de patrimônio por R$ 0,80 com garantia de ganho.
O mercado pode estar precificando riscos que precisam ser investigados.
P/VP abaixo de 1 significa que o FII está barato?
Não necessariamente.
Esse é provavelmente o principal erro envolvendo o indicador.
Imagine dois fundos com P/VP de 0,80.
No primeiro, os imóveis possuem boa ocupação, contratos diversificados e não aconteceu nenhuma deterioração evidente dos fundamentos.
No segundo, um imóvel importante ficou vazio e existe possibilidade de redução dos rendimentos.
Os dois fundos podem apresentar exatamente o mesmo P/VP.
Mas as circunstâncias são completamente diferentes.
É por isso que o número isolado não oferece informação suficiente.
Se o desconto estiver relacionado a problemas permanentes ou deterioração dos ativos, o valor patrimonial também pode eventualmente sofrer alterações.
Portanto, antes de interpretar P/VP baixo como oportunidade, a pergunta correta é:
Por que o mercado está negociando esse fundo abaixo do valor patrimonial?
Essa pergunta é muito mais útil do que simplesmente procurar o menor P/VP disponível.
O que significa P/VP acima de 1?
P/VP acima de 1 significa que o preço de mercado da cota está acima de seu valor patrimonial por cota.
Imagine:
Preço de mercado: R$ 110
Valor patrimonial: R$ 100
P/VP: 1,10
Nesse exemplo, investidores estão pagando no mercado um preço 10% superior ao valor patrimonial utilizado no cálculo.
Isso pode acontecer por diferentes razões.
O mercado pode atribuir valor a fatores como:
qualidade dos imóveis;
localizações consideradas atrativas;
histórico de gestão;
perspectivas para os ativos;
contratos;
qualidade dos locatários;
expectativa de crescimento;
liquidez das cotas.
Mas novamente existe um cuidado importante.
Pagar acima do patrimônio não significa automaticamente que o fundo seja melhor.
O preço pode incorporar expectativas otimistas que não se concretizem.
P/VP acima de 1 significa que o FII está caro?
Também não necessariamente.
Assim como P/VP abaixo de 1 não significa automaticamente barato, P/VP acima de 1 não determina sozinho que um FII esteja caro.
O indicador mostra uma relação.
Não fornece um veredito.
Imagine um fundo com imóveis de boa qualidade e alta ocupação negociando a P/VP de 1,05.
Agora imagine outro fundo negociando a 0,70, mas enfrentando problemas relevantes de vacância e deterioração dos ativos.
Escolher automaticamente o segundo porque seu P/VP é menor seria ignorar praticamente todo o restante da análise.
O preço precisa ser interpretado junto dos fundamentos.
Por que preço de mercado e valor patrimonial são diferentes?
Porque são formados de maneiras diferentes.
O preço de mercado resulta das negociações entre compradores e vendedores.
Como os FIIs são fundos fechados, o cotista normalmente não solicita o resgate das cotas ao administrador. Para sair do investimento antes de eventual liquidação, cotas de muitos FIIs são negociadas entre investidores no mercado secundário.
Oferta e demanda podem fazer esse preço variar diariamente.
O valor patrimonial segue outra lógica.
Ele deriva das informações patrimoniais e contábeis do fundo.
Portanto, não existe motivo para os dois valores permanecerem sempre iguais.
Essa diferença é justamente o que torna o P/VP possível.
O valor patrimonial de um imóvel é exato?
Não no sentido de representar obrigatoriamente o preço que seria obtido em uma venda imediata.
Imóveis não possuem uma cotação contínua como ações negociadas em Bolsa.
Avaliações imobiliárias dependem de metodologias, premissas e informações disponíveis.
Além disso, o preço efetivamente obtido em uma venda pode ser diferente de uma avaliação anterior.
Esse detalhe é particularmente importante nos fundos de tijolo.
O investidor não deve interpretar o valor patrimonial como se fosse dinheiro disponível em caixa que poderia ser imediatamente dividido entre os cotistas pelo valor apresentado.
Ele representa uma referência patrimonial, não uma promessa de realização futura pelo mesmo preço.
O P/VP funciona da mesma forma em todos os tipos de FII?
Não exatamente.
A fórmula continua sendo a mesma.
Mas a interpretação pode mudar conforme os ativos do fundo.
P/VP em fundos de tijolo
Em FIIs de tijolo, boa parte do patrimônio pode estar associada a imóveis físicos.
Nesse caso, fatores como:
localização;
idade do imóvel;
qualidade construtiva;
ocupação;
aluguéis;
contratos;
necessidade de reformas;
liquidez do imóvel;
avaliações patrimoniais
podem ser relevantes.
A vacância em FIIs merece atenção especial porque imóveis desocupados podem afetar receitas, despesas e percepção de risco.
P/VP em fundos de papel
Nos fundos de papel, o patrimônio pode estar mais concentrado em títulos relacionados ao mercado imobiliário.
Aqui, a análise precisa considerar características como:
qualidade de crédito;
garantias;
indexadores;
taxas;
prazos;
concentração;
inadimplência;
marcação dos ativos.
Por isso, comparar mecanicamente o P/VP de um fundo de papel com o de um fundo de tijolo pode produzir conclusões frágeis.
Para aprofundar essa diferença, consulte nossa análise sobre FIIs de papel x FIIs de tijolo.
Taxa de juros pode influenciar o P/VP?
Pode influenciar o preço de mercado e a percepção dos investidores sobre diferentes ativos.
FIIs são investimentos de renda variável. O Portal do Investidor destaca que o preço das cotas pode oscilar de maneira relevante em razão das condições de mercado, da gestão e da percepção de risco dos investidores.
Mudanças nas taxas de juros também alteram o ambiente de comparação entre investimentos e podem afetar avaliações, custo de capital, atividade imobiliária e comportamento dos investidores.
Isso não significa que exista uma regra simples como:
“juros caíram = FIIs subirão”.
Ou:
“juros subiram = FIIs cairão”.
O mercado incorpora expectativas e cada fundo possui características próprias.
P/VP e vacância devem ser analisados juntos?
Em fundos que possuem imóveis destinados à locação, pode fazer sentido observar os dois indicadores dentro de uma análise mais ampla.
Imagine um fundo negociando a P/VP de 0,75.
Inicialmente, o desconto chama atenção.
Depois você descobre que uma parcela relevante de seus imóveis está vazia.
A interpretação muda.
Vacância pode reduzir receitas e ainda gerar despesas relacionadas aos imóveis desocupados.
Isso não significa que todo fundo com vacância seja necessariamente inadequado.
Mas mostra novamente por que o P/VP precisa de contexto.
Um desconto patrimonial pode ter uma razão econômica.
P/VP e Dividend Yield são a mesma coisa?
Não.
Os dois indicadores respondem perguntas completamente diferentes.
P/VP compara:
Preço de mercado ÷ Valor patrimonial.
Dividend Yield relaciona:
Rendimentos distribuídos ÷ Preço da cota, conforme o período e metodologia utilizados.
Portanto, um FII pode apresentar P/VP baixo e Dividend Yield alto.
Isso ainda não permite concluir que seja uma boa oportunidade.
Um rendimento elevado pode, por exemplo, ter sido influenciado por eventos não recorrentes.
Da mesma forma, o preço pode ter caído justamente porque o mercado espera redução dos rendimentos futuros.
O P/VP não deve ser analisado isoladamente. Outro indicador que pode complementar a avaliação é o Dividend Yield em FIIs, especialmente ao observar o histórico de rendimentos do fundo.
O Portal do Investidor lembra que, embora muitos FIIs distribuam resultados periodicamente, esses rendimentos não são garantidos e podem ser afetados por fatores como vacância e inadimplência.
Como analisar o P/VP de um FII na prática?
Em vez de usar uma regra automática, podemos transformar o indicador em uma sequência de investigação.
1. Observe o P/VP atual
Comece pelo número.
Ele está abaixo, próximo ou acima de 1?
Isso fornece apenas o ponto inicial.
2. Veja o histórico do indicador
Descubra se o fundo sempre negociou aproximadamente naquela faixa ou se aconteceu uma mudança recente.
Uma alteração significativa merece investigação.
3. Identifique o tipo de FII
É um fundo de tijolo?
Papel?
Híbrido?
Fundo de fundos?
Desenvolvimento?
O Portal do Investidor mostra que FIIs podem possuir políticas e carteiras bastante diferentes, incluindo imóveis, títulos relacionados ao setor imobiliário e cotas de outros fundos.
4. Analise os ativos
Nos fundos de tijolo, observe imóveis, localização, ocupação e contratos.
Nos fundos de papel, analise os títulos e seus riscos.
5. Investigue mudanças recentes
Procure fatos relevantes, relatórios gerenciais e informações periódicas.
O investidor pode consultar documentos dos fundos por meio dos sistemas oficiais da CVM, incluindo regulamentos, fatos relevantes, composição de carteira, balancetes e outros documentos associados.
6. Observe os riscos
Um P/VP baixo pode refletir riscos que não aparecem na fórmula.
O Portal do Investidor destaca riscos de mercado e também riscos específicos do setor imobiliário, como ocupação, desvalorização e liquidez das cotas.
7. Compare fundos semelhantes
Comparar um fundo logístico com outro fundo logístico pode ser mais informativo do que comparar mecanicamente um fundo de shopping com um fundo de recebíveis.
Mesmo dentro do mesmo segmento, porém, os fundos podem possuir características muito diferentes.
Exemplo prático: dois FIIs com o mesmo P/VP
Imagine dois fundos hipotéticos.
FII Alfa:
P/VP: 0,85
Vacância: baixa
Portfólio: vários imóveis
Locatários: diversificados
FII Beta:
P/VP: 0,85
Vacância: elevada
Portfólio: concentrado
Locatários: poucos
O indicador é exatamente igual.
Os fundamentos não.
Agora imagine que o FII Alfa possua imóveis antigos que precisarão de investimentos relevantes nos próximos anos.
E que o FII Beta tenha acabado de assinar novos contratos que ainda não produziram efeitos completos.
A análise muda novamente.
Esse exemplo mostra por que uma única fotografia nunca conta toda a história.
O histórico do P/VP é importante?
Pode fornecer contexto.
Imagine um FII que historicamente negociou entre 0,95 e 1,05 e, depois de determinado acontecimento, passou para 0,70.
A mudança merece investigação.
O objetivo não é presumir que o indicador “voltará para a média”.
É descobrir o que mudou.
Pode ter ocorrido:
perda de locatário;
aumento da vacância;
problema de crédito;
alteração na gestão;
nova emissão;
mudança significativa no cenário econômico;
deterioração dos ativos;
reavaliação das expectativas.
O histórico funciona como referência para formular perguntas.
Não como garantia de retorno futuro.
P/VP baixo garante valorização futura?
Não.
Não existe qualquer mecanismo que obrigue o preço de mercado a convergir para o valor patrimonial.
Um FII negociado a P/VP de 0,70 pode subir.
Pode permanecer nessa faixa.
Pode cair ainda mais.
E o próprio valor patrimonial pode mudar.
Essa é uma das razões pelas quais FIIs devem ser tratados como investimentos de renda variável.
A CVM/Portal do Investidor alerta que o valor das cotas pode oscilar e que investidores estão sujeitos inclusive a perdas patrimoniais.
Portanto, utilizar P/VP baixo como promessa de valorização seria uma interpretação inadequada do indicador.
P/VP de 1 é o valor justo do FII?
Também não.
P/VP igual a 1 significa apenas que, naquele momento e considerando os valores utilizados no cálculo:
Preço de mercado = Valor patrimonial por cota.
Isso não significa que tenha sido determinado um “preço justo”.
Valor justo é um conceito mais complexo e pode depender de diferentes premissas, metodologias e expectativas.
O P/VP é uma relação entre duas medidas.
Não é um certificado de preço correto.
Qual é o P/VP ideal para um fundo imobiliário?
Não existe um P/VP universalmente ideal.
Definir que todo FII abaixo de 1 é interessante ou que todo fundo acima de 1 deve ser evitado ignora as diferenças entre ativos, segmentos e riscos.
Uma abordagem mais consistente é perguntar:
Como esse P/VP se compara ao histórico do fundo?
O que aconteceu com os fundamentos?
Como estão os imóveis ou títulos?
Como está a ocupação?
Como estão os contratos?
Existe concentração?
Como está o endividamento?
Os rendimentos são recorrentes?
Existem riscos relevantes?
Como fundos comparáveis estão sendo negociados?
Essas perguntas transformam o indicador em ferramenta de análise.
Quais outros indicadores analisar junto com o P/VP?
Depende do tipo de fundo.
Em FIIs de tijolo, alguns elementos relevantes podem incluir:
vacância física;
vacância financeira;
receita por imóvel;
prazo dos contratos;
concentração de locatários;
qualidade e localização dos ativos;
endividamento;
liquidez das cotas.
Em fundos de papel:
qualidade de crédito;
indexadores;
taxas;
garantias;
concentração;
inadimplência;
prazo dos ativos;
estrutura das operações.
Em ambos os casos, também é possível observar histórico de rendimentos, gestão, taxas, liquidez e política de investimentos.
Quem está começando pode utilizar nosso guia sobre como investir em FIIs para organizar esses critérios antes de analisar fundos individualmente.
Onde encontrar informações confiáveis sobre um FII?
Plataformas financeiras podem ser úteis para consultas rápidas, mas os documentos oficiais são especialmente importantes quando precisamos compreender o que está por trás dos indicadores.
A CVM disponibiliza sistemas de consulta nos quais é possível localizar informações e documentos relacionados aos fundos.
Entre os documentos que podem ajudar estão:
relatórios;
informes periódicos;
demonstrações financeiras;
fatos relevantes;
regulamento;
documentos de ofertas;
informações sobre carteira.
A própria CVM destaca que informações são fundamentais para decisões conscientes envolvendo fundos de investimento e recomenda atenção aos documentos, política de investimentos, taxas e riscos.
Um indicador pronto economiza tempo.
Os documentos ajudam a explicar por que aquele indicador chegou ao número apresentado.
Erros comuns ao utilizar P/VP em fundos imobiliários
O primeiro erro é considerar qualquer P/VP abaixo de 1 uma oportunidade.
O segundo é considerar qualquer P/VP acima de 1 caro.
O terceiro é comparar fundos de segmentos muito diferentes sem contextualização.
O quarto é ignorar mudanças no valor patrimonial.
O quinto é analisar P/VP sem observar a qualidade dos ativos.
O sexto é ignorar vacância, crédito, contratos e endividamento.
O sétimo é assumir que o preço necessariamente retornará ao valor patrimonial.
E o oitavo é utilizar o indicador como ordem automática de compra.
Nenhum desses atalhos substitui a análise dos fundamentos.
Como encaixar o P/VP em uma análise de FIIs?
Uma sequência simples pode ser:
Tipo do fundo → entender onde ele investe.
Portfólio → analisar imóveis ou ativos financeiros.
Gestão → compreender estratégia e histórico.
Riscos → identificar vacância, crédito, concentração, liquidez e outros fatores.
Resultados → observar receitas e rendimentos.
Patrimônio → compreender valor patrimonial e sua evolução.
Preço → verificar quanto o mercado está pagando pela cota.
P/VP → comparar preço e patrimônio dentro de todo esse contexto.
Essa ordem ajuda a evitar um problema comum: começar pelo múltiplo e esquecer o ativo que existe por trás dele.
Conclusão
O P/VP em fundos imobiliários é um indicador simples matematicamente, mas sua interpretação exige contexto.
Ele compara o preço de mercado da cota com seu valor patrimonial por cota.
Quando está abaixo de 1, o fundo negocia abaixo do valor patrimonial utilizado no cálculo.
Quando está acima de 1, negocia acima.
Quando está próximo de 1, preço e patrimônio apresentam valores semelhantes.
Nenhuma dessas situações determina sozinha se um fundo está barato, caro ou se deve ser comprado.
O P/VP de FIIs precisa ser analisado junto da qualidade dos ativos, vacância, contratos, crédito, gestão, endividamento, liquidez, histórico e riscos específicos do fundo.
Mais importante do que perguntar “qual FII tem o menor P/VP?” é descobrir por que determinado fundo está sendo negociado com desconto ou prêmio em relação ao seu patrimônio.
Quando utilizado dessa maneira, o indicador deixa de funcionar como um simples filtro numérico e passa a contribuir para uma análise mais completa do fundo imobiliário.
Aviso: este conteúdo possui finalidade exclusivamente educacional e informativa e não constitui recomendação individual de investimento, compra, venda ou alocação de recursos. Fundos imobiliários são investimentos de renda variável e envolvem riscos, custos, liquidez e características próprias. Antes de tomar qualquer decisão financeira, avalie sua situação pessoal, seus objetivos e as condições específicas de cada investimento.
Perguntas frequentes sobre P/VP em fundos imobiliários
Uma nova emissão de cotas pode alterar o P/VP de um FII?
Pode alterar as variáveis envolvidas ao longo do processo, dependendo do preço da emissão, quantidade de novas cotas, recursos captados e efeitos posteriores sobre o patrimônio. Por isso, emissões devem ser analisadas dentro de seu contexto, e não apenas pela mudança momentânea do múltiplo.
Um FII pode permanecer durante anos com P/VP abaixo de 1?
Sim. Não existe obrigação de o preço de mercado convergir para o valor patrimonial. Características do fundo, percepção de risco e condições de mercado podem manter essa diferença por períodos prolongados.
A venda de um imóvel pode mostrar que o valor patrimonial estava errado?
O preço de uma venda pode ficar acima ou abaixo de avaliações anteriores. Isso não significa necessariamente que a avaliação estivesse “errada”, pois avaliações dependem de metodologia, data e premissas, enquanto uma transação reflete as condições específicas da negociação realizada.
Uma queda no valor patrimonial sempre significa prejuízo para o cotista?
Não necessariamente. Uma alteração contábil ou avaliação patrimonial não é igual, por si só, a uma perda realizada em dinheiro. É necessário compreender a causa da mudança e seus possíveis efeitos econômicos sobre o fundo.
Posso escolher um FII apenas comparando P/VP e Dividend Yield?
Não é uma análise suficiente. Os dois indicadores podem ser úteis, mas deixam de fora informações importantes sobre ativos, crédito, vacância, contratos, gestão, concentração, liquidez e riscos do fundo
